声明:本文仅供产业研究参考,不构成任何投资建议。
要点速览
● 业绩分化: 中烟香港2026年上半年收入同比下降26.9%,但毛利仅下降9.5%,不同业务板块表现明显分化。
● 烟叶结构变化: 烟叶进口收入下降40.5%,而烟叶出口与巴西经营合计收入同比增长56.8%,国际烟叶业务权重上升。
● 卷烟出口制度切换: 卷烟出口收入下降25.3%,但毛利增长4.9%;境内免税新规过渡期对发运节奏造成阶段性影响,毛利改善的持续性仍待观察。
● 新型烟草未成规模: 新型烟草制品出口收入不足1000万港元,尚未形成规模化增长来源。
● 投融资待落地: 中烟香港持续强化“投融资平台”定位,但目前最具代表性的资本运作仍是体系内的中烟巴西资产整合,体系外重大并购尚未出现。
2Firsts
深圳,2026年8月24日
中烟国际(香港)有限公司(China Tobacco International (HK),简称“中烟香港”,6055.HK)8月21日公布2026年上半年业绩。公司收入75.40亿港元,同比下降26.9%;毛利8.56亿港元,同比下降9.5%;归母利润6.27亿港元,同比下降11.2%。最终业绩基本落在公司6月预告的收入下降25%至30%、归母利润下降10%至15%的区间内。
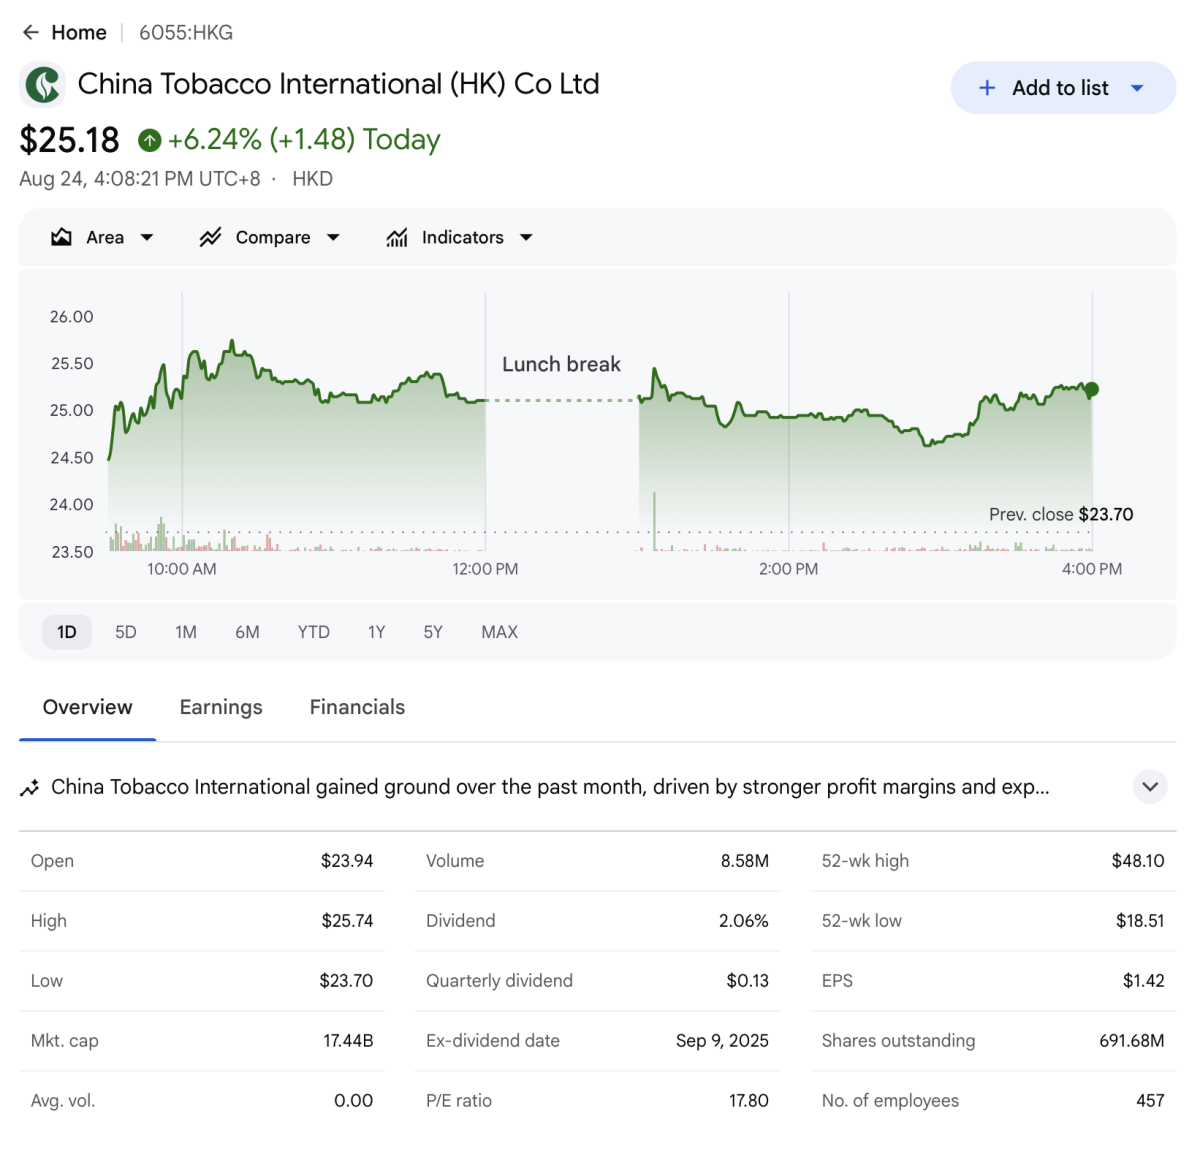
财报发布后的首个交易日,8月24日,中烟香港股价收报25.18港元,上涨6.24%。
作为中国烟草体系目前唯一的烟草业务上市公司,中烟香港同时承担国际资本运作平台职能。相比收入下降本身,这份财报更值得关注的是不同业务之间的明显分化。烟叶进口、国际烟叶、卷烟出口和新型烟草分别受到国内需求与计划、全球烟叶市场、免税监管以及海外市场准入等不同因素影响,其财务涨跌所代表的产业含义并不相同。
与此同时,国际烟叶业务权重上升,国产雪茄国际化继续推进,而公司持续强化的投融资平台定位尚未转化为新的重大资本项目,这些变化共同构成观察中烟香港下一阶段增长来源的线索。
核心数据:收入降幅明显高于毛利和利润
● 收入:75.40亿港元,同比下降26.9%
● 毛利:8.56亿港元,同比下降9.5%
● 归母利润:6.27亿港元,同比下降11.2%
● 每股盈利:0.91港元,上年同期为1.02港元
● 中期股息:每股0.19港元,与上年同期持平
● 现金及短期银行存款:截至6月底合计38.19亿港元,2025年底为33.13亿港元
公司披露,收入下降主要受到烟叶进口和卷烟出口业务影响,而烟叶出口及巴西经营业务的增长部分抵消了这一影响;毛利下降则主要来自烟叶进口业务。
利润下降11.2%,中期股息仍维持每股0.19港元
在收入和利润均同比下降的情况下,中烟香港仍维持与去年同期相同的每股0.19港元中期股息。
公司披露,本次中期股息总额为1.314亿港元。按归母利润计算,2026年上半年中期派息比例约为21.0%,高于去年同期约18.6%。截至6月底,公司现金及现金等价物为4.48亿港元,短期银行存款33.71亿港元,两项合计38.19亿港元,较2025年底增加约15%。
公司表示,董事会在考虑集团盈利能力及充裕现金流后决定维持中期股息。
烟叶业务分化:进口收入降40.5%,国际烟叶业务明显扩大
烟叶进口仍是中烟香港最大单项业务。上半年收入49.99亿港元,同比下降40.5%;毛利5.44亿港元,同比下降20.8%。公司称,下降主要受到国际贸易关系及发运节奏影响,美国等地区烟叶进口数量同比减少。
但烟叶进口本质上主要服务中国国内卷烟工业体系的进口需求。中烟香港向中烟国际销售进口烟叶,业务规模同时受到国内需求、计划安排以及全球供应和贸易环境影响。因此,这一板块对中烟香港收入规模影响很大,但收入波动并不能简单等同于其国际市场开拓能力变化。
另一边,直接面向全球市场的烟叶业务明显增长。为观察这一变化,2Firsts将财报中分别披露的烟叶出口和巴西经营合并作为“国际烟叶业务”观察。按公司分部数据计算,两项上半年收入合计约21.19亿港元,同比增长56.8%,占集团收入约28.1%,去年同期约为13.1%;合计毛利同比增长约39.7%。
其中,烟叶出口收入增长52.7%,毛利增长60.6%。公司提到拓展新货源、非独家经营区域和直营客户,并加强与大型跨国卷烟企业合作。巴西经营收入增长81.3%,但毛利仅增长15%,按2Firsts计算,毛利率由约27.4%降至17.4%,显示规模增长快于毛利增长。
这并不意味着中烟香港已经降低对烟叶的依赖。按公司产品口径,上半年烟叶类产品销售额仍占集团收入约94.4%。变化主要发生在烟叶业务内部:面向国内进口需求的业务收缩,而面向国际客户及海外原产地经营的业务权重上升。
卷烟出口收入降25.3%,制度切换下毛利改善持续性待观察
上半年,中烟香港卷烟出口业务收入4.12亿港元,同比下降25.3%,但毛利增长4.9%至1.49亿港元。按2Firsts根据公司披露数据计算,该业务毛利率由去年同期约25.7%升至36.1%。公司表示,销量及收入下降主要受到境内免税市场业务管理流程调整的阶段性影响,导致卷烟发运延后;毛利增长则主要受直供免税零售渠道、品规结构优化以及自营业务规模扩大带动。
这里需要区分两个名称相近但职能不同的主体。中烟香港是中国烟草体系内唯一的烟草业务上市公司,承担包括卷烟出口在内的国际业务;中国烟草国际有限公司(简称“中烟国际”或CTI)则是中国烟草总公司全资拥有的境内企业。根据2026年实施的境内免税新规,中烟国际成为唯一具备向中国境内免税市场出口卷烟国营贸易资格的企业。
新规自2026年1月1日起生效,并设置六个月过渡期,7月1日起全面执行,因此整个上半年恰好处于制度切换阶段。根据中烟香港2月13日公告,为继续通过中烟香港向境内免税市场开展卷烟业务,相关卷烟生产企业需要委托中烟国际作为具备出口资格的代理方参与交易。但中烟香港原有独家卷烟出口业务并未因此被替代:框架协议下的交易条款和定价政策保持不变,新增代理成本由相关交易对手承担,中烟国际也不会因此向中烟香港收取费用。
这意味着,新规主要重新安排了境内免税卷烟的合规和出口资格路径,而没有改变中烟香港原有业务的基本经济安排。不过,本期毛利率明显上升也需要结合过渡期因素理解。由于部分卷烟发运延后,上半年确认收入的产品、渠道和市场组合可能与正常时期不同;因此,直供渠道增加、自营业务扩大和品规优化固然对毛利形成支持,但当前36.1%的毛利率是否代表稳定改善,仍需要观察下半年发运恢复后的业务结构。公司目前没有披露各因素对毛利率变化的具体贡献。
国产雪茄是卷烟出口板块另一个值得观察的产品方向。2025年,中烟香港先后与四川、湖北、山东、安徽相关烟草工业企业签署长城、黄鹤楼、泰山和王冠等雪茄品牌的海外独家经销或代理协议,公司称已“初步构建起中国雪茄国际业务统一经销平台”,并披露当年有税市场雪茄业务取得大幅增长。2026年公司还提出继续拓展雪茄海外市场和渠道。
不过,中烟香港并未单独披露2026年上半年的雪茄收入、销量和毛利,因此现阶段尚不能判断国产雪茄对本期卷烟出口毛利率上升的具体贡献。其意义更多在于,中烟香港正在卷烟以外扩展中国烟草品牌国际化的产品组合。
从7月1日起,境内免税新制度进入全面执行阶段。下半年卷烟发运能否恢复、延期订单如何释放,以及毛利率在更正常的销售结构下能否维持,将比上半年单期数字更能反映中烟香港在新制度下的卷烟业务表现。
新型烟草收入不足千万港元,规模化增长仍待形成
中烟香港新型烟草业务目前仍未形成规模。上半年新型烟草制品出口收入980.9万港元,同比下降32.8%;毛利52.2万港元,同比下降33.1%,收入约占集团总收入0.13%。公司将下降归因于地缘政治冲突、目标市场监管趋严以及供需稳定性不足。
这意味着,从中烟香港当前财务结构看,新型烟草尚未成为重要增长来源。公司下半年计划继续优化品牌及产品结构,引导供应商推进产品迭代,并在核心市场探索新的运营模式。
2Firsts联合创始人兼CEO 赵童认为,国内加热卷烟市场的逐步放开和发展,有助于中国烟草进一步积累加热卷烟、尼古丁袋等新型烟草制品在产品、技术和品牌方面的能力,并推动相关产品和技术国际化。从长期看,这也将扩大中烟香港等国际业务平台可以承接的出口业务基础。
投融资平台定位持续强化,外部资本运作仍待突破
除了现有贸易业务,中烟香港对“投融资平台”的定位也在持续强化。
这一方向并非2026年上半年首次提出。2025年年报已披露,公司推进投资并购标的筛选,并提出未来“努力开展跨国并购”;2026年规划进一步提出坚持“国际市场拓展主体与投融资平台核心定位”,以“内生增长与外延拓展双轮驱动”推进发展。2026年上半年报告继续沿用这一定位,并进一步提出推动国际业务资源整合与全产业链建设、发掘潜在投资机会。
回顾中烟香港上市后的资本运作,2021年是一个重要节点。当年,中烟香港从其直接控股股东中烟国际集团有限公司手中,以6340万美元、约4.946亿港元现金收购中烟巴西100%股权,并由此间接持有CBT 51%股权。该交易属于中国烟草体系内部的资产整合,而非从体系外独立第三方进行的跨境收购。
这项交易也直接形成了今天的“巴西经营业务”。中烟香港由此进入巴西当地烟叶采购、加工、销售及农业投入品等业务。2026年上半年,巴西经营收入同比增长81.3%至3.54亿港元,也显示资本运作可以改变中烟香港的业务结构。公司目前的集团架构显示,中烟香港全资持有中烟巴西,并通过其持有CBT 51%股权。
但从公开披露看,中烟香港迄今最具代表性的重大收购仍是这笔体系内部资产整合,尚未出现针对中国烟草体系外独立第三方企业的同类重大股权并购。与此同时,截至2026年6月底,公司并无重大投资,也没有进行重大收购或出售,并未披露重大投资及资本资产计划。
IPO募集资金本身也提供了一个补充视角。中烟香港上市时将4.068亿港元募集资金规划用于“对集团业务形成补充的投资与收购”,截至2026年6月底仍有8140万港元未使用;全部IPO募集资金尚未使用余额为4.04亿港元。公司预计相关剩余款项于2027年6月30日前使用,但同时注明时间表可能根据市场状况调整。
8140万港元的投资与收购专项余额并不能代表中烟香港整体的潜在资本能力。截至6月底,公司现金及短期银行存款合计38.19亿港元。更值得观察的是,在公司持续强化“投融资平台”和“外延拓展”定位的背景下,其资本运作未来是否会从中国烟草体系内部的海外资产整合,进一步延伸至体系外的品牌、渠道、技术或其他产业资产。
从2026年上半年数据看,中烟香港当前的收入基础仍高度集中于烟叶,国际烟叶业务正在扩大,卷烟业务处于制度调整阶段,新型烟草则尚未形成规模。下一阶段值得关注的,不只是现有业务能否恢复增长,更在于国际烟叶、新型烟草、雪茄以及潜在外延投资中,哪些能够逐步形成新的、可持续的增长动能。
关于中国烟草的国际化、财务表现及业务发展,欢迎继续关注2Firsts的持续报道。
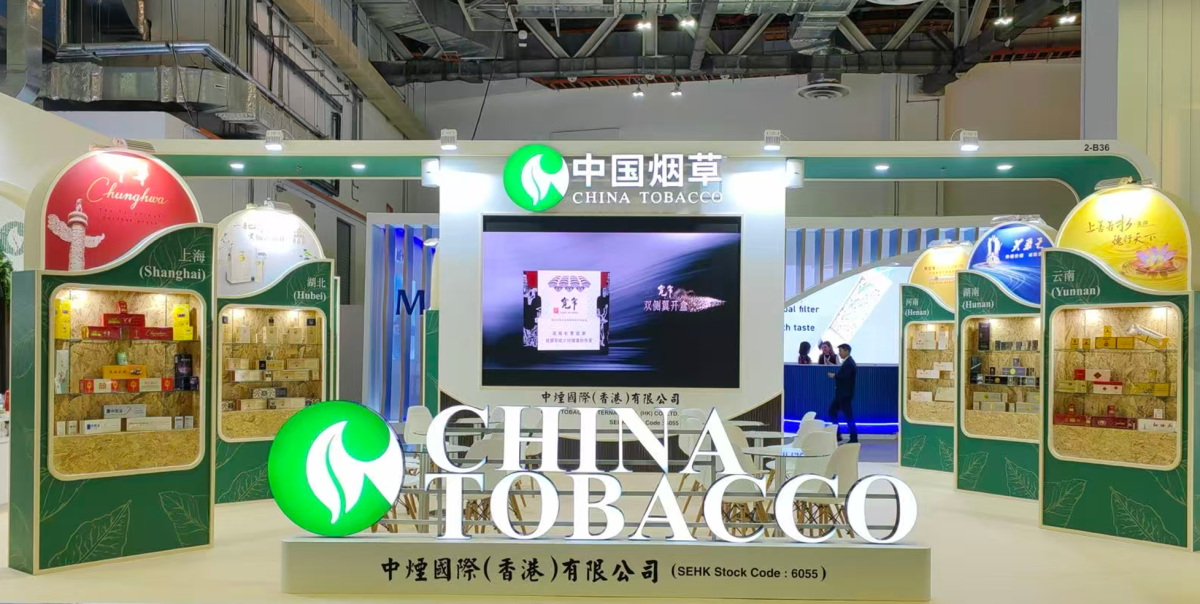
封面图:中烟香港参加国际展会|2Firsts拍摄。

欢迎向 2Firsts 提供相关线索、投稿、联系访谈或针对本文发表评论。
请联系:info@2firsts.com,或在 LinkedIn 上联系两个至上 2Firsts CEO 赵童(Alan Zhao)。
声明
1. 本文仅供专业研究用途,聚焦行业、技术与政策等相关内容。文中涉及的品牌与产品,仅为客观描述之目的,不构成对任何品牌或产品的认可、推荐或宣传。
2. 含尼古丁产品(包括但不限于卷烟、电子烟、加热烟草、尼古丁袋)具有显著健康风险。使用者须遵守其所在辖区的相关法律法规。
3. 本文不应作为任何投资决策或相关建议的依据。对于内容中的任何错误或不准确之处,2Firsts不承担直接或间接责任。
4. 未达到法定年龄的个人禁止访问或阅读本文。
版权声明
本文为2Firsts原创内容,或转载自第三方来源并已明确标注出处。其版权及使用权归2Firsts或原始版权所有方所有。任何个人或机构未经授权,不得复制、转载、分发或以其他形式使用本文内容,违者将依法追究法律责任。
如有版权相关事宜,请联系:info@2firsts.com
AI辅助声明
本文部分内容可能借助AI工具完成翻译或编辑,以提升效率。但由于技术限制,可能存在误差。建议读者参考原始来源以获取更准确的信息。
欢迎读者指出可能存在的问题,请联系:info@2firsts.com