本网站仅供国际用户访问,中国大陆用户请继续关注2Firsts视频号等国内社交媒体。
中文站
中文站
英文站 - English
本网站仅供国际用户访问,中国大陆用户请继续关注2Firsts视频号等国内社交媒体。
监管

韩国宪法法院裁定液态电子烟按容量征税合宪,涉案税率为每毫升370韩元和628韩元

09-18
两个至上
09-18
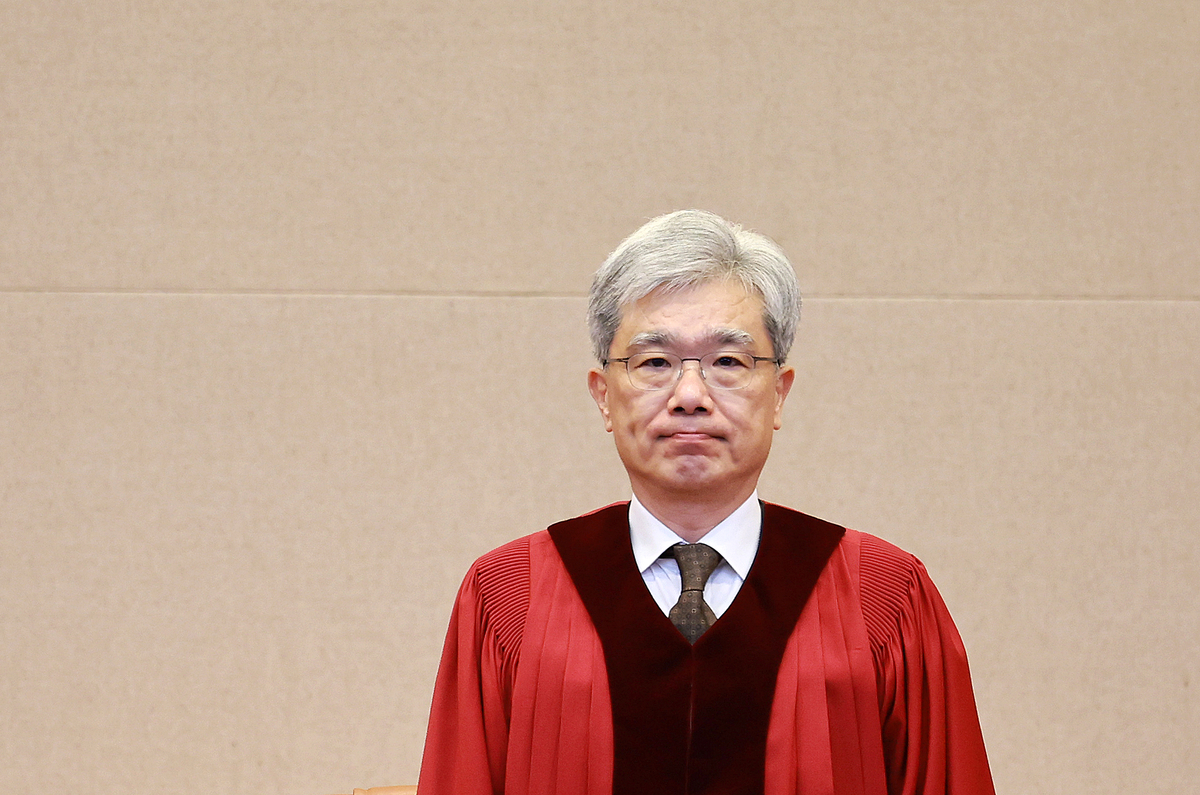
韩国宪法法院裁定,对使用尼古丁溶液的液态电子烟按溶液容量征收固定税额不违反宪法,涉案标准分别为每毫升370韩元个别消费税和628韩元烟草消费税。案件源于进口商申报尼古丁来自烟草茎而非烟草叶后引发的历史税务争议。韩国已于2026年4月扩大烟草法律定义,将合成尼古丁纳入监管;现行税法同时对非烟草来源产品设置部分税费减半安排。

核心概要

  • 韩国宪法法院2026年9月17日以全体一致意见裁定,液态电子烟按照尼古丁溶液容量适用固定税率不违反宪法。
  • 涉案税率分别为每毫升370韩元个别消费税和628韩元烟草消费税,计税基础为尼古丁溶液容量,而非产品售价或尼古丁浓度。
  • 涉案企业申报尼古丁来自烟草茎,税务及海关机关则认定相关产品含烟草叶来源尼古丁并据此征税。
  • 韩国自2026年4月24日起将以“烟草或尼古丁”为原料的产品纳入烟草定义;对不含烟草及烟草来源尼古丁的产品,现行部分税费按标准税率的50%计征或减免。

2Firsts

2026年9月18日

据韩国宪法法院于2026年9月17日公布的裁决,对使用尼古丁溶液的液态电子烟按照溶液容量征收固定税额不违反宪法。法院以全体一致意见认定,涉案旧《个别消费税法》规定的每毫升370韩元个别消费税,以及《地方税法》规定的每毫升628韩元烟草消费税容量计税条款均符合宪法。

此次裁决涉及2026헌바70、133合并案和2026헌가1案。前者涉及旧《个别消费税法》对使用尼古丁溶液的电子烟按每毫升370韩元征税的规定;后者涉及《地方税法》下每毫升628韩元的烟草消费税,以及旧《烟草事业法》以“烟草叶”为基础界定烟草的规定。

案件涉及5家液态电子烟进口及销售企业和两名经营者。相关企业从中国、马来西亚等地进口使用尼古丁原液制成的电子烟液,并向海关申报称尼古丁来自烟草茎,而非烟草叶,因此不属于当时《烟草事业法》定义的烟草。

税务及海关机关则认定涉案产品含有烟草叶来源的尼古丁原液,属于旧法下的烟草,并据此进行税务追征。企业随后提起行政诉讼,并在相关诉讼中对计税条款提出违宪审查。

法院支持按尼古丁溶液容量征税

案件争议之一,是液态电子烟税额是否可以直接按照最终尼古丁溶液容量计算,而不区分产品价格或实际尼古丁浓度。

涉案《地方税法》对使用尼古丁溶液的电子烟按每毫升628韩元征收烟草消费税;《个别消费税法》对应标准为每毫升370韩元。

企业主张,尼古丁浓度不同的产品只要液体容量相同即承担相同税额,按容量计税侵犯财产权。

宪法法院驳回了这一主张。法院认为,尼古丁溶液容量能够客观确认且易于测量,以容量作为计税标准有利于税务行政效率和法律稳定性。

法院还认为,根据不同烟草产品最终流通和销售形态确定计税标准,符合韩国烟草税制采用的计税原则,并可明确税额计算、稳定征管。

在个别消费税案件中,法院还指出,对电子烟征收个别消费税具有增加财政收入、抑制有害烟草消费和保护公众健康等立法目的。

旧法“烟草叶”定义未获实体合宪判断

2026헌가1案还涉及旧《烟草事业法》对烟草的定义。

旧法将烟草界定为以“烟草叶”为原料制造的产品,由此使烟草茎、根等部位提取的尼古丁,以及合成尼古丁是否属于法定烟草,长期成为韩国电子烟监管和税务争议的一部分。

首尔行政法院就旧《地方税法》援引的“烟草叶”定义向宪法法院提出违宪法律审查。

宪法法院以该问题与原审案件结果不具备必要关联性为由,驳回这一部分审查请求,没有对旧法“烟草叶”定义本身是否合宪作出实体判断。

法院指出,即使未来通过补救性立法将烟草茎来源尼古丁和合成尼古丁纳入烟草消费税范围,如果涉案商品最终被认定实际使用的是烟草叶来源尼古丁,其按照旧法仍属于烟草并承担相应税负。

韩国已扩大烟草定义,合成尼古丁进入监管体系

此次案件涉及的税务争议形成于韩国扩大烟草法律定义之前。

韩国于2025年12月23日公布修订后的《烟草事业法》,并自2026年4月24日起实施。新法将烟草定义由以“烟草叶”为原料制造的产品,扩大为以“烟草或尼古丁”为全部或部分原料制造、用于吸食、吸入、咀嚼或嗅闻的产品,药品及准药品除外。

这一修订使此前不属于旧定义的合成尼古丁电子烟进入烟草监管体系,包括相关销售和流通规定。

税法也同步调整。现行《个别消费税法》仍将使用尼古丁溶液的电子烟标准税率列为每毫升370韩元,《地方税法》的标准烟草消费税率为每毫升628韩元。

不过,对不以烟草或烟草来源尼古丁作为全部或部分原料的产品,两部法律目前均按相应标准税率的50%计征。以液态电子烟计算,标准税率对应的50%分别为个别消费税每毫升185韩元和烟草消费税每毫升314韩元。

除上述两项税种外,韩国液态电子烟还涉及国民健康促进负担金。现行标准为使用尼古丁溶液的电子烟每毫升525韩元;对不含烟草及烟草来源尼古丁的产品,现行法律同样规定减免50%。

因此,9月17日裁决确认的是涉案容量计税条款的合宪性,并不意味着所有现行液态电子烟均统一承担每毫升370韩元和628韩元的全额税率。

旧烟草定义曾引发尼古丁来源争议

韩国企划财政部门曾于2016年解释,当时《烟草事业法》所称烟草覆盖以烟草叶为原料的产品,而烟草茎或根来源尼古丁不属于这一法律定义。

此后,以烟草茎、根来源名义进口的尼古丁产品增加。由于相关产品被申报为不属于法定烟草,其是否应缴纳烟草消费税、个别消费税和国民健康促进负担金等成为持续多年的税务争议。

此次案件中的进口企业同样申报所用尼古丁来自烟草茎,但韩国税务和海关机关认定相关产品实际含烟草叶来源尼古丁,并据此征税。

9月17日的裁决维持了以尼古丁溶液容量作为涉案个别消费税和烟草消费税计税基础的法律安排。

关注2Firsts,及时了解全球烟草与尼古丁行业监管政策、市场变化及产业趋势。

封面图源:Seoul Economic Daily

欢迎向 2Firsts 提供相关线索、投稿、联系访谈或针对本文发表评论。

请联系:info@2firsts.com,或在 LinkedIn 上联系两个至上 2Firsts CEO 赵童(Alan Zhao)。


声明


1.  本文仅供专业研究用途,聚焦行业、技术与政策等相关内容。文中涉及的品牌与产品,仅为客观描述之目的,不构成对任何品牌或产品的认可、推荐或宣传。

2.  含尼古丁产品(包括但不限于卷烟、电子烟、加热烟草、尼古丁袋)具有显著健康风险。使用者须遵守其所在辖区的相关法律法规。

3.  本文不应作为任何投资决策或相关建议的依据。对于内容中的任何错误或不准确之处,2Firsts不承担直接或间接责任。

4.  未达到法定年龄的个人禁止访问或阅读本文。


版权声明


本文为2Firsts原创内容,或转载自第三方来源并已明确标注出处。其版权及使用权归2Firsts或原始版权所有方所有。任何个人或机构未经授权,不得复制、转载、分发或以其他形式使用本文内容,违者将依法追究法律责任。

如有版权相关事宜,请联系:info@2firsts.com


AI辅助声明


本文部分内容可能借助AI工具完成翻译或编辑,以提升效率。但由于技术限制,可能存在误差。建议读者参考原始来源以获取更准确的信息。

欢迎读者指出可能存在的问题,请联系:info@2firsts.com


推荐阅读
FRE、ALP两大尼古丁袋品牌推动Modern Oral业务占Q2销售48%,Turning Point Brands更换CEO并下调盈利指引上限
Turning Point Brands宣布,执行董事长David E. Glazek将于10月1日起接任CEO,Graham Purdy因个人原因离任。公司同时将2026年调整后息税折旧摊销前利润(Adjusted EBITDA)指引从7000万至9000万美元收窄至7000万至8000万美元,但维持Modern Oral全年3.30亿至3.50亿美元毛销售额及2.60亿至2.70亿美元净销售额目标。第二季度,FRE和ALP推动Modern Oral净销售额同比增长128%至6840万美元,占公司总净销售额48%;同期调整后EBITDA同比下降50%。消息公布后,TPB股价9月21日收跌约10%。
美国市场
09-22
韩国全面审查类尼古丁和无尼古丁电子烟液体进口,中国来源均超99%,中国供应链文件纳入全面核验
韩国关税厅进一步收紧类尼古丁和无尼古丁电子烟液体进口管理,对相关产品实施100%文件审查,并对所有电子烟液体进口申报开展通关前成分分析。截至2026年9月20日,韩国类尼古丁液体进口约15吨,其中99.99%来自中国;无尼古丁液体约316吨,其中约315吨、占99.7%来自中国。韩国今年4月将合成尼古丁纳入烟草监管体系后,海关陆续提高对替代尼古丁类别及“无尼古丁”申报的审查力度,并要求进口商提交包括中国生产许可、出口申报和交易关系在内的供应链文件。
监管
09-24
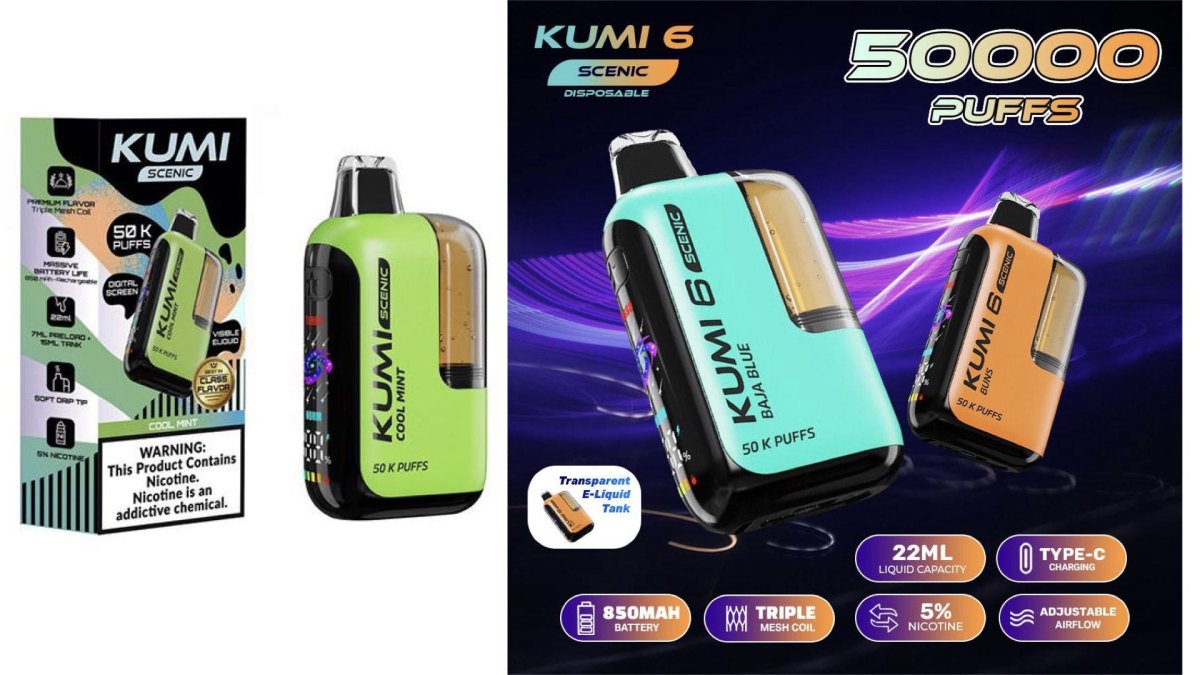
产品|KUMI SCENIC 50K采用尼古丁与6-甲基尼古丁双配方,6-MN版本进入美国多州目录,路易斯安那州标注FDA豁免
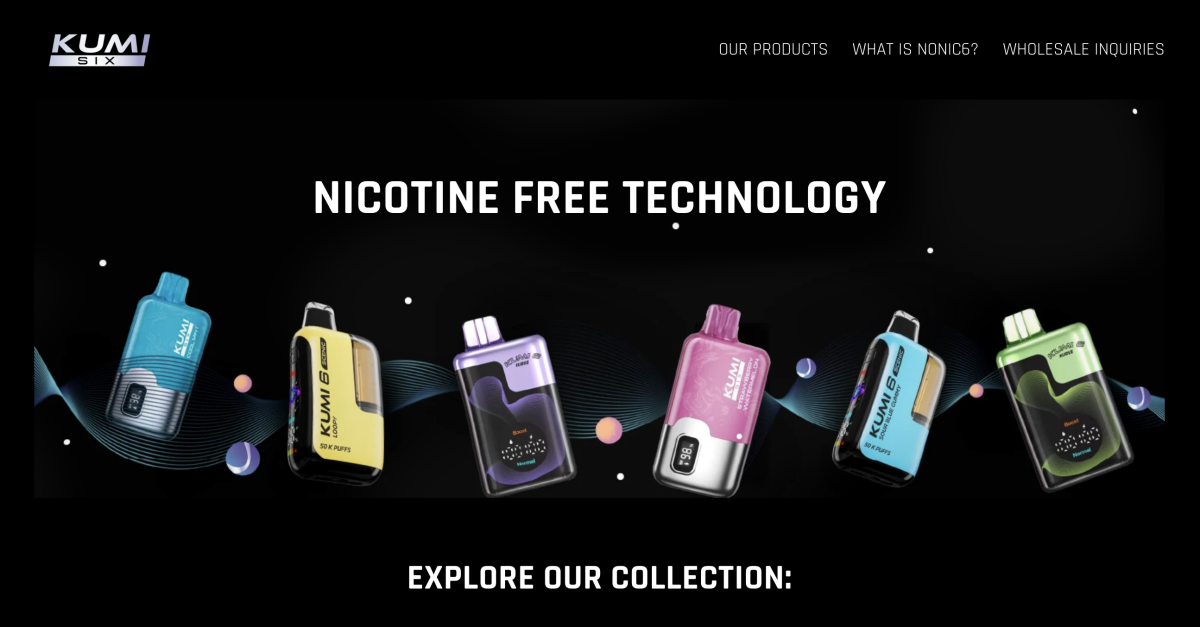
2026年10月美国州级电子烟目录显示,KUMI 6 SCENIC 50K已进入路易斯安那州及内布拉斯加州目录,其中路易斯安那州将20条相关产品记录标注为“FDA EXEMPTION”(FDA豁免)。KUMI SCENIC系列同时提供传统尼古丁盐与6-甲基尼古丁(6-MN)配方版本,两者均标称22mL容量、最高50,000口。美国批发商2025年8月的记录显示,两款产品建议零售价均为19.99美元。6-MN版本还使用NoNic6及“Nicotine-Free”等相关商业表述。
产品
10-27
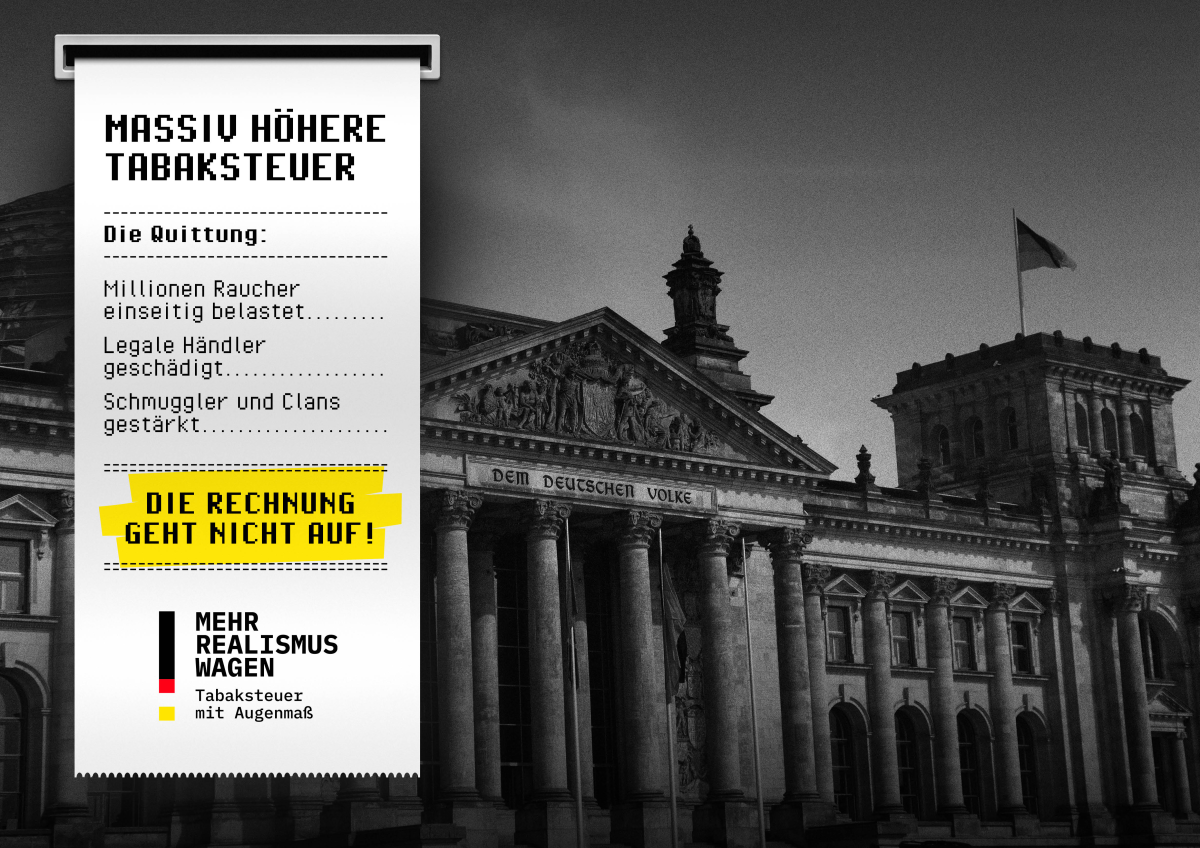
德国烟草税法24日将一读,政府拟2027至2030年连续加税,BAT、JTI、PMI等支持调整方案
德国联邦议院将于9月24日对《烟草税法修正案》进行一读。政府计划从2027年至2030年连续四年上调卷烟、加热烟草、电子烟烟油和细切烟草等产品税率,预计2027年新增税收7.56亿欧元,到2030年年度新增税收达35.89亿欧元。议会审议前夕,德国烟草与新型产品行业协会(BVTE)发起“Tabaksteuer mit Augenmaß”倡议,获得BAT、JTI、Philip Morris、Reemtsma及批零协会支持,主张降低加税幅度并扩大不同产品之间的税率差异。
欧洲监管
09-23
法国上市电子烟经销商Kumulus Vape2026年H1营收降8.3%但净利润增24%,B2B下滑、B2C与门店网络增长
法国电子烟企业Kumulus Vape 2026年上半年营收为2550万欧元,同比下降8.3%,其中占收入主体的B2B分销业务下降11%至2160万欧元;B2C和门店网络收入则分别增长5.6%和17.8%。同期,公司商业毛利率由21.7%升至26.3%,净利润增长24.1%至80万欧元。公司将盈利改善归因于产品目录优化、物流重组以及自有品牌生产单元Labster逐步放量。
欧洲市场
09-17
AIR Global纳斯达克上市四个月后启动债务再融资,拟发约4亿美元无担保票据
AIR Global旗下全资子公司AIR Limited启动美元高级无担保票据发行,募集资金将主要用于偿还现有定期贷款和循环信贷。AIR尚未披露最终发行规模、期限及利率;据Refinitiv援引穆迪信息,拟发行规模预计约4亿美元,并获Ba3评级。截至2026年6月底,公司定期贷款和循环信贷未偿本金合计约4.124亿美元,净债务为3.448亿美元。同期,Al Fakher所在调味水烟膏业务贡献约99%的公司收入,而包括Crown Switch在内的New Growth Categories收入为220万美元,仍处投入阶段。
国际
09-23
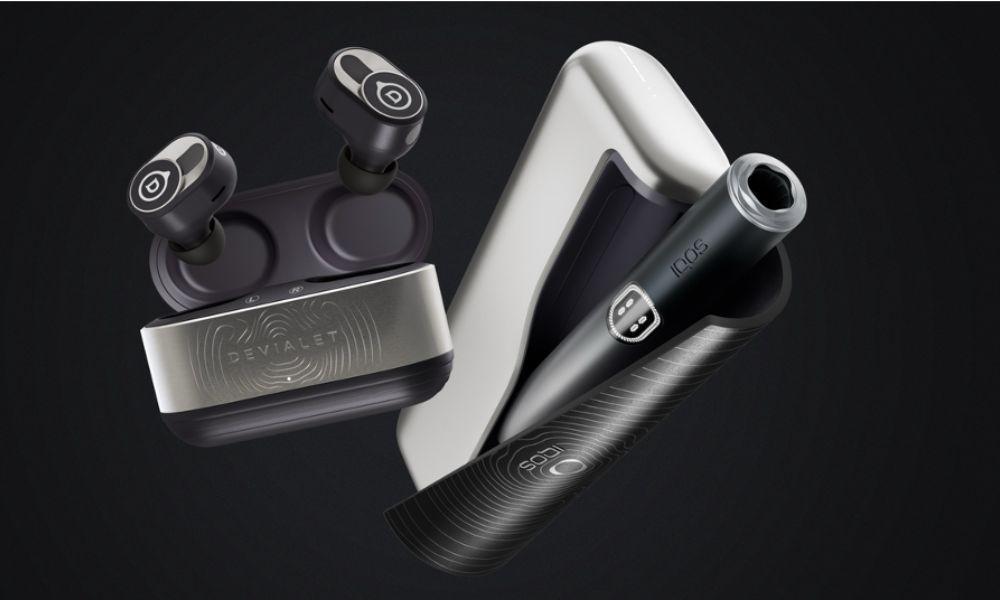
产品|菲莫日本携手法国知名音响品牌DEVIALET推出限量版IQOS,售价较常规版高约60%
菲莫日本(PMJ)与法国音响品牌DEVIALET合作推出限量版加热烟草设备IQOS ILUMA i PRIME Soundsorial Model,已于2026年10月1日在日本上市。产品采用声波纹理、银黑配色及渐变设计,建议零售价为15,980日元(含税),仅在日本4家IQOS官方门店销售。据日本媒体援引公司代表披露,日本市场备货约1,900台。此外,IQOS还推出搭配DEVIALET Gemini II耳机的联名收藏套装,其中440套面向日本市场,通过会员积分抽奖活动提供。
产品
10-23
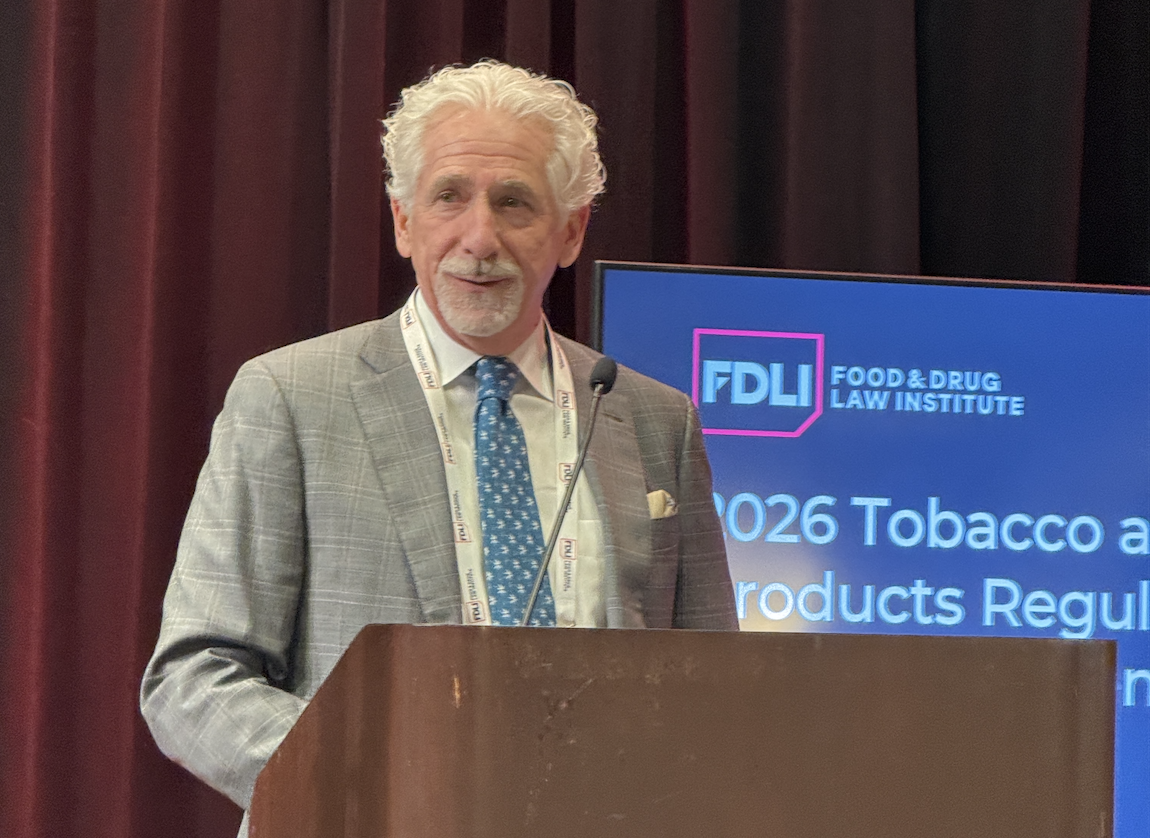
现场报道|美国FDA重新审视PMTA体系,烟草部门主任详解审评提速、AI应用与人员瓶颈
FDA烟草产品中心(CTP)主任Bret Koplow在华盛顿FDLI会议主题演讲中,进一步解释FDA如何重新审视PMTA监管框架。他谈到分类审评、尼古丁袋和sPMTA试点、AI辅助审评,以及待处理申请减少约70%。同时,他首次披露CTP目前仅有9个科学审评团队,并希望数量翻倍以上。演讲还重申烟草减害立场,同时强调青少年保护、调味产品、风险沟通及未经授权电子烟市场问题。2Firsts作为媒体进行现场报道。
监管
10-06
英国电子烟10月起按毫升征税,Hayati、DOJO等品牌推低容量新品以降低单件税负
英国电子烟产品税(Vaping Products Duty,VPD)将于2026年10月1日起实施,按每10毫升烟油2.20英镑征收。税制落地前,DOJO、PIXL和Hayati均出现较同品牌高容量产品更低烟油容量的产品层级:DOJO由10毫升延伸出6毫升版本,PIXL同时销售12毫升8000和6毫升5K,Hayati零售渠道则披露7毫升4K新品。多个品牌的产品线显示,烟油容量正在成为英国电子烟市场新的税负与产品分层变量,但各品牌尚未全部将相关调整明确归因于VPD。
英国市场
09-23
产品|JT将投票第一的EVO Cacao Mint Crystal扩大至日本全国销售,同价推出22支限定装
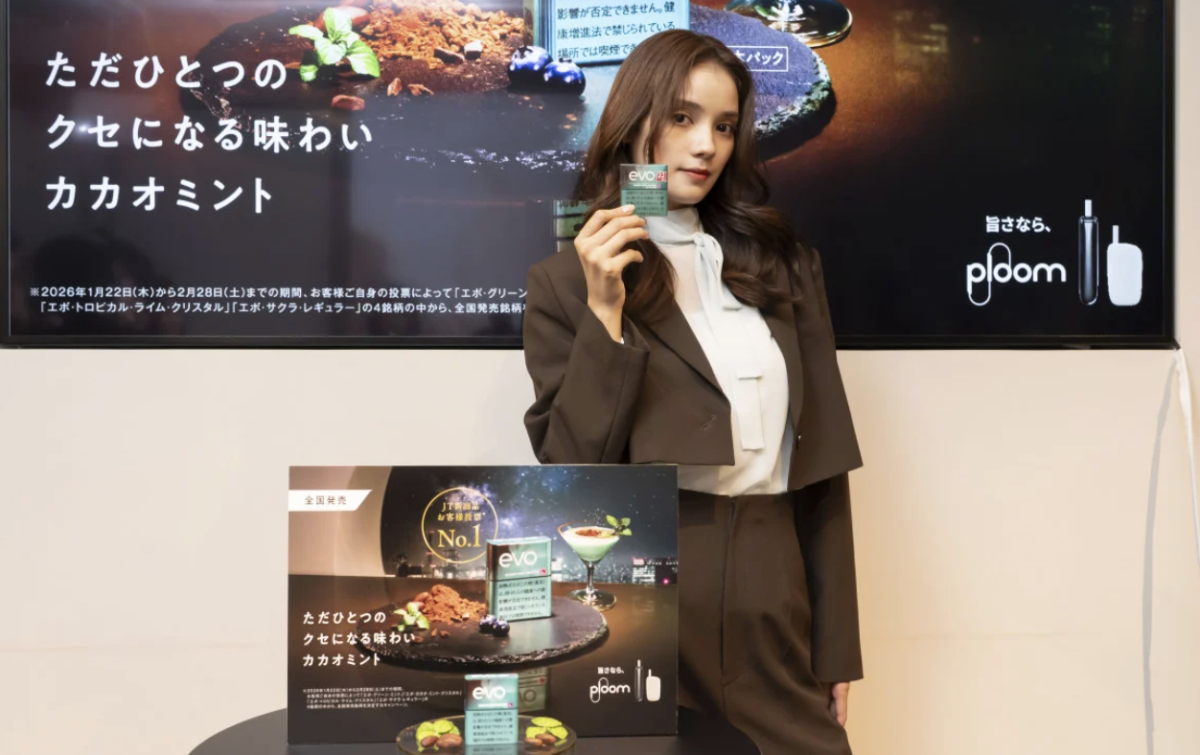
Japan Tobacco(JT,日本烟草产业株式会社)宣布,将于2026年10月6日起把Ploom专用烟支EVO Cacao Mint Crystal的销售范围扩大至日本全国。该产品此前通过CLUB JT Online Shop和Ploom Shop限定销售,并在Ploom首次新烟支用户投票活动中获得第一名。JT还将同步推出22支装数量限定版,与标准20支装同为620日元。产品采用胶囊设计,以薄荷、可可和莓果风味构成主要风味组合。
产品
09-09
温馨提示
本网站仅供产业从业者、研究者等专业人士访问。无关人员请勿进入!
未成年人禁止访问!
确认我已满21周岁
我未满21周岁
本网站不包含任何烟草、电子烟产品广告、销售信息。