核心概要
- 韩国宪法法院2026年9月17日以全体一致意见裁定,液态电子烟按照尼古丁溶液容量适用固定税率不违反宪法。
- 涉案税率分别为每毫升370韩元个别消费税和628韩元烟草消费税,计税基础为尼古丁溶液容量,而非产品售价或尼古丁浓度。
- 涉案企业申报尼古丁来自烟草茎,税务及海关机关则认定相关产品含烟草叶来源尼古丁并据此征税。
- 韩国自2026年4月24日起将以“烟草或尼古丁”为原料的产品纳入烟草定义;对不含烟草及烟草来源尼古丁的产品,现行部分税费按标准税率的50%计征或减免。
2Firsts
2026年9月18日
据韩国宪法法院于2026年9月17日公布的裁决,对使用尼古丁溶液的液态电子烟按照溶液容量征收固定税额不违反宪法。法院以全体一致意见认定,涉案旧《个别消费税法》规定的每毫升370韩元个别消费税,以及《地方税法》规定的每毫升628韩元烟草消费税容量计税条款均符合宪法。
此次裁决涉及2026헌바70、133合并案和2026헌가1案。前者涉及旧《个别消费税法》对使用尼古丁溶液的电子烟按每毫升370韩元征税的规定;后者涉及《地方税法》下每毫升628韩元的烟草消费税,以及旧《烟草事业法》以“烟草叶”为基础界定烟草的规定。
案件涉及5家液态电子烟进口及销售企业和两名经营者。相关企业从中国、马来西亚等地进口使用尼古丁原液制成的电子烟液,并向海关申报称尼古丁来自烟草茎,而非烟草叶,因此不属于当时《烟草事业法》定义的烟草。
税务及海关机关则认定涉案产品含有烟草叶来源的尼古丁原液,属于旧法下的烟草,并据此进行税务追征。企业随后提起行政诉讼,并在相关诉讼中对计税条款提出违宪审查。
法院支持按尼古丁溶液容量征税
案件争议之一,是液态电子烟税额是否可以直接按照最终尼古丁溶液容量计算,而不区分产品价格或实际尼古丁浓度。
涉案《地方税法》对使用尼古丁溶液的电子烟按每毫升628韩元征收烟草消费税;《个别消费税法》对应标准为每毫升370韩元。
企业主张,尼古丁浓度不同的产品只要液体容量相同即承担相同税额,按容量计税侵犯财产权。
宪法法院驳回了这一主张。法院认为,尼古丁溶液容量能够客观确认且易于测量,以容量作为计税标准有利于税务行政效率和法律稳定性。
法院还认为,根据不同烟草产品最终流通和销售形态确定计税标准,符合韩国烟草税制采用的计税原则,并可明确税额计算、稳定征管。
在个别消费税案件中,法院还指出,对电子烟征收个别消费税具有增加财政收入、抑制有害烟草消费和保护公众健康等立法目的。
旧法“烟草叶”定义未获实体合宪判断
2026헌가1案还涉及旧《烟草事业法》对烟草的定义。
旧法将烟草界定为以“烟草叶”为原料制造的产品,由此使烟草茎、根等部位提取的尼古丁,以及合成尼古丁是否属于法定烟草,长期成为韩国电子烟监管和税务争议的一部分。
首尔行政法院就旧《地方税法》援引的“烟草叶”定义向宪法法院提出违宪法律审查。
宪法法院以该问题与原审案件结果不具备必要关联性为由,驳回这一部分审查请求,没有对旧法“烟草叶”定义本身是否合宪作出实体判断。
法院指出,即使未来通过补救性立法将烟草茎来源尼古丁和合成尼古丁纳入烟草消费税范围,如果涉案商品最终被认定实际使用的是烟草叶来源尼古丁,其按照旧法仍属于烟草并承担相应税负。
韩国已扩大烟草定义,合成尼古丁进入监管体系
此次案件涉及的税务争议形成于韩国扩大烟草法律定义之前。
韩国于2025年12月23日公布修订后的《烟草事业法》,并自2026年4月24日起实施。新法将烟草定义由以“烟草叶”为原料制造的产品,扩大为以“烟草或尼古丁”为全部或部分原料制造、用于吸食、吸入、咀嚼或嗅闻的产品,药品及准药品除外。
这一修订使此前不属于旧定义的合成尼古丁电子烟进入烟草监管体系,包括相关销售和流通规定。
税法也同步调整。现行《个别消费税法》仍将使用尼古丁溶液的电子烟标准税率列为每毫升370韩元,《地方税法》的标准烟草消费税率为每毫升628韩元。
不过,对不以烟草或烟草来源尼古丁作为全部或部分原料的产品,两部法律目前均按相应标准税率的50%计征。以液态电子烟计算,标准税率对应的50%分别为个别消费税每毫升185韩元和烟草消费税每毫升314韩元。
除上述两项税种外,韩国液态电子烟还涉及国民健康促进负担金。现行标准为使用尼古丁溶液的电子烟每毫升525韩元;对不含烟草及烟草来源尼古丁的产品,现行法律同样规定减免50%。
因此,9月17日裁决确认的是涉案容量计税条款的合宪性,并不意味着所有现行液态电子烟均统一承担每毫升370韩元和628韩元的全额税率。
旧烟草定义曾引发尼古丁来源争议
韩国企划财政部门曾于2016年解释,当时《烟草事业法》所称烟草覆盖以烟草叶为原料的产品,而烟草茎或根来源尼古丁不属于这一法律定义。
此后,以烟草茎、根来源名义进口的尼古丁产品增加。由于相关产品被申报为不属于法定烟草,其是否应缴纳烟草消费税、个别消费税和国民健康促进负担金等成为持续多年的税务争议。
此次案件中的进口企业同样申报所用尼古丁来自烟草茎,但韩国税务和海关机关认定相关产品实际含烟草叶来源尼古丁,并据此征税。
9月17日的裁决维持了以尼古丁溶液容量作为涉案个别消费税和烟草消费税计税基础的法律安排。
关注2Firsts,及时了解全球烟草与尼古丁行业监管政策、市场变化及产业趋势。
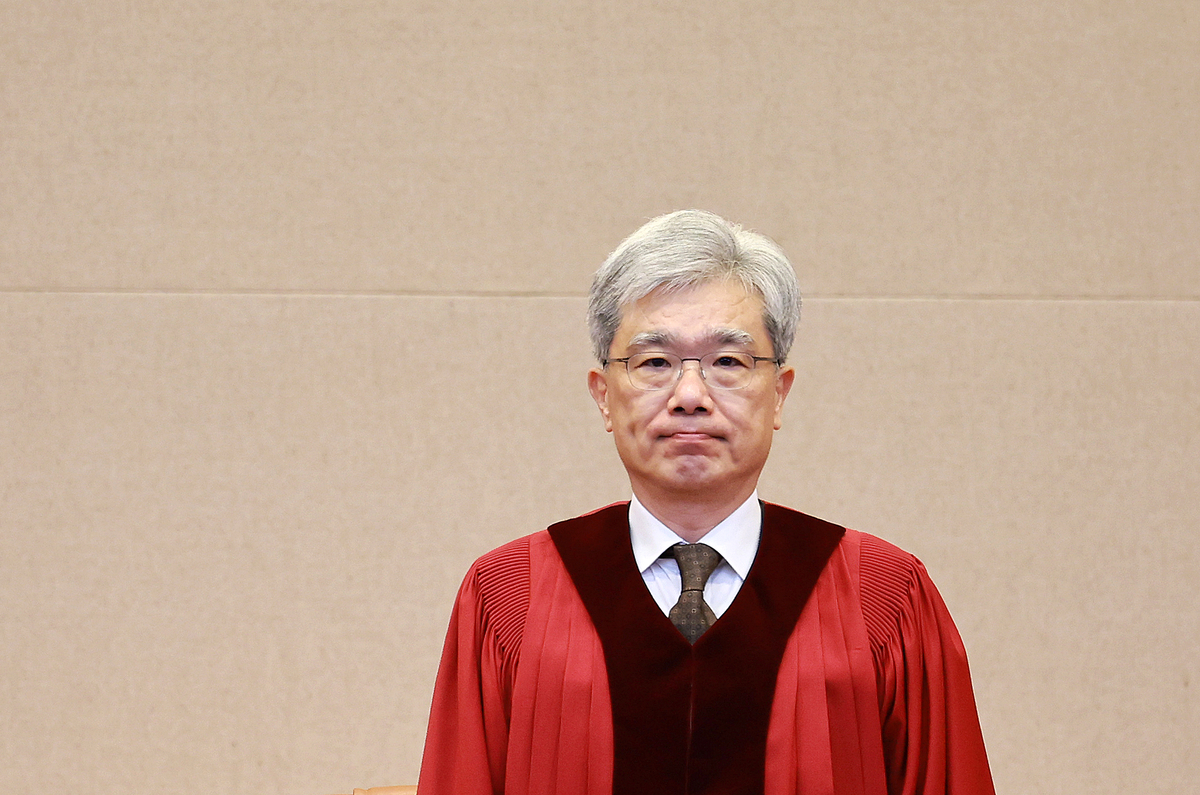
封面图源:Seoul Economic Daily
欢迎向 2Firsts 提供相关线索、投稿、联系访谈或针对本文发表评论。
请联系:info@2firsts.com,或在 LinkedIn 上联系两个至上 2Firsts CEO 赵童(Alan Zhao)。
声明
1. 本文仅供专业研究用途,聚焦行业、技术与政策等相关内容。文中涉及的品牌与产品,仅为客观描述之目的,不构成对任何品牌或产品的认可、推荐或宣传。
2. 含尼古丁产品(包括但不限于卷烟、电子烟、加热烟草、尼古丁袋)具有显著健康风险。使用者须遵守其所在辖区的相关法律法规。
3. 本文不应作为任何投资决策或相关建议的依据。对于内容中的任何错误或不准确之处,2Firsts不承担直接或间接责任。
4. 未达到法定年龄的个人禁止访问或阅读本文。
版权声明
本文为2Firsts原创内容,或转载自第三方来源并已明确标注出处。其版权及使用权归2Firsts或原始版权所有方所有。任何个人或机构未经授权,不得复制、转载、分发或以其他形式使用本文内容,违者将依法追究法律责任。
如有版权相关事宜,请联系:info@2firsts.com
AI辅助声明
本文部分内容可能借助AI工具完成翻译或编辑,以提升效率。但由于技术限制,可能存在误差。建议读者参考原始来源以获取更准确的信息。
欢迎读者指出可能存在的问题,请联系:info@2firsts.com