核心概要
- RLX Technology已被剔除出富时全球指数(FTSE All-World Index),调整自2026年9月21日起生效;富时罗素公开资料尚未说明此次退出的具体原因。
- 富时罗素公开文件显示,RLX最迟在2022年已进入其全球股票指数体系,当时其美国存托凭证被归类为中国大型股。
- 9月18日,RLX成交量约4477万股,前一交易日约为191万股;当天股价收于1.68美元,下跌2.33%。
- RLX第二季度净收入为10.105亿元人民币(约1.489亿美元),同比增长14.8%;国际业务占收入68.5%。
- 第一季度收入为15.858亿元人民币,国际业务占比72.3%。公司称第一季度包含中国出口相关监管变化带来的一次性收益,第二季度收入及毛利润随后回落。
- RLX 7月取得西欧最大的新型无烟产品及快速消费品分销商之一51%股权及董事会控制权,计划自第三季度起并表。
编者注
本文依据富时罗素、S&P Capital IQ、RLX Technology公开披露文件、美国证券交易委员会(U.S. Securities and Exchange Commission,SEC)文件及公开市场数据编译。有关指数调整原因、交易主体及市场影响的内容,仅在公开资料能够确认的范围内进行表述;对于公开资料未披露的信息,本文不作推断。股价、成交量及指数数据可能随市场变化而更新。
本文聚焦烟草与尼古丁产业、企业经营及相关资本市场动态,仅供新闻与行业信息参考,不构成任何证券或投资产品的买入、卖出、持有建议,也不构成其他形式的投资建议。
2Firsts
2026年9月22日
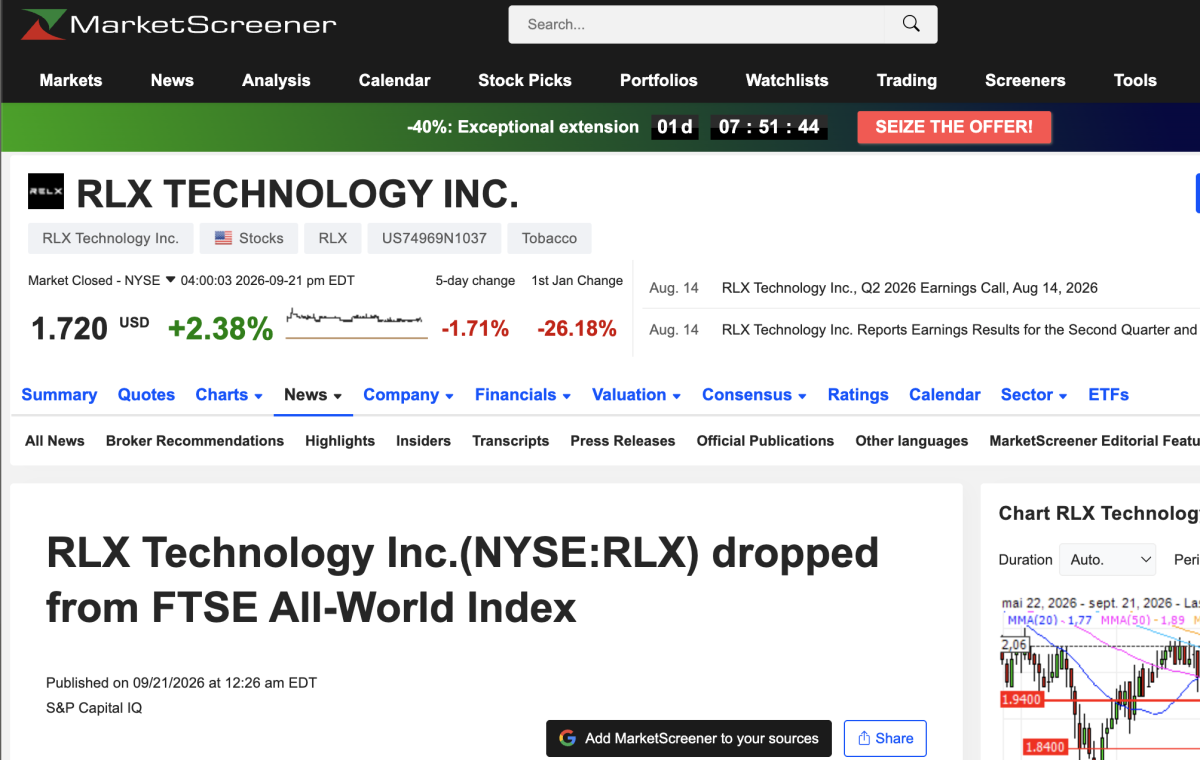
据S&P Capital IQ于9月21日披露,RLX Technology(NYSE: RLX)已被剔除出富时全球指数(FTSE All-World Index)成分股。此次调整发生在富时罗素2026年9月富时全球股票指数系列(FTSE Global Equity Index Series,GEIS)半年度审议周期内,相关变动于9月18日收盘后实施,并自9月21日开盘起生效。
富时罗素目前公开的信息未说明RLX此次被剔除的具体原因,也未明确其是否由中型股(Mid Cap)调整为小型股(Small Cap),或因其他指数资格因素退出。
最迟2022年已进入富时全球股票指数体系
富时罗素公开资料显示,RLX Technology最迟于2022年已进入其全球股票指数体系。
在富时罗素当年发布的一份与《外国公司问责法案》(Holding Foreign Companies Accountable Act,HFCAA)相关的官方文件中,RLX Technology的美国存托凭证(American Depositary Receipt,ADR)被列入中国股票样本,并归类为大型股(Large Cap)。
后续公开基金文件显示,RLX仍持续出现在跟踪富时全球指数的基金持仓中。2024年6月,Invesco FTSE All-World UCITS ETF的持仓文件仍列有RLX Technology;2025年11月,HSBC FTSE All-World Index Fund的持仓中也仍包含RLX。
富时全球指数覆盖全球约90%至95%的可投资股票市值
富时全球指数是富时罗素主要全球股票基准之一,覆盖45个以上发达和新兴市场约4,200只大型及中型股票,代表全球约90%至95%的可投资股票市值。
该指数属于富时全球股票指数系列,由大型股和中型股组成,不包括小型股。
富时罗素在半年度审议中,会在各区域市场内对符合条件的公司进行市值排名,并结合自由流通市值(free-float-adjusted market capitalization)、外资持股限制、流动性和其他可投资性要求,确定指数资格及规模分类。9月半年度审议使用6月底数据建立区域样本。
RLX此次退出发生在上述定期审议周期内,但富时罗素尚未在公开资料中披露针对RLX的具体调整依据。
调仓实施日成交量升至约4477万股
RLX在富时指数调整实施前最后一个交易日出现明显放量。
9月18日,RLX收盘价为1.68美元,当日下跌2.33%,成交量约4477万股。
此前一个交易日9月17日,成交量约为191万股;9月16日约167万股,9月15日约138万股。
9月18日同时是富时本轮指数调整的收盘实施日。公开股票交易数据无法识别具体交易主体,因此无法确定当天成交量中有多少直接来自跟踪富时指数的基金或其他指数调仓交易。
9月21日,即指数调整正式生效后的首个交易日,RLX收于约1.72美元,上涨约2.4%。
国际业务占第二季度收入68.5%
RLX于8月14日公布的2026年第二季度财报显示,公司净收入为10.105亿元人民币(约1.489亿美元),较2025年同期的8.80亿元增长14.8%。
国际业务收入占第二季度总收入的68.5%。公司将同比收入增长主要归因于国际业务扩张,以及2025年5月完成的收购所带来的贡献。
第二季度毛利润为3.578亿元人民币(约5270万美元),同比增长47.8%;毛利率从上年同期的27.5%升至35.4%。RLX将毛利率改善主要归因于收入结构变化和供应链进一步优化。
按美国通用会计准则(U.S. Generally Accepted Accounting Principles,U.S. GAAP)计算,公司第二季度营业利润为1.304亿元人民币,同比增长234.7%;净利润为2.220亿元人民币(约3270万美元),同比增长1.6%。
第二季度收入则低于第一季度。
RLX第一季度净收入为15.858亿元人民币(约2.299亿美元),同比增长96.2%,其中国际业务收入占比为72.3%。
公司首席财务官陆超在第二季度财报中表示,第二季度收入和毛利润较第一季度回落符合公司预期,因为第一季度包含了中国出口相关监管变化带来的一次性收益。
第一季度毛利率为31.8%,第二季度进一步提高至35.4%。
持有约20.46亿美元现金、存款及投资资产
截至2026年6月30日,RLX持有的现金及现金等价物、受限现金、短期银行存款、短期投资、长期银行存款及长期投资证券合计为138.834亿元人民币(约20.462亿美元)。
这一规模低于3月31日的145.297亿元人民币。
第二季度,RLX经营活动使用的净现金为6320万元人民币(约930万美元)。
同期,公司总资产为168.512亿元人民币,总负债为12.250亿元人民币。
收购西欧无烟产品及快速消费品分销商51%股权
RLX同时继续投入海外销售和分销网络。
公司披露,2026年7月收购了西欧最大的新型无烟产品及快速消费品(fast-moving consumer goods,FMCG)分销商之一51%的股权,并取得董事会控制权。
RLX没有在第二季度财报中披露目标公司的名称或交易金额。
根据公司披露,该分销商拥有多渠道物流网络、较广泛的线下分销覆盖,以及自有的企业对企业(business-to-business,B2B)数字订货平台,为欧洲多个主要市场的零售商提供服务。
RLX表示,计划将自身全球供应链和资本资源与该公司的本地渠道能力结合,并寻求成本优化及交叉销售机会。
目标公司的财务业绩计划自2026年第三季度开始并入RLX Technology财务报表。
公司称,其欧洲业务目前采用对当地主要合作伙伴进行战略投资与自身有机增长并行的模式。
从电子烟扩展至现代口含尼古丁袋
RLX的产品组合也开始超出电子烟业务。
首席执行官汪莹(Kate Wang)在第二季度业绩公告中表示,随着行业发展,RLX正在从电子烟扩展至更广泛的无烟产品组合。
公司表示,正在扩大其新推出的**现代口含尼古丁袋(modern oral nicotine pouches)**业务,同时拓展其他无烟产品类别。
RLX尚未在第二季度财报中披露该尼古丁袋业务的品牌名称、销售额、市场份额或具体覆盖国家。
公司目前仍将自身定位为全球品牌电子烟企业。2026年第二季度,国际业务已占其收入68.5%;7月完成的西欧渠道投资将从第三季度开始并表,现代口含尼古丁袋及其他无烟品类也正在进入其海外产品组合。
关注2Firsts,及时获取全球烟草与尼古丁产业动态、企业战略及市场趋势分析。
封面图源:S&P Capital IQ / MarketScreener
欢迎向 2Firsts 提供相关线索、投稿、联系访谈或针对本文发表评论。
请联系:info@2firsts.com,或在 LinkedIn 上联系两个至上 2Firsts CEO 赵童(Alan Zhao)。
声明
1. 本文仅供专业研究用途,聚焦行业、技术与政策等相关内容。文中涉及的品牌与产品,仅为客观描述之目的,不构成对任何品牌或产品的认可、推荐或宣传。
2. 含尼古丁产品(包括但不限于卷烟、电子烟、加热烟草、尼古丁袋)具有显著健康风险。使用者须遵守其所在辖区的相关法律法规。
3. 本文不应作为任何投资决策或相关建议的依据。对于内容中的任何错误或不准确之处,2Firsts不承担直接或间接责任。
4. 未达到法定年龄的个人禁止访问或阅读本文。
版权声明
本文为2Firsts原创内容,或转载自第三方来源并已明确标注出处。其版权及使用权归2Firsts或原始版权所有方所有。任何个人或机构未经授权,不得复制、转载、分发或以其他形式使用本文内容,违者将依法追究法律责任。
如有版权相关事宜,请联系:info@2firsts.com
AI辅助声明
本文部分内容可能借助AI工具完成翻译或编辑,以提升效率。但由于技术限制,可能存在误差。建议读者参考原始来源以获取更准确的信息。
欢迎读者指出可能存在的问题,请联系:info@2firsts.com