核心概要
- 10月1日起,英国对新生产或进口的所有电子烟液体按每10ml 2.20英镑征收消费税,无论是否含尼古丁。
- HMRC同步启动Vaping Duty Stamps Scheme,数字税票将支持产品在供应链中的追踪和真伪验证。
- 2027年1月起,新生产或进口产品必须使用数字税票;2027年4月起,英国所有在售电子烟产品均须带有效税票。
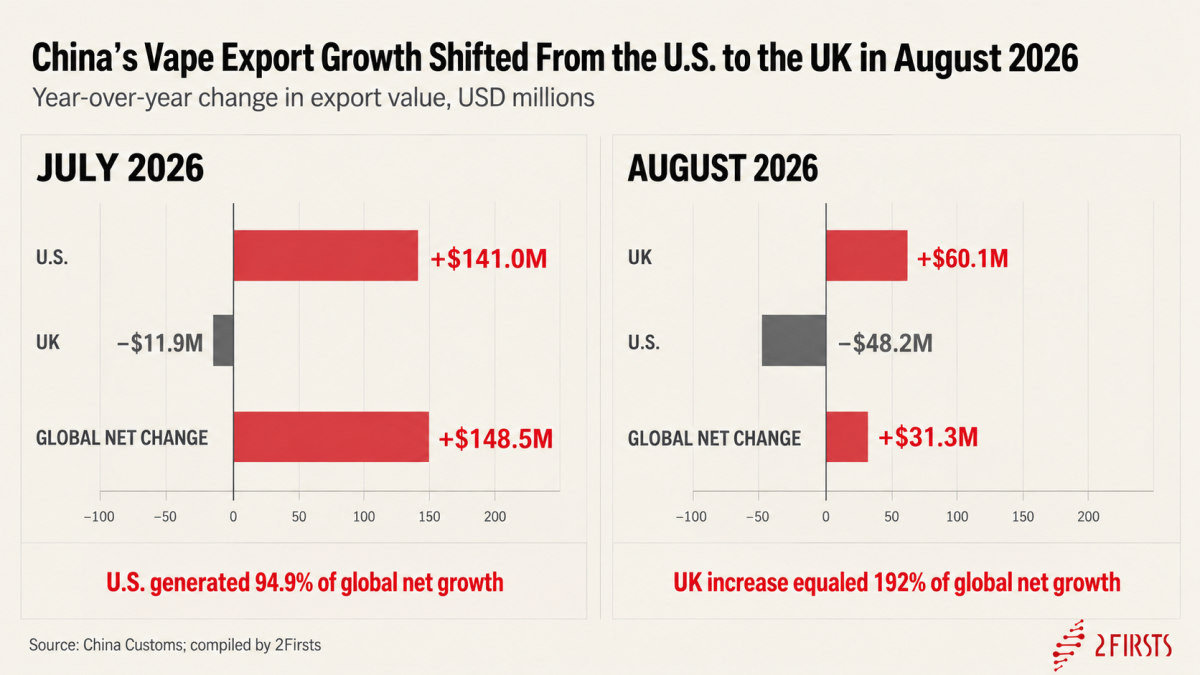
- 2026年8月,中国对英国电子烟相关产品出口达到1.77亿美元,同比增长51.4%;前8个月累计达到9.03亿美元。
2Firsts
2026年10月4日
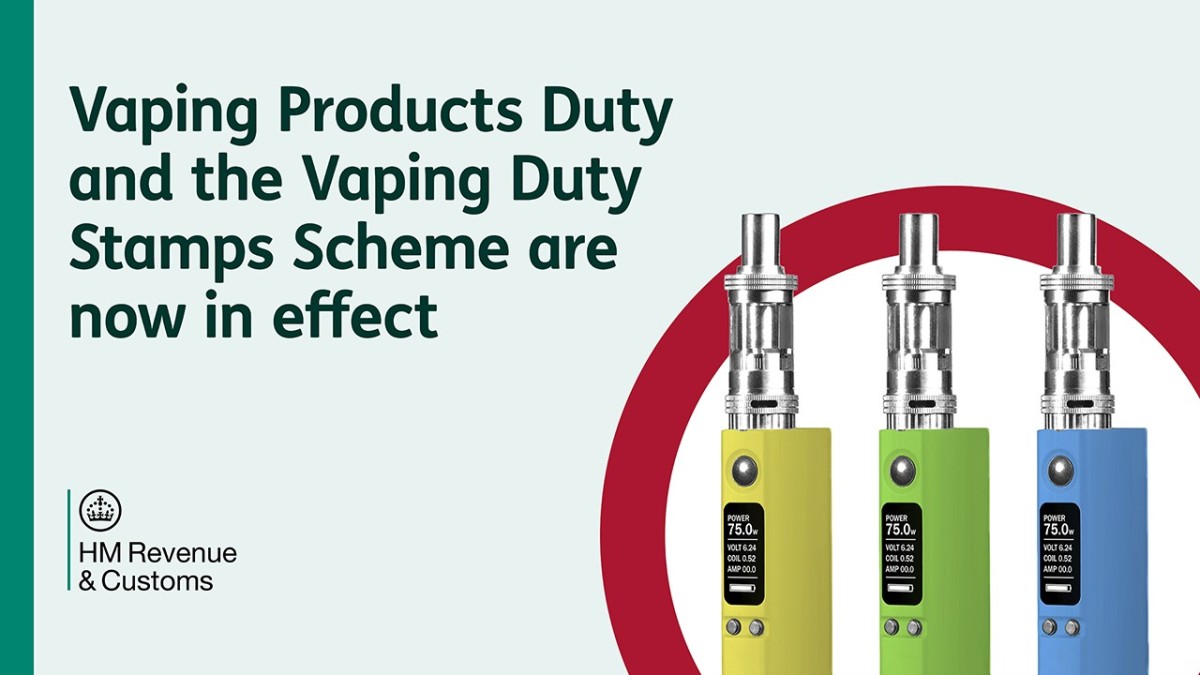
据英国税务海关总署(HM Revenue & Customs,HMRC)10月1日消息,英国电子烟产品税(Vaping Products Duty,VPD)和电子烟税票制度(Vaping Duty Stamps Scheme,VDS)已正式实施。伴随数字税票逐步上线,英国电子烟监管开始由消费税征收延伸至供应链追踪。
对于以深圳为核心、面向英国市场的中国电子烟制造和出口链而言,新的合规要求不再局限于产品本身,还将覆盖税票、产品流转记录、进口和库存管理。
每10ml征税2.20英镑,无尼古丁电子烟液同样纳税
自10月1日起,所有在英国生产或进口的电子烟液体,无论是否含尼古丁,均须缴纳Vaping Products Duty,税率统一为每10ml 2.20英镑。
税款由经HMRC批准的制造商、进口商和仓储经营者缴纳。相关企业可自行决定是否将新增税负转嫁给零售商和消费者。
存放于经批准的海关或消费税仓库等“duty suspension”安排下的产品,可以暂缓缴税,相关企业须在产品到达规定纳税节点时申报并缴纳税款。
在英国生产电子烟产品的企业必须取得HMRC要求的相关批准。未经批准进行生产属于违法行为,可能面临民事处罚、产品及设备被扣押,或刑事起诉。
增值税仍继续适用于电子烟产品。
10月1日税票制度同步启动,2027年1月进入数字化强制阶段
HMRC在VPD实施的同时启动Vaping Duty Stamps Scheme,新的电子烟税票开始出现在零售包装上。
2026年年底前为过渡阶段,企业可在12月31日前使用不带数字功能的过渡税票。
自2027年1月1日起,在英国新生产或新进口的电子烟产品必须使用带有数字功能的税票。
HMRC规定,经批准的制造商、进口商和仓储经营者需要报告电子烟产品在供应链中的流转情况。随着系统进一步部署,零售商和消费者也将能够扫描数字税票验证产品真伪。
HMRC公布的过渡税票为黄色或红色矩形标签,并采用防拆封设计。
数字追踪覆盖供应链,税票同时成为产品追踪和验证工具
数字功能使英国电子烟税票不再只承担完税标识作用。
HMRC表示,VDS全面实施后将提供贯穿供应链的数字可追踪性(digital traceability throughout the supply chain)。经批准的制造商、进口商和仓储经营者需要报告产品流转,数字税票则用于支持追踪和真伪验证。
对于监管机构,这一体系把消费税管理与产品流向进一步连接起来,并为识别逃税和非法流通产品提供新的执法工具。
对于企业,英国市场的合规要求则进一步延伸至税票管理和供应链流转记录。
英国财政部金融秘书兼主计长James Murray表示,新措施旨在帮助清除英国商业街上的非法电子烟,并使执法机构更容易对不遵守规则的经营者采取行动。
中国对英电子烟相关出口8月增51.4%,深圳供应链直面新合规要求
HMRC新规落地之际,英国正成为中国电子烟相关产品出口增长最明显的主要市场之一。
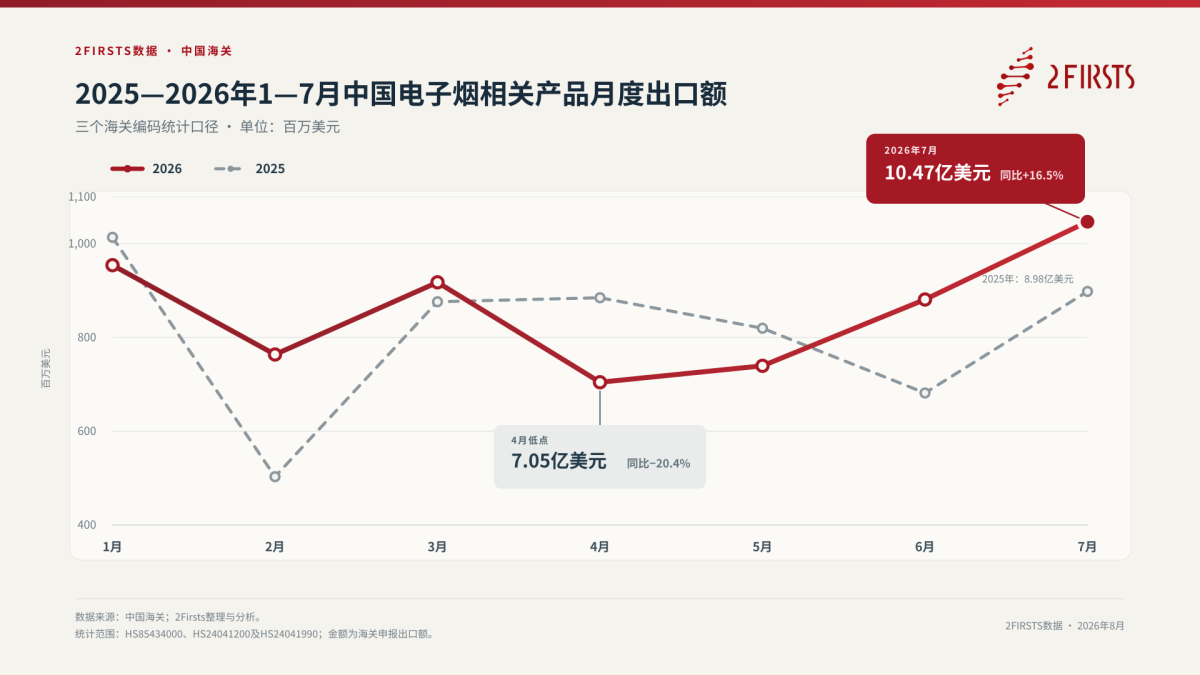
根据2Firsts此前对中国海关数据的统计,2026年8月,中国对英国电子烟相关产品出口额达到1.77亿美元,同比增长51.4%,环比增长10.1%,创2026年以来月度新高。
英国当月为中国电子烟相关产品出口贡献了约6010万美元的同比增量,是所有出口目的地中增幅贡献最大的市场。
分产品看,8月中国对英国含尼古丁电子烟相关产品出口额达到8270万美元,同比增长63.3%;电子烟设备出口额达到9410万美元,同比增长42.1%。
2026年前8个月,中国对英国电子烟相关产品累计出口额达到9.03亿美元,同比增长6.4%。
这组数据覆盖中国全国出口,并不单独代表深圳出口。但深圳及其周边地区集中了中国电子烟制造、品牌和配套供应链。英国市场转向数字税票和供应链追踪后,面向英国市场的相关制造商、品牌商和出口服务商将需要将税票、包装、产品流转和库存要求纳入出口合规流程。
海关数据本身无法说明8月出口增长来自终端需求、库存补充还是采购时间调整,但英国市场规模的扩大,使此次HMRC制度变化对中国电子烟出口链的影响更加直接。
六个月库存过渡期至2027年3月底,4月起所有在售产品须贴有效税票
HMRC为批发商和零售商设置了六个月宽限期。
符合条件的、现有未贴税票且此前不承担新税负的库存,可继续销售至2027年3月31日。
自2027年4月1日起,所有在英国销售的电子烟产品均须带有有效Vaping Duty Stamp。届时,即使是此前符合过渡条件的无税票旧库存,也不能继续销售。
英国电子烟税票制度由此形成三个主要执行节点:
| 日期 | 主要要求 |
|---|---|
| 2026年10月1日 | VPD和VDS正式实施,税票开始进入零售包装 |
| 2027年1月1日 | 新生产或进口产品必须使用带数字功能的税票 |
| 2027年4月1日 | 英国市场所有在售电子烟产品均须带有效税票 |
对于批发商、进口商和零售商,2027年3月底成为现有合规旧库存的重要清理节点。
旅客进入Great Britain免税携带电子烟液体上限为50ml
英国还自10月1日起实施新的旅客电子烟产品携带规则。
进入Great Britain的旅客,可携带最多50ml电子烟液体供个人使用而无需缴纳相关税费。超过50ml后,旅客须申报,并对携带的全部数量缴纳税费,而非只对超过限额的部分缴税。
北爱尔兰适用不同安排。从非欧盟国家进入北爱尔兰时,电子烟产品计入现有390英镑“其他商品”免税额度;乘私人飞机或私人船只入境的额度为270英镑。从欧盟进入北爱尔兰的产品须供个人使用,携带超过200ml电子烟液体可能面临额外检查。
用于商业或经营目的进口的电子烟产品不适用个人免税额度。
OBR预计2030-31财年电子烟税年收入超5.5亿英镑
英国预算责任办公室(Office for Budget Responsibility,OBR)预计,Vaping Products Duty到2030-31财年每年将为英国政府带来超过5.5亿英镑收入。
英国政府于2024年春季预算中首次宣布引入电子烟消费税,并在同年秋季预算中确认税率。电子烟税票制度则于2025年5月获得政府确认。
10月1日生效后,这套制度由政策准备阶段转入实际征税、贴票和供应链追踪实施阶段。
烟草税同步上调,维持卷烟与电子烟价格差
在Vaping Products Duty实施的同时,英国政府也上调了烟草税。
除既有的烟草税自动调整机制——零售价格指数(RPI)加2个百分点——外,10月1日起还增加了一次性调整:
- 每100支卷烟增加2.20英镑
- 每50克其他烟草产品增加2.20英镑
HMRC表示,此举旨在维持现有吸烟者从传统烟草转向电子烟的价格激励。
英国卫生部门表示,电子烟危害低于吸烟,并可帮助成年吸烟者戒烟,但儿童和非吸烟者不应使用电子烟。
每年3000万英镑追加执法投入,税票成为非法电子烟治理工具
英国政府还将每年追加3000万英镑资金,持续至2028-29财年,用于Trading Standards、Border Force和HMRC打击非法烟草、非法电子烟及向未成年人销售相关产品。
数字税票为这一执法体系增加了供应链追踪工具。随着制造、进口、仓储和后续流转被纳入记录体系,监管部门可以进一步将完税状态、产品真伪和供应链流向结合起来。
英国卫生和社会保障部还在推进另一轮电子烟监管措施,涉及标准化包装、限制口味描述和取消商店内产品展示等内容。
随着数字税票覆盖新生产和进口产品,并最终延伸至英国全部在售电子烟,面向英国市场的制造商、进口商和零售商将同时面对税务、税票、产品流转和库存管理要求。
对于以深圳为核心的中国电子烟制造和出口供应链,英国市场的合规门槛正由产品端进一步延伸至供应链端。英国电子烟监管也开始从“产品是否合规”,转向产品来源、流转、完税状态及真实性均可被追踪的新模式。
关注2Firsts,及时了解全球烟草与尼古丁行业监管政策、市场变化及产业趋势。
封面图源:HM Revenue & Customs
欢迎向 2Firsts 提供相关线索、投稿、联系访谈或针对本文发表评论。
请联系:info@2firsts.com,或在 LinkedIn 上联系两个至上 2Firsts CEO 赵童(Alan Zhao)。
声明
1. 本文仅供专业研究用途,聚焦行业、技术与政策等相关内容。文中涉及的品牌与产品,仅为客观描述之目的,不构成对任何品牌或产品的认可、推荐或宣传。
2. 含尼古丁产品(包括但不限于卷烟、电子烟、加热烟草、尼古丁袋)具有显著健康风险。使用者须遵守其所在辖区的相关法律法规。
3. 本文不应作为任何投资决策或相关建议的依据。对于内容中的任何错误或不准确之处,2Firsts不承担直接或间接责任。
4. 未达到法定年龄的个人禁止访问或阅读本文。
版权声明
本文为2Firsts原创内容,或转载自第三方来源并已明确标注出处。其版权及使用权归2Firsts或原始版权所有方所有。任何个人或机构未经授权,不得复制、转载、分发或以其他形式使用本文内容,违者将依法追究法律责任。
如有版权相关事宜,请联系:info@2firsts.com
AI辅助声明
本文部分内容可能借助AI工具完成翻译或编辑,以提升效率。但由于技术限制,可能存在误差。建议读者参考原始来源以获取更准确的信息。
欢迎读者指出可能存在的问题,请联系:info@2firsts.com