核心概要
- 20支装卷烟税负自2026年10月7日起增加1欧元,其他烟草制品按比例上调。
- 爱尔兰税务局最新税率显示,卷烟从量税提高至每千支520.88欧元,另按零售价格的8.67%征收从价税。
- 电子烟液产品税计划自2027年1月1日起由每毫升0.50欧元提高至0.70欧元,税率增幅40%。
- 电子烟液产品税按照液体容量征收,同时覆盖含尼古丁和不含尼古丁电子烟液。
2Firsts
2026年10月9日
据爱尔兰政府公布的2027年预算案及爱尔兰议会10月6日通过的相关财政决议,爱尔兰自10月7日起提高烟草制品税,其中最常见价格类别的20支装卷烟税负增加1欧元,其他烟草制品按比例上调。政府同时宣布,计划自2027年1月1日起将电子烟液产品税从每毫升0.50欧元提高至0.70欧元。
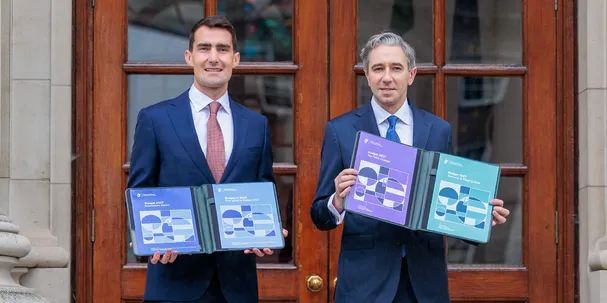
爱尔兰副总理兼财政部长西蒙·哈里斯(Simon Harris)于10月6日向爱尔兰众议院提交2027年预算案。卷烟税调整随后通过财政决议实施;电子烟液产品税的新税率属于2027年预算措施,尚未取代爱尔兰税务局目前公布的每升500欧元现行税率。
20支装卷烟税负增加1欧元
根据2027年预算安排,最常见价格类别的20支装卷烟税负增加1欧元,增幅包含增值税影响,其他烟草制品按比例提高。
爱尔兰税务局公布的税率显示,自10月7日起,卷烟从量税为每千支520.88欧元,同时按零售价格的8.67%征收从价税;最低烟草产品税额为每千支570.73欧元。雪茄税提高至每公斤580.447欧元,细切手卷烟草提高至每公斤558.422欧元,其他吸食烟草提高至每公斤402.688欧元。
政府在议会介绍相关财政决议时表示,此次20支装卷烟税负增加1欧元,并对其他烟草制品实施相应比例调整。政府预计,该措施将在完整财政年度增加约6310万欧元财政收入,并在2026年剩余时间增加约510万欧元。
哈里斯在公布预算案时表示,提高烟草税旨在继续减少吸烟,尤其是降低年轻人开始吸烟的可能性。
电子烟液税率拟从€0.50/ml升至€0.70/ml
2027年预算案同时宣布提高电子烟液产品税(E-liquid Products Tax,EPT)。
根据政府公布的预算措施,自2027年1月1日起,EPT拟增加每毫升0.20欧元,由现行每毫升0.50欧元提高至0.70欧元,不含增值税。按现行税率计算,此次调整幅度为40%。
按拟议税率计算,2毫升电子烟液对应的EPT将由1欧元升至1.40欧元;10毫升电子烟液的税额则将从5欧元提高至7欧元。
上述金额仅代表电子烟液产品税本身,并不等同于最终零售价格涨幅。产品最终售价还取决于增值税以及制造商、进口商和零售商的定价。
截至10月8日,爱尔兰税务局公布的EPT现行税率仍为每升500欧元,即每毫升0.50欧元。
含尼古丁与无尼古丁电子烟液均被征税
爱尔兰的电子烟液产品税并不按照尼古丁含量或浓度征收,而是以电子烟液容量为计税依据。
爱尔兰税务局规定,EPT适用于用于电子烟液吸入产品的液体,包括含尼古丁和不含尼古丁电子烟液。专门作为获许可尼古丁替代治疗药品使用的相关液体不属于该税征收范围。
税款在电子烟液首次于爱尔兰境内供应时产生。生产商或进口商在首次向其他企业或消费者供应相关产品时,通常成为负责申报和缴纳EPT的纳税主体。
从爱尔兰境内生产商或进口商采购已完成首次供应的产品后再次销售的批发商和零售商,通常不会因为后续供应再次产生EPT纳税义务。
EPT实施不到一年后宣布提高税率
爱尔兰通过《2024年财政法》建立电子烟液产品税制度。
该法律规定,对电子烟液征收消费税,并将含尼古丁和不含尼古丁、可用于电子烟或其他电子烟液吸入设备的液体纳入征税范围。该税于2025年11月1日正式实施,初始税率为每升500欧元,即每毫升0.50欧元。
2027年预算案于EPT正式实施约11个月后宣布再次提高税率,并计划在2027年1月1日实施新的每毫升0.70欧元税率。
在预算案公布前,哈里斯曾表示,截至2026年夏季,EPT自实施以来已带来超过2200万欧元的初步税收收入。政府随后在2027年预算案中决定进一步提高该税率。
烟草税连续多个年度上调
爱尔兰近年来持续通过年度预算提高烟草制品税。
2026年预算案曾将最常见价格类别的20支装卷烟税负增加0.50欧元,并于2025年10月8日起实施。2027年预算案再次增加1欧元,使烟草产品连续两个预算年度面临税负上调。
政府在此次烟草税财政决议中表示,爱尔兰成年人每日吸烟率由2007年的29%下降至2025年的17%,并继续将高烟草税作为鼓励戒烟和减少年轻人开始吸烟的公共卫生政策工具之一。
随着2027年预算措施推进,爱尔兰对传统烟草和电子烟液的税收政策进一步同步收紧:卷烟及其他烟草制品的新税率已经生效,而电子烟液产品税的新一轮上调计划于2027年初实施。
关注2Firsts,及时了解全球烟草与尼古丁行业监管政策、市场变化及产业趋势。
封面图源:Ireland Department of Finance
欢迎向 2Firsts 提供相关线索、投稿、联系访谈或针对本文发表评论。
请联系:info@2firsts.com,或在 LinkedIn 上联系两个至上 2Firsts CEO 赵童(Alan Zhao)。
声明
1. 本文仅供专业研究用途,聚焦行业、技术与政策等相关内容。文中涉及的品牌与产品,仅为客观描述之目的,不构成对任何品牌或产品的认可、推荐或宣传。
2. 含尼古丁产品(包括但不限于卷烟、电子烟、加热烟草、尼古丁袋)具有显著健康风险。使用者须遵守其所在辖区的相关法律法规。
3. 本文不应作为任何投资决策或相关建议的依据。对于内容中的任何错误或不准确之处,2Firsts不承担直接或间接责任。
4. 未达到法定年龄的个人禁止访问或阅读本文。
版权声明
本文为2Firsts原创内容,或转载自第三方来源并已明确标注出处。其版权及使用权归2Firsts或原始版权所有方所有。任何个人或机构未经授权,不得复制、转载、分发或以其他形式使用本文内容,违者将依法追究法律责任。
如有版权相关事宜,请联系:info@2firsts.com
AI辅助声明
本文部分内容可能借助AI工具完成翻译或编辑,以提升效率。但由于技术限制,可能存在误差。建议读者参考原始来源以获取更准确的信息。
欢迎读者指出可能存在的问题,请联系:info@2firsts.com