要点概览
中国财政部、国家税务总局发布2026年第29号公告,自2027年4月1日起取消指定Vape设备、烟碱及部分非燃烧吸用产品的增值税出口退税。
本次新增4项商品编码:8543400010(Vape设备、空POD等)、29397910(烟碱及其盐)、24041910和24041990(两类非燃烧吸用产品)。
2026年4月实施的上一轮政策已取消2404120000及8543400090项下产品的出口退税,分别涉及一次性电子烟、含烟油POD、瓶装烟油,以及目前实际对应HTPs的设备类别。
根据2Firsts此前海关数据分析,2026年上半年中国电子烟核心产品出口额约48.75亿美元,同比增长3.1%;设备及雾化硬件出口同比增长8.9%。
2Firsts
2026年10月12日
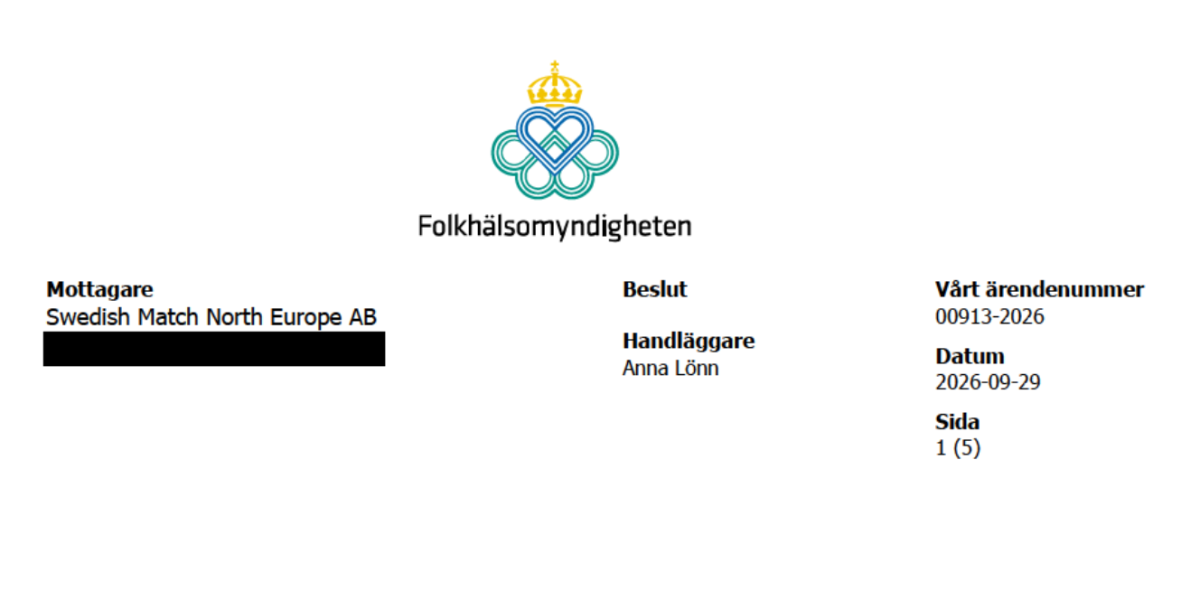
中国财政部、国家税务总局于10月12日发布《关于调整部分产品出口退税政策的公告》(财政部 税务总局公告2026年第29号),决定自2027年4月1日起取消Vape电子烟雾化设备、烟碱及其盐,以及部分非燃烧吸用产品的增值税出口退税。此次调整将Vape设备对应的商品编码8543400010纳入取消范围。此前,中国已于2026年4月取消含尼古丁电子烟产品及另一类设备的出口退税。
新公告附件2共列出24项商品编码,其中4项与电子烟、尼古丁及非燃烧吸用产品相关,其余20项主要涉及竹材、竹制板材、地板及其他竹木制品。
Vape设备、空POD及烟碱等产品将于2027年取消出口退税
根据2026年第29号公告附件2,自2027年4月1日起,以下4项烟草及尼古丁相关商品不再适用增值税出口退税:
| HS商品编码 | 官方商品名称 | 产业内对应的实际产品品类 |
|---|---|---|
| 8543400010 | 可将税目24041200所列产品中的雾化物雾化为可吸入气溶胶的设备及装置,无论是否配有烟弹 | Vape电子烟设备、空POD等 |
| 29397910 | 烟碱及其盐 | 尼古丁原料、尼古丁盐等 |
| 24041910 | 含烟草代用品的非经燃烧吸用的产品,且不含烟草、再造(均化)烟草、尼古丁 | 具体产品品类待核实 |
| 24041990 | 其他非经燃烧吸用的尼古丁代用品 | 六甲基尼古丁等替代成分相关的非燃烧吸用成品,非专属编码 |
注:官方商品名称依据财政部公告附件2;实际产品品类依据2Firsts掌握的产业归类信息整理。具体商品是否归入相应编码,以适用的海关归类为准。
其中,8543400010是此次调整中直接涉及Vape电子烟设备的商品编码。
该编码涵盖能够将税目24041200所列产品中的雾化物转化为可吸入气溶胶的设备及装置,无论是否配有烟弹。在电子烟产业实际出口归类中,相关产品包括Vape设备、空POD等。
29397910对应烟碱及其盐,涉及电子烟和其他尼古丁产品生产所使用的尼古丁原料。
24041910和24041990则涉及两类非燃烧吸用产品。其中,24041990在相关贸易统计中涉及六甲基尼古丁等尼古丁替代成分相关产品,但该编码并不专门对应某一种尼古丁类似物,也不等于相关成分原料本身的商品编码。
2026年已取消含烟油电子烟产品及HTPs设备退税,2027年扩大至Vape设备
中国在2026年1月公布了首轮涉及电子烟相关产品的增值税出口退税调整。
财政部、国家税务总局发布的《关于调整光伏等产品出口退税政策的公告》(2026年第2号)规定,自2026年4月1日起取消指定商品的增值税出口退税。
其中,涉及电子烟及相关设备的主要商品编码为2404120000和8543400090。
根据2Firsts此前的行业调查和海关商品归类信息,2404120000在电子烟产业中实际对应一次性电子烟、含烟油POD及瓶装烟油等产品。
8543400090的官方名称为“其他电子烟及类似的个人电子雾化设备”。尽管名称中包含“电子烟”,但根据2Firsts掌握的实际商品归类情况,该编码目前对应的产品为HTPs加热烟草设备。
与之不同,8543400010对应Vape电子烟雾化设备,包括符合该税号归类条件的空POD等产品。这一编码未列入2026年4月实施的首轮取消退税范围。
此次2026年第29号公告将8543400010正式纳入取消退税清单,实施时间为2027年4月1日。
两轮政策涉及的主要商品编码及实际产品类别如下:
| 取消退税生效时间 | HS商品编码 | 官方HS商品描述 | 产业内对应的实际产品品类 |
|---|---|---|---|
| 2026年4月1日 | 2404120000 | 不含烟草或再造烟草、含尼古丁的非经燃烧吸用的产品 | 一次性电子烟、含烟油POD、瓶装烟油 |
| 2026年4月1日 | 8543400090 | 其他电子烟及类似的个人电子雾化设备 | HTPs加热烟草设备 |
| 2027年4月1日 | 8543400010 | 可将税目24041200所列产品中的雾化物雾化为可吸入气溶胶的设备及装置,无论是否配有烟弹 | Vape电子烟设备、空POD等 |
| 2027年4月1日 | 29397910 | 烟碱及其盐 | 尼古丁原料、尼古丁盐等 |
| 2027年4月1日 | 24041910 | 含烟草代用品的非经燃烧吸用的产品,且不含烟草、再造(均化)烟草、尼古丁 | 具体产品品类待核实 |
| 2027年4月1日 | 24041990 | 其他非经燃烧吸用的尼古丁代用品 | 六甲基尼古丁等替代成分相关的非燃烧吸用成品,非专属编码 |
注:表格将官方HS描述与行业实际产品品类分别列示。8543400090目前对应HTPs设备的判断依据2Firsts掌握的实际商品归类信息,并非官方税号名称对产品类别作出的排他性定义。
随着2027年4月新政策实施,Vape电子烟设备及空POD等产品对应的8543400010也将取消增值税出口退税。
至此,中国两轮政策已分别将含尼古丁电子烟产品、HTPs设备、Vape设备及尼古丁原料等商品类别纳入出口退税取消范围。
出口消费税退(免)税政策保持不变
财政部、国家税务总局2026年第29号公告明确,对本次调整涉及、且征收消费税的产品,出口消费税政策不作调整,继续适用消费税退(免)税政策。
中国于2022年11月1日起对电子烟征收消费税,生产及进口环节税率为36%,批发环节税率为11%。
根据当时公布的电子烟消费税政策,符合条件的电子烟出口业务适用相应的消费税退(免)税规定。
2027年新规调整的是指定商品的增值税出口退税政策,并未同步取消现有的出口消费税退(免)税安排。
公告同时规定,适用的出口退税政策以出口货物报关单注明的出口日期界定。因此,本轮新增4项相关商品编码的取消退税政策将以2027年4月1日为生效节点。
2026年上半年中国电子烟出口增长3.1%,设备及雾化硬件出口增长8.9%
根据2Firsts此前基于中国海关数据发布的分析,2026年上半年,中国电子烟核心产品出口额约48.75亿美元,同比增长3.1%。
其中,电子烟设备及雾化硬件出口同比增长8.9%,含尼古丁电子烟产品出口同比增长0.5%。
按纳入相关非燃烧吸用尼古丁代用品的扩展统计口径计算,HS24041990相关产品出口同比增长65.2%。
上述设备及雾化硬件统计使用HS85434000整体口径,同时包含8543400010与8543400090,8.9%的同比增速并非Vape设备8543400010的单独出口增速。
首轮相关出口退税取消政策于2026年4月1日实施后,4月中国电子烟核心产品出口额约6.94亿美元,同比下降20.9%,环比下降23.2%。
不过,2026年1至4月累计电子烟出口额仍同比增长约1.5%,上半年累计出口也保持增长。
2Firsts后续海关数据分析显示,按包含HS24041990的扩大统计口径,2026年7月中国相关产品出口额约10.47亿美元,同比增长16.5%。
上述出口表现受到海外市场需求、订单交付、报关节奏及其他因素影响,现有数据尚无法确定出口退税调整对单月或累计出口变化的独立影响。
Vape设备及尼古丁原料出口企业面临新一轮退税调整
2026年1月首轮政策公布后,2Firsts曾采访中国电子烟产业链企业。部分受访企业表示,出口退税取消使其重新评估产品报价、订单交付、成本分担及生产布局等安排。
此次2027年新规将Vape设备、空POD等产品对应的8543400010纳入取消退税范围,同时新增烟碱及其盐、两类非燃烧吸用产品。
新规对相关出口企业的实际财务影响,取决于出口产品的商品归类、此前适用的增值税出口退税率、进项税额以及企业的采购与出口定价安排。
2026年第29号公告没有逐项列出新增4项商品编码调整前的实际退税率,也未披露预计受影响的出口额或企业数量。
除相关电子烟及尼古丁产品外,同一公告还规定,自2027年4月1日起,将指定新能源汽车产品的增值税出口退税率由13%下调至9%。
关注2Firsts,及时了解全球烟草与尼古丁行业监管政策、市场变化及产业趋势。
封面图源:AI制图
欢迎向 2Firsts 提供相关线索、投稿、联系访谈或针对本文发表评论。
请联系:info@2firsts.com,或在 LinkedIn 上联系两个至上 2Firsts CEO 赵童(Alan Zhao)。
声明
1. 本文仅供专业研究用途,聚焦行业、技术与政策等相关内容。文中涉及的品牌与产品,仅为客观描述之目的,不构成对任何品牌或产品的认可、推荐或宣传。
2. 含尼古丁产品(包括但不限于卷烟、电子烟、加热烟草、尼古丁袋)具有显著健康风险。使用者须遵守其所在辖区的相关法律法规。
3. 本文不应作为任何投资决策或相关建议的依据。对于内容中的任何错误或不准确之处,2Firsts不承担直接或间接责任。
4. 未达到法定年龄的个人禁止访问或阅读本文。
版权声明
本文为2Firsts原创内容,或转载自第三方来源并已明确标注出处。其版权及使用权归2Firsts或原始版权所有方所有。任何个人或机构未经授权,不得复制、转载、分发或以其他形式使用本文内容,违者将依法追究法律责任。
如有版权相关事宜,请联系:info@2firsts.com
AI辅助声明
本文部分内容可能借助AI工具完成翻译或编辑,以提升效率。但由于技术限制,可能存在误差。建议读者参考原始来源以获取更准确的信息。
欢迎读者指出可能存在的问题,请联系:info@2firsts.com