要点概览
- 德国联邦议院于2026年10月15日通过烟草税修正案,计划2027—2030年连续四年提高电子烟、加热烟草、卷烟及其他烟草制品税率。
- 电子烟烟液等烟草替代品税率将从2026年的0.32欧元/ml提高至2027年的0.38欧元/ml,2030年达到0.44欧元/ml,累计涨幅37.5%。
- 加热烟草继续采用以相应卷烟消费税额80%为基准的计税公式,税额将随卷烟税率调整。
- 20支装卷烟平均零售价预计到2030年接近12欧元,部分品牌可能达到14欧元。
- 修订方案预计2027—2030年累计新增118.24亿欧元税收;烟草行业担忧税率提高可能扩大非法贸易。
2Firsts
2026年10月16日
德国联邦议院(Bundestag)于10月15日通过《烟草税法》修正案,计划自2027年起连续四年提高电子烟烟液、加热烟草、卷烟及其他烟草制品的消费税。根据财政委员会最终修订文本,电子烟烟液等烟草替代品税率将从2026年的每毫升0.32欧元提高至2030年的0.44欧元,累计上涨37.5%;加热烟草继续适用以相应卷烟消费税额80%为基准的计税机制。德国预计,到2030年,20支装卷烟的平均零售价格将接近12欧元,四年累计新增税收约118亿欧元。
此次通过的是德国联邦财政委员会于10月14日提交的第21/8605号修订方案。执政联盟基民盟/基社盟(CDU/CSU)与社会民主党(SPD)投票支持,选择党(AfD)、绿党和左翼党投票反对,另有两名联盟党议员投下反对票。
与政府原案相比,财政委员会提高了多项产品的拟议税率,并调整了部分烟草制品的实施时间及税票过渡安排。
电子烟烟液税率2030年升至0.44欧元/ml,较2026年上涨37.5%
此次改革继续调整德国现行烟草替代品(Substitute für Tabakwaren)消费税,涉及符合税法定义的电子烟使用物质。
德国此前已对电子烟烟液征收按毫升计算的消费税。2026年适用税率为每毫升0.32欧元,此次修正案计划自2027年起进一步提高税率。
| 年份 | 政府原始方案 | 联邦议院通过版本 | 较2026年税率变化 |
|---|---|---|---|
| 2026年 | €0.32/ml | €0.32/ml | — |
| 2027年 | €0.33/ml | €0.38/ml | +18.75% |
| 2028年 | €0.34/ml | €0.40/ml | +25.00% |
| 2029年 | €0.35/ml | €0.42/ml | +31.25% |
| 2030年 | €0.36/ml | €0.44/ml | +37.50% |
财政委员会将2027年拟议税率由0.33欧元/ml提高至0.38欧元/ml,并将2030年税率由0.36欧元/ml提高至0.44欧元/ml。
按规定税额计算,一瓶10毫升、符合相关征税条件的电子烟烟液,其消费税额将由2026年的3.20欧元提高至2027年的3.80欧元,并于2030年达到4.40欧元。
这意味着,2030年每10毫升产品对应的消费税将较2026年增加1.20欧元。上述金额为消费税额,不包括增值税及其他零售成本。
德国财政委员会在修订文件中预计,烟草税上升带来的成本将通过产品价格转嫁给消费者。
此次每毫升计税规则适用于德国税法所定义的烟草替代品,包括相应电子烟使用物质,并不意味着所有新型尼古丁产品均按同一税率征税。
加热烟草税额继续以卷烟消费税的80%为计税基准
加热烟草(Heated Tobacco Products,HTPs)也被纳入此次税率调整。
根据德国《烟草税法》,加热烟草采用烟斗烟草税与附加税相结合的计税方式。
其附加税按相应卷烟消费税额的80%减去烟斗烟草税额计算,整体税额由法定公式确定。在计算过程中,每份独立分装的加热烟草按一支卷烟对应计算。
此次财政委员会修订方案保留了这一计税机制。
随着卷烟消费税在2027年至2030年逐年提高,加热烟草的相应税额也将增加。
德国联邦财政部此前在政府原案中估计,加热烟草平均消费税额将从2026年的每支16.65欧分提高至2030年的23.12欧分。
由于财政委员会随后提高了卷烟税率,23.12欧分属于原政府方案的测算值,而非根据最终修订税率重新计算后的结果。
卷烟价格2030年料接近12欧元,部分品牌可能达到14欧元
此次修正案同样规定,2027年至2030年逐年提高传统卷烟消费税。
德国卷烟消费税由每支固定税额、按零售价格计算的比例税额及最低税额要求构成。
财政委员会修订方案将卷烟比例税率提高至21.05%,并提高未来四年的每支固定税额。
| 年份 | 每支卷烟固定税额 | 零售价比例税率 |
|---|---|---|
| 2027年 | 14.34欧分 | 21.05% |
| 2028年 | 15.63欧分 | 21.05% |
| 2029年 | 17.04欧分 | 21.05% |
| 2030年 | 18.57欧分 | 21.05% |
注:以上为联邦议院通过版本中的固定税额和比例税率。实际应纳税额还受到最低消费税规定约束。
据德国《每日新闻》(Tagesschau)10月16日报道,德国20支装卷烟的加权平均零售价格预计将从目前约8欧元提高至2030年的接近12欧元,部分品牌卷烟届时可能达到每包14欧元。
上述价格为基于税收调整和零售市场预期作出的预测,并非法律规定的统一销售价格。
德国财政委员会在修订文件中假设,卷烟及其他受影响烟草产品的新增消费税成本将全部转嫁给消费者。
除卷烟外,手卷烟草的税率也将在2027年至2030年逐步上调。
其他烟草制品同步加税,2027年新税票可提前五周领取
德国此次税改还包括雪茄、小雪茄、烟斗烟草和水烟烟草等产品。
根据财政委员会修订方案,主要税率调整及首轮实施时间如下:
| 产品类别 | 主要税率调整时间 | 税制变化 |
|---|---|---|
| 卷烟 | 2027年1月1日 | 固定税额及比例税率提高 |
| 手卷烟草 | 2027年1月1日 | 重量税额、比例税率及最低税额调整 |
| 加热烟草 | 2027年1月1日 | 税负随卷烟税额调整,保留80%计税基准 |
| 电子烟烟液等烟草替代品 | 2027年1月1日 | 税率由€0.32/ml升至€0.38/ml |
| 雪茄及小雪茄 | 2027年3月1日 | 部分修订税率及过渡安排开始适用 |
| 烟斗烟草 | 2027年3月1日 | 部分修订税率及过渡安排开始适用 |
| 水烟烟草 | 2027年3月1日 | 部分修订税率及过渡安排开始适用 |
财政委员会还对2027年新税率实施前的税票安排作出调整。
根据修订文本,适用于卷烟、手卷烟草、加热烟草及烟草替代品的新税票,在符合规定的情况下可于2027年税率生效前五周领取。
这一过渡安排适用于2026年底的税率切换期。雪茄、小雪茄、烟斗烟草和水烟烟草由于新税率于2027年3月实施,不适用同一提前安排。
德国预计四年新增118亿欧元税收,行业警告非法贸易风险
德国政府将烟草税上调列为联邦预算整顿措施之一,同时提出降低成年人及青少年吸烟率的公共卫生目标。
根据财政委员会第21/8605号文件,修订后的税率预计在2027年至2030年为联邦政府带来以下新增税收:
| 财政年度 | 预计新增税收 |
|---|---|
| 2027年 | 15.07亿欧元 |
| 2028年 | 24.37亿欧元 |
| 2029年 | 34.19亿欧元 |
| 2030年 | 44.61亿欧元 |
| 四年累计 | 118.24亿欧元 |
注:数据采用财政委员会修订方案的财政年度收入估算,为相对现行基准预计增加的税收,并非德国烟草税总收入。
德国财政部长拉尔斯·克林拜尔(Lars Klingbeil)在接受德国公共广播机构ARD采访时表示,政府计划通过提高烟草税支持预算整顿,同时加强健康保护。
他提到,德国联邦预算面临约340亿欧元的资金缺口,税收政策也应有助于儿童及青少年的健康保护。
烟草行业则对政府的财政收入预测提出质疑。
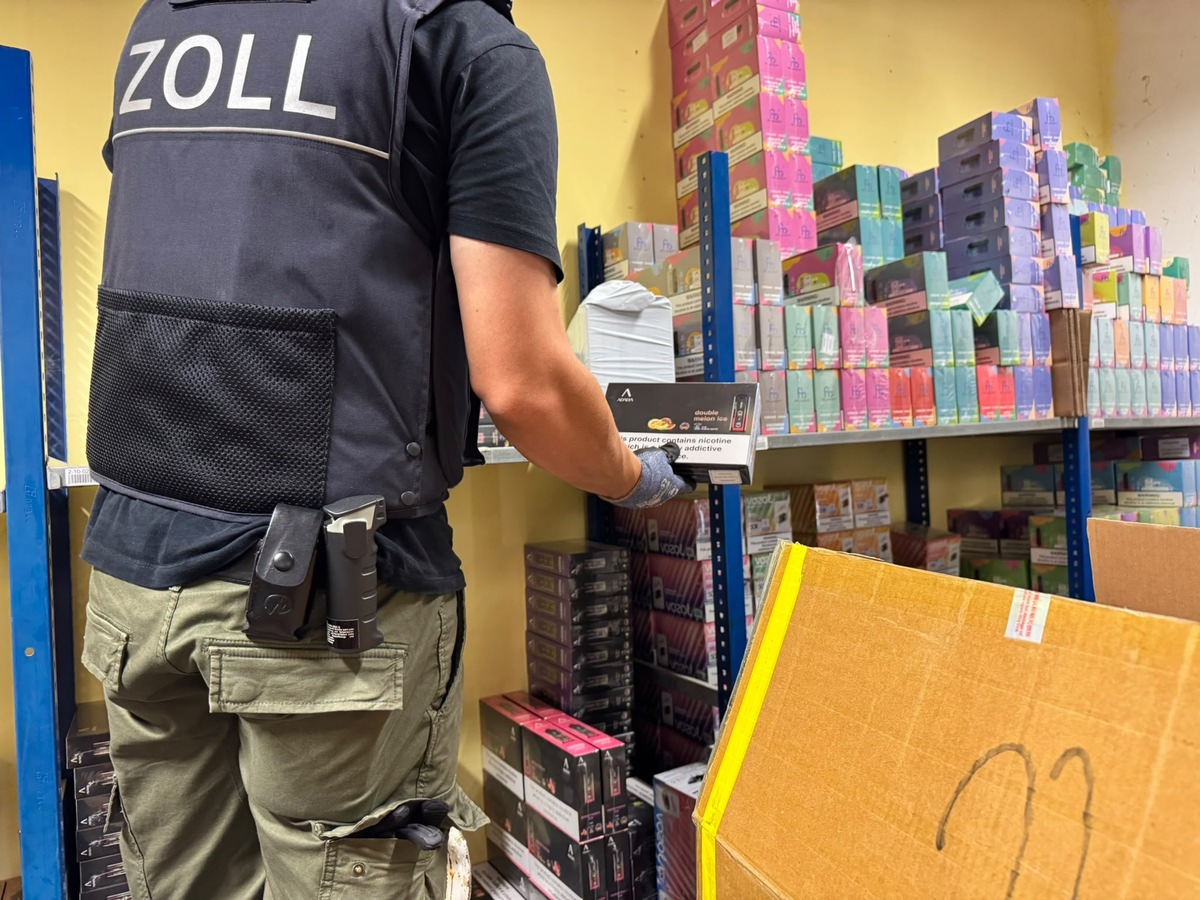
行业代表担忧,较高的烟草税可能推动消费者转向非法销售、走私及境外未完税产品渠道,并使合法烟草零售商面临销售损失。
执政联盟在审议过程中也承认非法贸易和跨境购买可能增加,提出加强海关执法,并推动欧盟层面的烟草税收协调。
德国癌症研究中心(German Cancer Research Center,DKFZ)等公共卫生机构支持提高烟草税,认为价格上涨有助于减少烟草消费及青少年开始吸烟的比例。
根据德国2025年微观人口普查,15岁及以上人口中约19%吸烟。Tagesschau援引德国癌症研究中心数据称,2023年德国约13.1万人死于与烟草消费相关的疾病。
联邦议院通过修正案,后续立法程序仍待完成
德国联邦议院于2026年10月15日通过《烟草税法》修正案,采用财政委员会第21/8605号文件提出的修订版本。
德国联邦参议院(Bundesrat)此前对政府原始法案未提出异议。
截至2026年10月16日,本轮核查尚未确认联邦参议院已完成对联邦议院最终通过版本的后续程序。因此,法案相关税率仍属于已获联邦议院通过、计划在未来实施的规定。
根据目前的立法安排,电子烟烟液、加热烟草、卷烟及手卷烟草等主要类别的税率调整计划自2027年1月1日起实施,其余部分产品的新税率自2027年3月1日起适用。
关注2Firsts,及时了解全球烟草与尼古丁行业监管政策、税收变化及市场发展。
封面图源: Deutscher Bundestag
欢迎向 2Firsts 提供相关线索、投稿、联系访谈或针对本文发表评论。
请联系:info@2firsts.com,或在 LinkedIn 上联系两个至上 2Firsts CEO 赵童(Alan Zhao)。
声明
1. 本文仅供专业研究用途,聚焦行业、技术与政策等相关内容。文中涉及的品牌与产品,仅为客观描述之目的,不构成对任何品牌或产品的认可、推荐或宣传。
2. 含尼古丁产品(包括但不限于卷烟、电子烟、加热烟草、尼古丁袋)具有显著健康风险。使用者须遵守其所在辖区的相关法律法规。
3. 本文不应作为任何投资决策或相关建议的依据。对于内容中的任何错误或不准确之处,2Firsts不承担直接或间接责任。
4. 未达到法定年龄的个人禁止访问或阅读本文。
版权声明
本文为2Firsts原创内容,或转载自第三方来源并已明确标注出处。其版权及使用权归2Firsts或原始版权所有方所有。任何个人或机构未经授权,不得复制、转载、分发或以其他形式使用本文内容,违者将依法追究法律责任。
如有版权相关事宜,请联系:info@2firsts.com
AI辅助声明
本文部分内容可能借助AI工具完成翻译或编辑,以提升效率。但由于技术限制,可能存在误差。建议读者参考原始来源以获取更准确的信息。
欢迎读者指出可能存在的问题,请联系:info@2firsts.com