核心概要
- 得州审计长2026年9月作出私人税务裁定202609004L,将一款含6-MN的非烟草可燃产品认定为应税烟草制品,而非州税法意义上的卷烟。
- 裁定援引得州最高法院5月8日对VELO尼古丁袋的判决,采用产品主要成分是否替代传统烟草材料及其功能的认定标准。
- VELO案件中,最高法院认定相关尼古丁袋须缴纳烟草税,但将尚未解决的税收平等与统一性宪法争议发回上诉法院审理。
- 此次私人税务裁定针对特定产品事实,不构成普遍适用的司法判例;得州相关烟草税定义明确排除符合州法定义的电子烟。
2Firsts
2026年11月6日
美国得克萨斯州审计长办公室(Texas Comptroller of Public Accounts)在2026年9月的一项私人税务裁定中,将一款由非烟草植物材料和合成尼古丁类似物6-甲基尼古丁(6-Methylnicotine,6-MN)制成的可燃产品认定为应税烟草制品,尽管申请方称该产品不含烟草叶或可检出的传统尼古丁。
得州审计长办公室在10月发布的官方税务简报中确认了这一决定,裁定编号为202609004L。美国律师事务所Troutman Pepper Locke于11月5日发表法律分析指出,该裁定将得州最高法院此前对VELO尼古丁袋作出的判决所确立的认定标准,应用于含合成尼古丁类似物的可燃产品。
得州将一款6-MN可燃产品认定为应税烟草制品
根据裁定申请材料,涉案产品被称为“ersatz cigarettes”,简称“ercigs”,作为传统卷烟的可燃替代产品销售。
申请方称,该产品使用美国种植的非烟草植物生物质作为填充材料,并添加合成尼古丁类似物6-MN,不含传统尼古丁。
申请方还将6-MN描述为一种烟碱型乙酰胆碱受体激动剂,具有与尼古丁相似的药理活性。这属于申请方提供的产品信息,并非此次税务裁定对6-MN人体作用或安全性作出的独立科学评价。
申请方请求得州审计长确认,该产品应归类为州税法规定的“卷烟”(cigarettes),还是其他“烟草制品”(tobacco products)。
得州审计长认为,由于该产品不含烟草,因此不符合得州《税法》第154.001(2)条关于卷烟的定义,也不属于第155章规定的雪茄。
不过,得州《税法》第155.001(15)(E)条将使用烟草或烟草替代物制成的特定产品纳入烟草制品税范围。
税务机关认定,涉案产品中的植物材料在结构、气味、风味和燃烧功能方面能够替代传统吸用烟草。根据申请方提供的6-MN药理性质说明,税务机关还认为,该成分能够发挥与传统尼古丁相似的作用。
得州审计长据此认定,植物材料与6-MN共同构成传统烟草的功能性替代物,该产品属于应税烟草制品,应按照相关规定履行税款缴纳、许可及申报义务。
得州对雪茄以外的相关烟草制品实行按重量计征的税制。此次裁定确认了涉案产品的税务分类,但公开摘要没有披露该产品的实际计税重量或应缴税额。
VELO尼古丁袋判决提供依据,税收宪法争议仍待审理
此次裁定援引了得州最高法院2026年5月8日对 Hancock v. RJR Vapor Co., LLC 一案作出的判决。
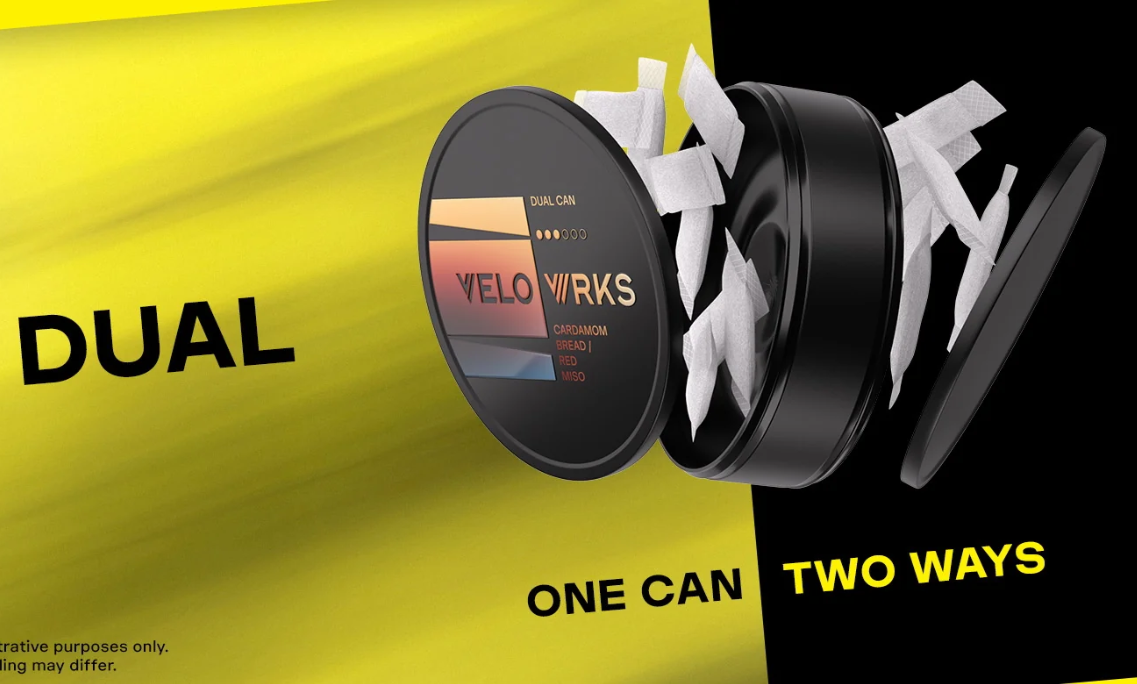
案件涉及英美烟草集团(British American Tobacco,BAT)旗下R.J.雷诺电子烟公司(R.J. Reynolds Vapor Company)销售的VELO尼古丁袋。
VELO使用微晶纤维素等非烟草植物材料作为填充基底,并添加烟草来源尼古丁,不含传统口含烟草产品所使用的研磨烟草叶。
RJR Vapor此前对得州烟草制品税提出异议,在缴税后提起退款诉讼,主张VELO不属于州法规定的应税烟草制品。
得州最高法院最终认定,VELO尼古丁袋的主要成分——非烟草植物材料与尼古丁的混合物——共同替代了湿鼻烟及snus等传统口含烟草产品中的烟草材料,因此符合州法关于“烟草替代物”的定义。
法院认为,判断产品是否由烟草替代物制成,需要考察其主要成分或组成部分是否发挥了传统烟草材料在法定应税产品中的作用。
法院同时明确,尼古丁本身并不单独构成烟草替代物,也未裁定不含尼古丁的植物材料是否足以满足这一法律定义。
得州最高法院撤销了下级上诉法院此前不予征税的判决,认定涉案VELO尼古丁袋属于应税烟草制品。
不过,案件的宪法争议尚未全部解决。
RJR Vapor提出,税务机关对VELO征税,却对部分尼古丁替代疗法产品采取不同税收处理,可能违反得州宪法关于税收平等与统一性的要求。
最高法院没有就这一平等与统一性争议作出最终裁决,而是将其发回上诉法院继续审理。
得州审计长目前已在其公开税务指引中,将所有口含尼古丁袋列为Class W应税烟草制品。但这一分类不代表所有含尼古丁类似物的产品均自动适用相同税目。
6-MN税务解释尚未经法院检验,电子烟不在此次裁定范围
2026年9月的私人税务裁定,将最高法院对VELO尼古丁袋采用的功能替代标准,进一步应用于不含传统尼古丁的可燃产品。
Troutman Pepper Locke在11月5日的分析中指出,这项决定在两个方面延伸了最高法院判决的适用逻辑:一是从口含尼古丁袋延伸至可燃产品,二是从含尼古丁的产品延伸至含合成尼古丁类似物的产品。
律师事务所指出,得州最高法院此前明确认为,尼古丁单独不能构成烟草替代物,并保留了不含尼古丁的植物材料能否满足税法定义的问题。
此次得州审计长则依据申请方对6-MN药理作用的描述,认定其与非烟草植物材料共同发挥了传统烟草的替代功能。
目前尚无法院就这一具体解释作出裁决。
私人税务裁定是税务机关针对申请纳税人提交的特定事实作出的书面决定。在符合裁定所依据事实等适用条件的情况下,裁定对得州审计长办公室具有约束力,申请纳税人可以据此处理相关税务事项,但其并非普遍适用的法院判决。
此次裁定也没有认定所有6-MN产品均属于应税烟草制品。
得州《税法》第155.001(15)(E)条对符合州法定义的电子烟设有明确排除规定。因此,该私人裁定并未将6-MN电子烟纳入同一烟草制品税分类。
相关税务分类同样不代表产品已获得美国食品药品监督管理局(FDA)的营销授权。
Troutman Pepper Locke还指出,阿拉斯加州、俄克拉荷马州等其他美国州的税法也包含与烟草替代物有关的表述。不过,这些州是否对类似产品采用相同解释,仍取决于各自法律及主管机构的决定。
关注2Firsts,及时了解全球烟草与尼古丁行业监管政策、市场变化及产业趋势。
封面图源:AI制图
References:
- Texas Comptroller — October 2026 Tax Counsel News
- Texas Comptroller — Private Letter Ruling 202609004L
- Supreme Court of Texas — Hancock v. RJR Vapor Co., May 8, 2026
- Troutman Pepper Locke — Texas Comptroller Rules Synthetic-Nicotine-Analogs Are Taxable Tobacco Products
- Texas Comptroller — Tobacco Products Tax FAQ
- Texas Tax Code — Chapter 155
欢迎向 2Firsts 提供相关线索、投稿、联系访谈或针对本文发表评论。
请联系:info@2firsts.com,或在 LinkedIn 上联系两个至上 2Firsts CEO 赵童(Alan Zhao)。
声明
1. 本文仅供专业研究用途,聚焦行业、技术与政策等相关内容。文中涉及的品牌与产品,仅为客观描述之目的,不构成对任何品牌或产品的认可、推荐或宣传。
2. 含尼古丁产品(包括但不限于卷烟、电子烟、加热烟草、尼古丁袋)具有显著健康风险。使用者须遵守其所在辖区的相关法律法规。
3. 本文不应作为任何投资决策或相关建议的依据。对于内容中的任何错误或不准确之处,2Firsts不承担直接或间接责任。
4. 未达到法定年龄的个人禁止访问或阅读本文。
版权声明
本文为2Firsts原创内容,或转载自第三方来源并已明确标注出处。其版权及使用权归2Firsts或原始版权所有方所有。任何个人或机构未经授权,不得复制、转载、分发或以其他形式使用本文内容,违者将依法追究法律责任。
如有版权相关事宜,请联系:info@2firsts.com
AI辅助声明
本文部分内容可能借助AI工具完成翻译或编辑,以提升效率。但由于技术限制,可能存在误差。建议读者参考原始来源以获取更准确的信息。
欢迎读者指出可能存在的问题,请联系:info@2firsts.com