本网站仅供国际用户访问,中国大陆用户请继续关注2Firsts视频号等国内社交媒体。
中文站
中文站
英文站 - English
本网站仅供国际用户访问,中国大陆用户请继续关注2Firsts视频号等国内社交媒体。
监管

美国得州将6-甲基尼古丁纳入烟草税认定,援引VELO尼古丁袋判决

11-06
两个至上
11-06
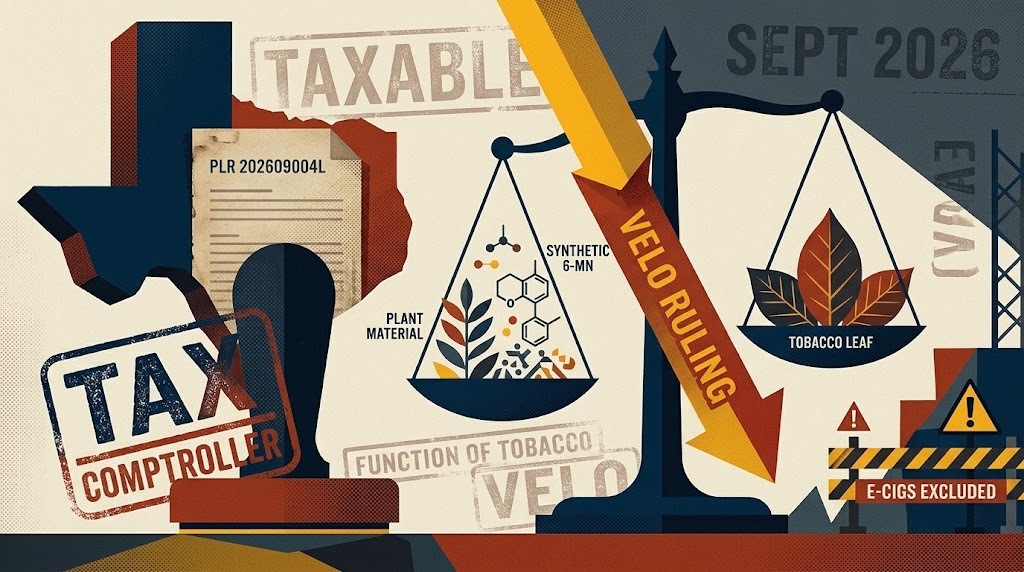
美国得州审计长办公室在2026年9月的一项私人税务裁定中,认定一款由非烟草植物材料和6-甲基尼古丁(6-MN)组成的可燃产品属于应税烟草制品,尽管申请方称其不含烟草叶或传统尼古丁。裁定援引得州最高法院5月对VELO尼古丁袋作出的判决,认为植物材料与6-MN共同发挥了传统烟草的替代功能。该决定涉及烟草税及相关许可、申报义务,但仅针对申请方提交的具体产品事实,不适用于将所有6-MN产品统一归类,亦未对电子烟作出相同认定。

核心概要

  • 得州审计长2026年9月作出私人税务裁定202609004L,将一款含6-MN的非烟草可燃产品认定为应税烟草制品,而非州税法意义上的卷烟。
  • 裁定援引得州最高法院5月8日对VELO尼古丁袋的判决,采用产品主要成分是否替代传统烟草材料及其功能的认定标准。
  • VELO案件中,最高法院认定相关尼古丁袋须缴纳烟草税,但将尚未解决的税收平等与统一性宪法争议发回上诉法院审理。
  • 此次私人税务裁定针对特定产品事实,不构成普遍适用的司法判例;得州相关烟草税定义明确排除符合州法定义的电子烟。

2Firsts

2026年11月6日

美国得克萨斯州审计长办公室(Texas Comptroller of Public Accounts)在2026年9月的一项私人税务裁定中,将一款由非烟草植物材料和合成尼古丁类似物6-甲基尼古丁(6-Methylnicotine,6-MN)制成的可燃产品认定为应税烟草制品,尽管申请方称该产品不含烟草叶或可检出的传统尼古丁。

得州审计长办公室在10月发布的官方税务简报中确认了这一决定,裁定编号为202609004L。美国律师事务所Troutman Pepper Locke于11月5日发表法律分析指出,该裁定将得州最高法院此前对VELO尼古丁袋作出的判决所确立的认定标准,应用于含合成尼古丁类似物的可燃产品。

得州将一款6-MN可燃产品认定为应税烟草制品

根据裁定申请材料,涉案产品被称为“ersatz cigarettes”,简称“ercigs”,作为传统卷烟的可燃替代产品销售。

申请方称,该产品使用美国种植的非烟草植物生物质作为填充材料,并添加合成尼古丁类似物6-MN,不含传统尼古丁。

申请方还将6-MN描述为一种烟碱型乙酰胆碱受体激动剂,具有与尼古丁相似的药理活性。这属于申请方提供的产品信息,并非此次税务裁定对6-MN人体作用或安全性作出的独立科学评价。

申请方请求得州审计长确认,该产品应归类为州税法规定的“卷烟”(cigarettes),还是其他“烟草制品”(tobacco products)。

得州审计长认为,由于该产品不含烟草,因此不符合得州《税法》第154.001(2)条关于卷烟的定义,也不属于第155章规定的雪茄。

不过,得州《税法》第155.001(15)(E)条将使用烟草或烟草替代物制成的特定产品纳入烟草制品税范围。

税务机关认定,涉案产品中的植物材料在结构、气味、风味和燃烧功能方面能够替代传统吸用烟草。根据申请方提供的6-MN药理性质说明,税务机关还认为,该成分能够发挥与传统尼古丁相似的作用。

得州审计长据此认定,植物材料与6-MN共同构成传统烟草的功能性替代物,该产品属于应税烟草制品,应按照相关规定履行税款缴纳、许可及申报义务。

得州对雪茄以外的相关烟草制品实行按重量计征的税制。此次裁定确认了涉案产品的税务分类,但公开摘要没有披露该产品的实际计税重量或应缴税额。

VELO尼古丁袋判决提供依据,税收宪法争议仍待审理

此次裁定援引了得州最高法院2026年5月8日对 Hancock v. RJR Vapor Co., LLC 一案作出的判决。

案件涉及英美烟草集团(British American Tobacco,BAT)旗下R.J.雷诺电子烟公司(R.J. Reynolds Vapor Company)销售的VELO尼古丁袋。

VELO使用微晶纤维素等非烟草植物材料作为填充基底,并添加烟草来源尼古丁,不含传统口含烟草产品所使用的研磨烟草叶。

RJR Vapor此前对得州烟草制品税提出异议,在缴税后提起退款诉讼,主张VELO不属于州法规定的应税烟草制品。

得州最高法院最终认定,VELO尼古丁袋的主要成分——非烟草植物材料与尼古丁的混合物——共同替代了湿鼻烟及snus等传统口含烟草产品中的烟草材料,因此符合州法关于“烟草替代物”的定义。

法院认为,判断产品是否由烟草替代物制成,需要考察其主要成分或组成部分是否发挥了传统烟草材料在法定应税产品中的作用。

法院同时明确,尼古丁本身并不单独构成烟草替代物,也未裁定不含尼古丁的植物材料是否足以满足这一法律定义。

得州最高法院撤销了下级上诉法院此前不予征税的判决,认定涉案VELO尼古丁袋属于应税烟草制品。

不过,案件的宪法争议尚未全部解决。

RJR Vapor提出,税务机关对VELO征税,却对部分尼古丁替代疗法产品采取不同税收处理,可能违反得州宪法关于税收平等与统一性的要求。

最高法院没有就这一平等与统一性争议作出最终裁决,而是将其发回上诉法院继续审理。

得州审计长目前已在其公开税务指引中,将所有口含尼古丁袋列为Class W应税烟草制品。但这一分类不代表所有含尼古丁类似物的产品均自动适用相同税目。

6-MN税务解释尚未经法院检验,电子烟不在此次裁定范围

2026年9月的私人税务裁定,将最高法院对VELO尼古丁袋采用的功能替代标准,进一步应用于不含传统尼古丁的可燃产品。

Troutman Pepper Locke在11月5日的分析中指出,这项决定在两个方面延伸了最高法院判决的适用逻辑:一是从口含尼古丁袋延伸至可燃产品,二是从含尼古丁的产品延伸至含合成尼古丁类似物的产品。

律师事务所指出,得州最高法院此前明确认为,尼古丁单独不能构成烟草替代物,并保留了不含尼古丁的植物材料能否满足税法定义的问题。

此次得州审计长则依据申请方对6-MN药理作用的描述,认定其与非烟草植物材料共同发挥了传统烟草的替代功能。

目前尚无法院就这一具体解释作出裁决。

私人税务裁定是税务机关针对申请纳税人提交的特定事实作出的书面决定。在符合裁定所依据事实等适用条件的情况下,裁定对得州审计长办公室具有约束力,申请纳税人可以据此处理相关税务事项,但其并非普遍适用的法院判决。

此次裁定也没有认定所有6-MN产品均属于应税烟草制品。

得州《税法》第155.001(15)(E)条对符合州法定义的电子烟设有明确排除规定。因此,该私人裁定并未将6-MN电子烟纳入同一烟草制品税分类。

相关税务分类同样不代表产品已获得美国食品药品监督管理局(FDA)的营销授权。

Troutman Pepper Locke还指出,阿拉斯加州、俄克拉荷马州等其他美国州的税法也包含与烟草替代物有关的表述。不过,这些州是否对类似产品采用相同解释,仍取决于各自法律及主管机构的决定。

关注2Firsts,及时了解全球烟草与尼古丁行业监管政策、市场变化及产业趋势。

封面图源:AI制图


References:

  1. Texas Comptroller — October 2026 Tax Counsel News
  2. Texas Comptroller — Private Letter Ruling 202609004L
  3. Supreme Court of Texas — Hancock v. RJR Vapor Co., May 8, 2026
  4. Troutman Pepper Locke — Texas Comptroller Rules Synthetic-Nicotine-Analogs Are Taxable Tobacco Products
  5. Texas Comptroller — Tobacco Products Tax FAQ
  6. Texas Tax Code — Chapter 155

欢迎向 2Firsts 提供相关线索、投稿、联系访谈或针对本文发表评论。

请联系:info@2firsts.com,或在 LinkedIn 上联系两个至上 2Firsts CEO 赵童(Alan Zhao)。


声明


1.  本文仅供专业研究用途,聚焦行业、技术与政策等相关内容。文中涉及的品牌与产品,仅为客观描述之目的,不构成对任何品牌或产品的认可、推荐或宣传。

2.  含尼古丁产品(包括但不限于卷烟、电子烟、加热烟草、尼古丁袋)具有显著健康风险。使用者须遵守其所在辖区的相关法律法规。

3.  本文不应作为任何投资决策或相关建议的依据。对于内容中的任何错误或不准确之处,2Firsts不承担直接或间接责任。

4.  未达到法定年龄的个人禁止访问或阅读本文。


版权声明


本文为2Firsts原创内容,或转载自第三方来源并已明确标注出处。其版权及使用权归2Firsts或原始版权所有方所有。任何个人或机构未经授权,不得复制、转载、分发或以其他形式使用本文内容,违者将依法追究法律责任。

如有版权相关事宜,请联系:info@2firsts.com


AI辅助声明


本文部分内容可能借助AI工具完成翻译或编辑,以提升效率。但由于技术限制,可能存在误差。建议读者参考原始来源以获取更准确的信息。

欢迎读者指出可能存在的问题,请联系:info@2firsts.com


推荐阅读
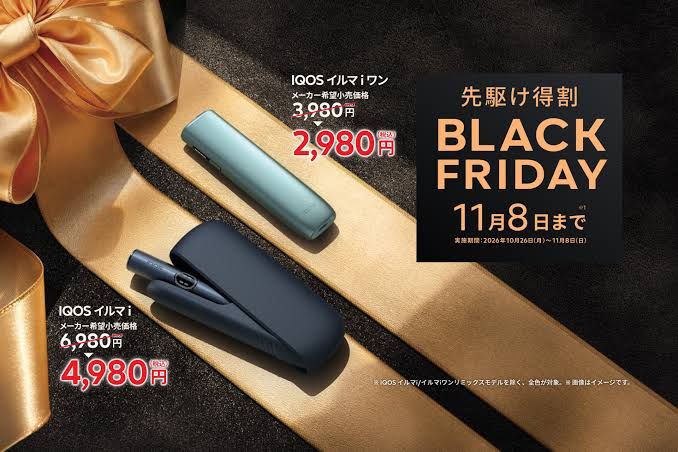
PMI日本黑五启动年内第四轮IQOS便利店折扣,ILUMA i ONE降至约19美元;Ploom AURA此前低至约9美元,设备价格竞争升温
菲利普莫里斯日本于10月26日在日本主要便利店启动IQOS ILUMA i系列年内第四轮全国性阶段折扣,三款设备最高降价2000日元(约12.7美元)。新一轮活动紧接JT将Ploom AURA降至1480日元(约9.4美元)的促销结束。JT数据显示,Ploom在日本加热烟品类份额已从2024年1月的10.9%升至2026年6月的18.3%,增加7.4个百分点;PMI则称IQOS三季度仍保持约68%的品类份额。与此同时,日本2026年两阶段调整加热烟课税方式,PMI和JT均上调烟草棒价格,设备折扣成为双方降低新用户进入成本的重要竞争手段。
大公司追踪
10-28
AIR第三季度营收增长11%,新型产品业务前九个月收入仅210万美元;美国电子烟布局等待FDA审查
全球水烟烟膏及新型尼古丁产品企业AIR Global PLC(NASDAQ:AIIR)公布2026年第三季度业绩,收入同比增长11.1%至9,980万美元,调整后EBITDA增长7.7%至3,090万美元。前九个月收入增长6.0%至3.067亿美元,但受上市相关费用等因素影响,录得7,420万美元净亏损。公司新增长品类(NGC)前九个月收入仅210万美元,调整后EBITDA亏损1,080万美元。AIR维持2026年收入增长4%—6%的指引,同时下调资本开支预算,并将年底预期净杠杆率从2.1倍上调至2.5倍。公司已为Crown Switch电子烟提交美国PMTA,未来新业务收入及盈利贡献仍取决于监管审查和商业化进展。
资本
11-13
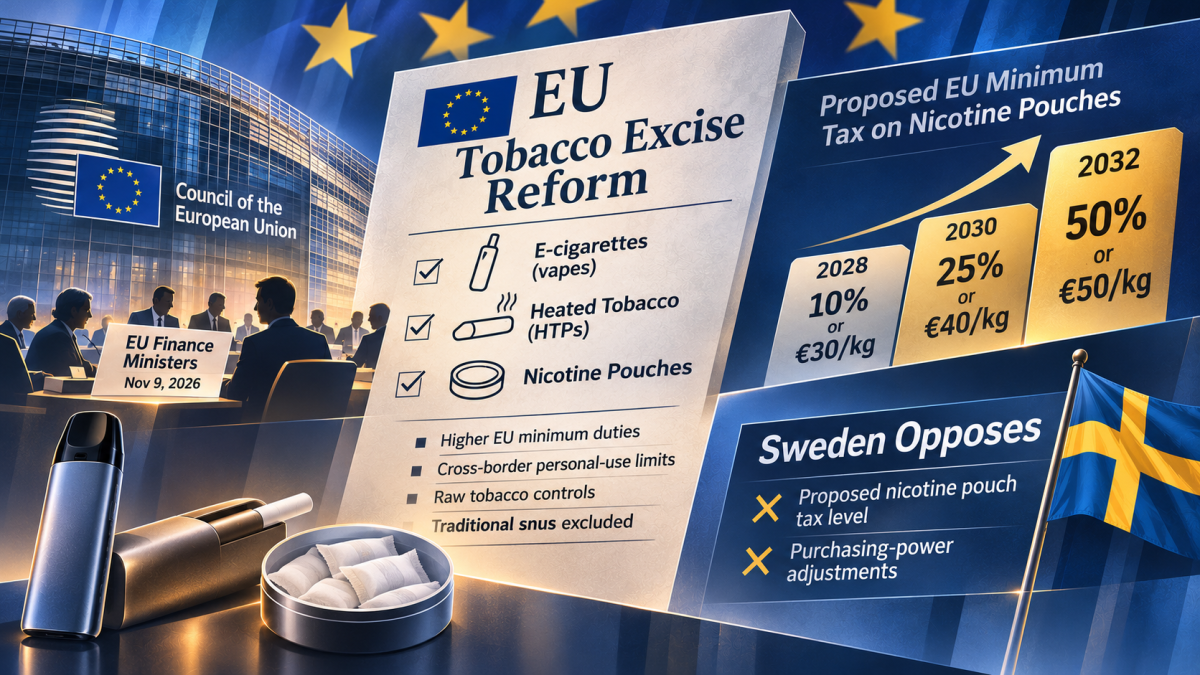
欧盟电子烟、加热烟草及尼古丁袋税改进入部长级谈判:尼古丁袋拟2032年按零售价50%或每公斤50欧元设最低税,瑞典反对
欧盟27国财政部长定于2026年11月9日讨论烟草消费税改革,寻求就提高传统烟草最低税率,以及将电子烟、加热烟草和尼古丁袋纳入共同最低税收框架达成一致。欧盟理事会11月5日文件显示,尼古丁袋税率是尚未解决的关键问题。爱尔兰轮值主席国建议分阶段提高最低税率,至2032年达到零售价的50%或每公斤50欧元。瑞典政府明确表示无法支持当前方案,反对尼古丁袋税负水平及根据成员国购买力调整最低税额的机制。折中方案还涉及跨境自用携带参考数量、原料烟草管理及传统snus的例外安排。
监管
11-10
全球尼古丁袋电商Haypp因年龄验证关闭瑞典平台Snusnetto,年龄核验正成为新型尼古丁产品的产业基础设施
瑞典最高行政法院拒绝受理有关包裹柜烟草和尼古丁产品年龄验证的上诉,使下级法院关于“地理定位+BankID”不足以安全核验实际取件人年龄的裁判继续有效。Haypp Group因此自2026年10月19日起停止旗下Snusnetto销售烟草和尼古丁产品,同时在其他瑞典电商平台部署一套开发约六个月的新技术,以核验实际打开包裹柜并领取商品者的年龄。此次调整发生在新型尼古丁产品年龄验证正从购买端向零售、交付和设备使用端延伸的背景下。
监管
10-20
西班牙8月卷烟销量下降5.2%,BAT降14.5%、JTI份额上升;法国经调整降幅达8.3%
据Investing.com于2026年10月7日转述瑞银(UBS)的分析,西班牙8月卷烟销量同比下降5.2%,英美烟草(BAT)、帝国品牌、菲利普莫里斯国际(PMI)和日本烟草(JTI)的销量分别下降14.5%、8.8%、6.6%和4.6%。其中JTI市场份额上升6个基点至26.7%,其余三家公司均出现份额下滑。法国8月卷烟交付量未经调整同比下降3.7%;根据法国海关披露的交付日数量调整后,降幅约为8.3%,与瑞银报告一致。瑞银同时评估了西班牙和法国市场对四大烟草企业利润的贡献。
市场
10-13
韩国合成尼古丁纳入烟草监管后:尼古丁类似物4至8月进口1.21万公斤,线下电子烟店减少9.9%
韩国4月24日将合成尼古丁纳入《烟草事业法》后,液态电子烟市场在原料、产品及销售渠道端出现变化。韩国关税厅数据显示,4月至8月尼古丁类似物进口量为12,126公斤;同期合成尼古丁进口量为231,663公斤,仅相当于3月单月进口量的39.3%。首尔及京畿道液态电子烟线下门店较3月减少9.9%,无人店略增,线上销售帖由27,774条增至42,437条。政府此前检测105款以“无尼古丁”为主要卖点的液态吸入产品,其中13款检出尼古丁,12款检出6-甲基尼古丁。
监管
09-22
英国电子烟10月起按毫升征税,Hayati、DOJO等品牌推低容量新品以降低单件税负
英国电子烟产品税(Vaping Products Duty,VPD)将于2026年10月1日起实施,按每10毫升烟油2.20英镑征收。税制落地前,DOJO、PIXL和Hayati均出现较同品牌高容量产品更低烟油容量的产品层级:DOJO由10毫升延伸出6毫升版本,PIXL同时销售12毫升8000和6毫升5K,Hayati零售渠道则披露7毫升4K新品。多个品牌的产品线显示,烟油容量正在成为英国电子烟市场新的税负与产品分层变量,但各品牌尚未全部将相关调整明确归因于VPD。
英国市场
09-23
菲莫国际增长预测6.2%、英美烟草仅3.9%:摩根大通为何仍更看好BAT?
摩根大通(J.P. Morgan)于2026年11月恢复对英美烟草(BAT)、菲莫国际(PMI)和帝国品牌(Imperial Brands)的股票研究覆盖,分别给予增持、中性和中性评级。该机构预测,2027年BAT可比销售额增长3.9%,低于PMI的6.2%,但两家公司2027年预期市盈率分别约为11倍和21倍。摩根大通看好BAT在美国尼古丁袋和电子烟市场的增长潜力。BAT半年报显示,2026年上半年美国现代口含尼古丁业务收入按固定汇率计算增长220%,销量份额升至29.8%;PMI同期继续扩大ZYN产品组合,并在第三季度恢复美国出货量增长。帝国品牌则预计新型烟草及尼古丁产品占集团销售额的4%至5%,同时通过收购和股票回购推进资本配置。
资本
11-12
产品|KIWI在德国推出Spark 2与Spark 2 Pro,两档硬件共用跨代2ml Pod
KIWI已在德国推出Spark 2与Spark 2 Pro两款可注油Pod设备,官方售价分别为18欧元和29欧元。Spark 2采用800mAh可拆卸锂离子电池和笔形机身,Spark 2 Pro则采用1,400mAh可拆卸锂离子电池、盒形机身,并增加每20口一次的震动反馈。两款设备共用2ml Spark V2 Pod,提供0.8Ω和1.2Ω两种规格,支持AirSync气流调节以及Cotton Tip和Drip Tip两种吸嘴,并向下兼容上一代KIWI Spark。
产品
09-29
Altria 128亿美元JUUL投资反垄断案,JUUL产品购买者要求第九巡回法院维持集体诉讼认证
围绕Altria 2018年以128亿美元取得JUUL 35%权益引发的私人反垄断诉讼正在美国第九巡回上诉法院推进。JUUL产品的直接购买者、间接购买者及间接转售商本周提交答辩状,要求维持加州联邦地区法院今年2月作出的集体诉讼认证。Altria和JUUL则认为,个人消费者与大型分销商的交易条件差异过大,且加州反垄断法不应跨州适用于其他司法辖区的间接购买者。原定9月进行的审判已因上诉暂停。
美国监管
09-23
温馨提示
本网站仅供产业从业者、研究者等专业人士访问。无关人员请勿进入!
未成年人禁止访问!
确认我已满21周岁
我未满21周岁
本网站不包含任何烟草、电子烟产品广告、销售信息。