核心概要
- 欧盟经济与财政事务理事会(ECOFIN)11月9日审议两项烟草消费税指令修订,寻求形成理事会一般立场。
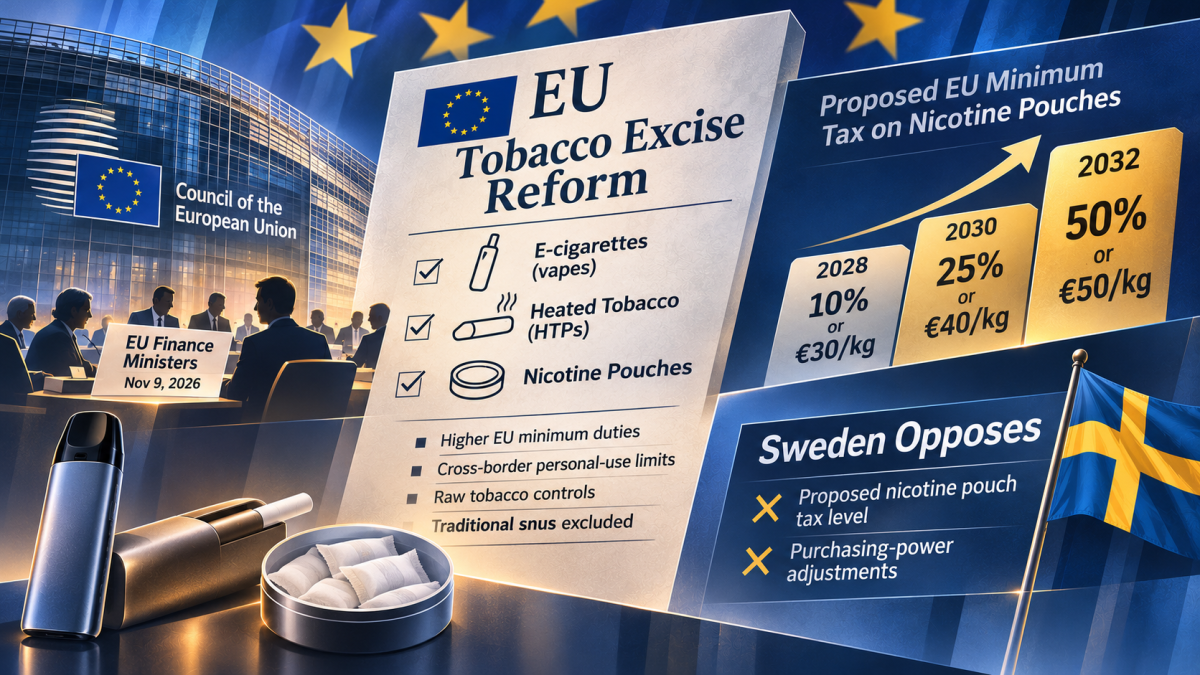
- 爱尔兰轮值主席国建议尼古丁袋最低税率分三个阶段提高:2028年10%或每公斤30欧元、2030年25%或每公斤40欧元、2032年50%或每公斤50欧元。
- 瑞典政府表示无法支持当前折中方案,主要反对尼古丁袋最低税负水平及按照成员国购买力调整最低税率的原则。
- 改革拟将电子烟烟油、加热烟草及尼古丁袋纳入欧盟共同最低消费税规则,瑞典传统含烟草snus仍被排除在相关指令适用范围之外。
- 最新方案还拟将现有跨境旅客自用携带参考数量减半,并为新增应税产品设置相应参考数量;欧洲议会此前否决税率指令提案,但立法程序尚未终止。
2Firsts
2026年11月10日
欧盟27国财政部长定于11月9日在布鲁塞尔举行的经济与财政事务理事会(Economic and Financial Affairs Council,ECOFIN)会议上,寻求就烟草消费税改革形成共同立场。改革拟提高传统烟草最低消费税,并将电子烟烟油、加热烟草和尼古丁袋纳入共同最低税收框架。但尼古丁袋税率仍存在重大分歧,瑞典政府已明确表示无法支持当前折中方案。
欧盟理事会11月5日发布的文件ST 15387/26指出,爱尔兰轮值主席国已对两项烟草税指令提出最新折中方案,将尼古丁袋最低税率列为需要由财政部长解决的关键问题。根据该方案,尼古丁袋最低税收标准拟从2028年起分阶段提高,并在2032年达到零售价格的50%或每公斤50欧元。
尼古丁袋税率成为谈判焦点,瑞典明确反对当前方案
此次部长级谈判涉及两项相互关联的欧盟税收立法。
第一项是修订《烟草消费税指令》(Tobacco Taxation Directive,TTD),重新规定烟草及相关产品的应税分类、税收结构和最低税率。
第二项是修订欧盟《消费税通用安排指令》(Directive (EU) 2020/262),调整相关产品的消费税管理及跨境流通规则。
根据欧盟理事会11月5日文件,爱尔兰轮值主席国提出的尼古丁袋最低消费税方案分为三个阶段:
| 拟实施时间 | 尼古丁袋最低消费税方案 |
|---|---|
| 2028年1月1日起 | 零售价格的10%,或每公斤30欧元 |
| 2030年1月1日起 | 零售价格的25%,或每公斤40欧元 |
| 2032年1月1日起 | 零售价格的50%,或每公斤50欧元 |
上述数字属于轮值主席国提出的欧盟最低税标准,具体计算方法和适用规则取决于最终指令文本。成员国仍可在欧盟最低要求之上制定本国税率。
瑞典财政部11月2日公布的ECOFIN会议注释议程显示,瑞典政府无法支持当前改革方案,主要存在两项反对意见。
首先,瑞典认为最新折中方案虽然降低了欧盟委员会最初提出的部分最低税率,但尼古丁袋的拟议税负仍明显高于瑞典现行国内水平。
瑞典政府表示,不赞成将尼古丁袋的最低消费税提高至接近部分吸用烟草产品的水平。瑞典认为,成员国应继续能够依据不同产品的相对健康风险制定有区别的税收政策。
其次,瑞典反对根据成员国购买力调整欧盟最低消费税的原则。
瑞典同时表示,原则上支持协调烟草及尼古丁产品的税收定义和管理程序,以减少行政负担及税收欺诈风险,但无法接受当前的一般立场草案。
欧盟理事会11月5日文件指出,尼古丁袋最低税率需要由11月9日部长会议解决,才能推动整套改革达成一致。
电子烟与加热烟草拟纳入共同税制,最低税额将考虑购买力差异
欧盟委员会于2025年7月16日提出烟草消费税改革方案,拟更新现行欧盟最低税制,并将此前未统一纳入欧盟最低消费税规则的新型烟草与尼古丁产品纳入适用范围。
现有欧盟制度已对卷烟、雪茄及部分其他烟草制品设有最低税率,但电子烟烟油、加热烟草及尼古丁袋的消费税安排在不同成员国之间存在差异。
此次改革拟扩大至以下产品类别:
电子烟烟油,包括符合指令定义的含尼古丁及不含尼古丁液体;
加热烟草产品;
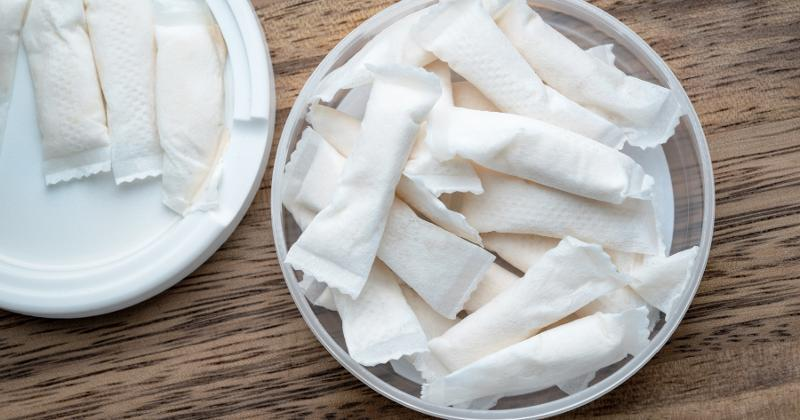
尼古丁袋及其他符合指令定义的相关尼古丁产品;
原料烟草及其他新增监管类别;
继续适用或调整最低税率的传统卷烟、雪茄、烟丝等烟草制品。
根据瑞典财政部披露的最新折中方案,成员国的最低税额拟部分结合国内购买力进行调整,因此不同国家适用的最低税收金额可能存在差异。
方案还为成员国设置替代安排:可以选择采用比指令规定的最低税率高出3%的税率,以替代购买力调整机制。
此外,最低税率拟按照每三年一个周期进行调整,相关指数化安排须由欧盟理事会一致决定。
对新型尼古丁产品而言,共同最低税制将影响不同成员国之间的税负差异。但具体税负仍取决于最终税率、产品分类、各国国内立法及适用的调整机制。
瑞典传统含烟草snus与不含烟草叶的现代尼古丁袋属于不同产品类别。
根据瑞典政府公布的折中方案说明,传统含烟草snus仍被排除在相关欧盟烟草税指令适用范围之外,而尼古丁袋拟纳入共同最低税收规则。
加热烟草和水烟烟草也拟被列为独立税收类别。
欧盟委员会同时寻求加强原料烟草的税收流通监管,以限制非法烟草制造及跨境流通。最新方案涉及原料烟草和相关产品在消费税管理体系下的处理方式。
跨境自用携带参考数量拟减半,27国一致同意仍存障碍
除税率和产品类别外,最新折中方案还涉及欧盟成员国之间的跨境携带规则。
瑞典财政部11月2日文件显示,拟议的《消费税通用安排指令》修订将现有旅客跨境携带烟草产品用于个人消费的参考数量减半,并为新纳入税收框架的产品设置相应参考数量。
这类参考数量用于判断跨境携带商品是否属于个人自用,是税务机关进行认定时的重要参考,并非自动适用的绝对携带上限。
方案还拟允许已在国内禁止某类产品的成员国,对旅客跨境携带该类产品采取规定范围内的税收处理。
传统含烟草snus仍被排除在拟议《消费税通用安排指令》的适用范围之外。
此次改革适用《欧盟运行条约》第113条规定的特别立法程序。
欧洲议会已于2026年6月17日就两项立法发表咨询意见,其中否决了关于烟草消费税结构和税率的指令提案,并对消费税通用安排指令的修订提出修改意见。
欧洲议会的上述表态属于咨询程序的一部分。欧盟税收立法最终需要由理事会按照规定作出决定,且成员国必须一致同意。
欧盟理事会11月5日文件指出,各国常驻代表已于10月28日审议轮值主席国折中方案。尽管多个成员国支持尽快推动改革,部分国家仍对整体方案保留意见。
爱尔兰轮值主席国随后调整草案,并将尼古丁袋最低税率问题提交11月9日财政部长会议。
如果理事会就最新方案形成一般立场,后续仍需按照立法程序处理修订文本,并邀请欧洲议会再次提供咨询意见。一般立场也不等于相关税率已经正式成为法律。
截至本稿核查时,欧盟理事会尚未公布11月9日会议就烟草税改革达成协议的最终结果。尼古丁袋最低税率及购买力调整安排能否得到27国一致支持,仍取决于部长级谈判。
关注2Firsts,及时了解欧盟及全球烟草与尼古丁产品税收政策、监管变化与行业动态。
封面图片:AI制图
欢迎向 2Firsts 提供相关线索、投稿、联系访谈或针对本文发表评论。
请联系:info@2firsts.com,或在 LinkedIn 上联系两个至上 2Firsts CEO 赵童(Alan Zhao)。
声明
1. 本文仅供专业研究用途,聚焦行业、技术与政策等相关内容。文中涉及的品牌与产品,仅为客观描述之目的,不构成对任何品牌或产品的认可、推荐或宣传。
2. 含尼古丁产品(包括但不限于卷烟、电子烟、加热烟草、尼古丁袋)具有显著健康风险。使用者须遵守其所在辖区的相关法律法规。
3. 本文不应作为任何投资决策或相关建议的依据。对于内容中的任何错误或不准确之处,2Firsts不承担直接或间接责任。
4. 未达到法定年龄的个人禁止访问或阅读本文。
版权声明
本文为2Firsts原创内容,或转载自第三方来源并已明确标注出处。其版权及使用权归2Firsts或原始版权所有方所有。任何个人或机构未经授权,不得复制、转载、分发或以其他形式使用本文内容,违者将依法追究法律责任。
如有版权相关事宜,请联系:info@2firsts.com
AI辅助声明
本文部分内容可能借助AI工具完成翻译或编辑,以提升效率。但由于技术限制,可能存在误差。建议读者参考原始来源以获取更准确的信息。
欢迎读者指出可能存在的问题,请联系:info@2firsts.com