本网站仅供国际用户访问,中国大陆用户请继续关注2Firsts视频号等国内社交媒体。
中文站
中文站
英文站 - English
本网站仅供国际用户访问,中国大陆用户请继续关注2Firsts视频号等国内社交媒体。

关于电子烟消费税征收管理事项的公告解读

2022-10-29 来源:国家税务总局
国家税务总局
2022-10-29
10月27日,国家税务总局官网发布文章关于《国家税务总局关于电子烟消费税征收管理有关事项的公告》的解读内容。

【两个至上转载自国家税务总局】

关于电子烟消费税征收管理事项的公告解读


一、本公告出台的背景是什么?

为完善消费税制度,促进税制公平统一,更好发挥消费税引导健康消费的作用,财政部、海关总署、税务总局联合发布《财政部 海关总署 税务总局关于对电子烟征收消费税的公告》(2022年第33号,以下简称33号公告),对电子烟消费税政策进行了明确。为确保相关政策执行到位,现发布本公告进一步明确电子烟消费税征收管理有关事项。


二、33号公告规定的电子烟生产环节消费税纳税人指的是谁?

按照33号公告的规定,电子烟生产环节消费税纳税人是指取得烟草专卖生产企业许可证,并取得或经许可使用他人电子烟产品注册商标(以下简称持有商标)的企业。其中,取得或经许可使用他人电子烟产品注册商标应当依据《中华人民共和国商标法》的有关规定确定。

按照33号公告的规定,通过代加工方式生产电子烟的,由持有商标的企业申报缴纳消费税。因此,只从事代加工电子烟产品业务的企业不属于电子烟消费税纳税人。


三、33号公告规定的电子烟批发环节消费税纳税人指的是谁?

按照33号公告的规定,电子烟批发环节消费税纳税人是指取得烟草专卖批发企业许可证并经营电子烟批发业务的企业。


四、33号公告规定的电子烟消费税征税对象包括哪些?

按照33号公告的规定,电子烟消费税征税对象为电子烟产品,包括烟弹、烟具以及烟弹与烟具组合销售的电子烟产品。其中,电子烟有关定义按照国家市场监督管理总局、国家标准化管理委员会发布的《电子烟》强制性国家标准(GB 41700-2022)确定。


五、33号公告规定的电子烟消费税税率是多少?

按照33号公告的规定,电子烟生产(进口)环节的消费税税率为36%,电子烟批发环节的消费税税率为11%。


六、33号公告规定的电子烟消费税计税价格如何确定?

按照33号公告的规定,纳税人从事生产、批发电子烟业务的,按生产、批发电子烟的销售额作为计税价格。其中,电子烟生产环节纳税人采用代销方式销售电子烟的,以经销商(代理商)销售给电子烟批发企业的销售额(含收取的全部价款和价外费用)为电子烟生产环节纳税人的计税价格。例如,某电子烟消费税纳税人2022年12月生产持有商标的电子烟产品并销售给电子烟批发企业,不含增值税销售额为100万元,该纳税人2023年1月应申报缴纳电子烟消费税为36万元(100万元×36%)。如果该纳税人委托经销商(代理商)销售同一电子烟产品,经销商(代理商)销售给电子烟批发企业不含增值税销售额为110万元,则该纳税人2023年1月应申报缴纳电子烟消费税为39.6万元(110万元×36%)。


七、33号公告规定的电子烟消费税纳税人在核算销售额时,应注意哪些事项?

按照33号公告的规定,电子烟生产环节纳税人从事电子烟代加工业务的,应当分开核算持有商标电子烟的销售额和代加工电子烟的销售额;未分开核算的,一并缴纳消费税。例如,某电子烟生产企业持有电子烟商标A生产电子烟产品。2022年12月,该纳税人生产销售A电子烟给电子烟批发企业,不含增值税销售额为100万元。同时,当月该纳税人(不持有电子烟商标B)从事电子烟代加工业务,生产销售B电子烟给B电子烟生产企业(持有电子烟商标B),不含增值税销售额为50万元。该纳税人分开核算A电子烟和B电子烟销售额,则该纳税人2023年1月应申报缴纳电子烟消费税为36万元(100万元×36%)。需要说明的是,B电子烟生产企业将B电子烟销售给电子烟批发企业时,自行申报缴纳消费税。如果该纳税人没有分开核算A电子烟和B电子烟销售额,则该纳税人2023年1月应申报缴纳电子烟消费税为54万元〔(100万元+50万元)×36%〕。


八、本公告规定的电子烟消费税纳税人在纳税申报时,应注意哪些事项?

(一)按照本公告的规定,考虑到电子烟为新增消费税子目,为顺利开展纳税申报等相关涉税事宜,主管税务机关应当为从事电子烟生产、批发业务的纳税人办理消费税税种认定。

(二)按照本公告的规定,自2022年11月(税款所属期)起,从事电子烟生产、批发业务的纳税人,在申报缴纳消费税时,应按照调整后的《应税消费品名称、税率和计量单位对照表》及《国家税务总局关于增值税 消费税与附加税费申报表整合有关事项的公告》(2021年第20号)要求,填报《消费税及附加税费申报表》。


九、本公告规定的电子烟全国平均成本利润率是多少?

根据《中华人民共和国消费税暂行条例》和《中华人民共和国消费税暂行条例实施细则》有关规定,当纳税人自产自用的应税消费品没有同类消费品销售价格的,则需要使用全国平均成本利润率计算组成计税价格,应税消费品全国平均成本利润率由税务总局确定。因此,根据我国电子烟行业生产经营的实际情况,经商有关部门,暂定电子烟全国平均成本利润率为10%。


十、本公告何时施行?

本公告自2022年11月1日起施行。


本文章摘录或转载的内容来源于第三方信息,其版权归属原媒体及作者,如有侵权,敬请联系删除。任何单位和个人需转载,请与作者联系,请勿直接转载。
 

关于电子烟消费税征收管理事项的公告解读
推荐阅读
英国税务海关总署(HMRC)鼓励公众举报可疑电子烟店,打击税务欺诈、洗钱及非法烟草销售
英国税务海关总署(HMRC)正鼓励公众举报涉嫌税务欺诈、洗钱及其他违法活动的电子烟店、理发店和其他高街商户,举报者无需提供个人身份信息。作为英国针对高街有组织犯罪行动的一部分,HMRC计划在2026-27财年开展超过3万次干预,涉及税务调查、突击检查、货物查扣和警告等措施,并将非法电子烟和烟草销售纳入重点执法范围。英国政府此前还投入3000万英镑建立跨部门高街有组织犯罪执法体系。
英国监管
08-17
新西兰卫生部副部长Casey Costello:合法烟草销售十年减少超半,非法卷烟市场增长需警惕
新西兰卫生部副部长Casey Costello表示,新西兰合法烟草销售量持续下降,过去十年减少超过一半,2025年销售量较上一年度进一步下降超过20%。她同时指出,销售下降并不一定完全反映吸烟率同步下降,部分变化可能与非法卷烟市场供应增加有关。新西兰政府表示,将继续加强烟草和电子烟零售监管,并关注非法烟草对公共卫生政策和税收收入的影响。
监管
08-26
国际循证医学组织Cochrane 2026年更新研究:近3万人证据显示,尼古丁电子烟较尼古丁替代疗法更有助于戒烟
国际循证医学组织Cochrane更新电子烟戒烟系统综述,共纳入80项随机对照试验和29,861名成年吸烟者,其中9项试验为本次新增。结果显示,尼古丁电子烟相比尼古丁替代疗法可提高至少6个月的戒烟率,相关证据被评为高确定性;按绝对效果估算,每100人中约增加4名戒烟者。研究未发现两者在严重不良事件发生率方面存在明确差异,但长期安全性及不同新型电子烟设备的效果仍需更多研究。
研究
09-07
澳大利亚烟草税争议扩大至执政党工党内部,NSW州长Minns重申支持降税
澳大利亚烟草消费税争议进一步扩大至执政党工党内部。新南威尔士州工党州长Chris Minns于9月8日重申支持降低烟草消费税,认为现行高税率正在推动消费者转向黑市。与此同时,联邦卫生部长Mark Butler继续反对以降税打击非法烟草,而财长Jim Chalmers和助理财长Daniel Mulino近期均未明确排除未来调整消费税。此次分歧出现在反对党联盟党正式提出将烟草消费税削减80%之后。
国际
09-08
美国第九巡回法院维持FDA拒绝MH Global调味电子烟PMTA上市申请决定
美国第九巡回上诉法院维持美国食品药品监督管理局(FDA)拒绝MH Global LLC旗下调味电子烟产品上市申请的决定。法院认为,FDA在烟草产品上市前申请(PMTA)审查中要求企业证明调味产品相比烟草味产品具有更高戒烟或转换价值,符合《烟草控制法》(TCA)“保护公众健康”(APPH)标准。法院同时认定,FDA无需通过正式规则制定程序即可采用该比较有效性审查框架。
监管
08-26
产品|HQD SiSA 80K进入美国市场,以水烟式体验拓展高容量一次性电子烟产品线
HQD SiSA 80K Hookah Disposable Vape已出现在美国及跨境线上零售渠道。该产品预注28ml烟油,尼古丁浓度为5%,品牌宣称最高80,000口,并配备可充电电池与可调气流系统。除高口数外,SiSA 80K以水烟式使用体验作为差异化重点,包括水流声效果以及Blue Mist、Double Apple、Paan等带有明显水烟风格的口味组合。
产品
08-18
韩国将监管延伸至无人电子烟店,合成尼古丁纳入烟草监管后再补零售渠道缺口
韩国性别平等家庭部9月14日宣布,拟将无人电子烟销售场所指定为未成年人禁止进入和就业的场所,要求经营者核验进入者年龄,并张贴未成年人禁入及禁聘标识。该行政告示草案公开征求意见至10月6日。此次措施是在韩国今年4月扩大法定“烟草”定义、将天然及合成尼古丁产品纳入《烟草事业法》后,对无人零售渠道进一步补充监管。与此同时,不含尼古丁或使用6-甲基尼古丁等尼古丁类似物的产品仍处于政府风险评估和进一步监管讨论中。
监管
09-21
德国调查760万支非法电子烟案,涉税约3330万欧元;4名中国制造商员工被调查,执法现场部分包装疑似FUMOT(福摩特)旗下产品
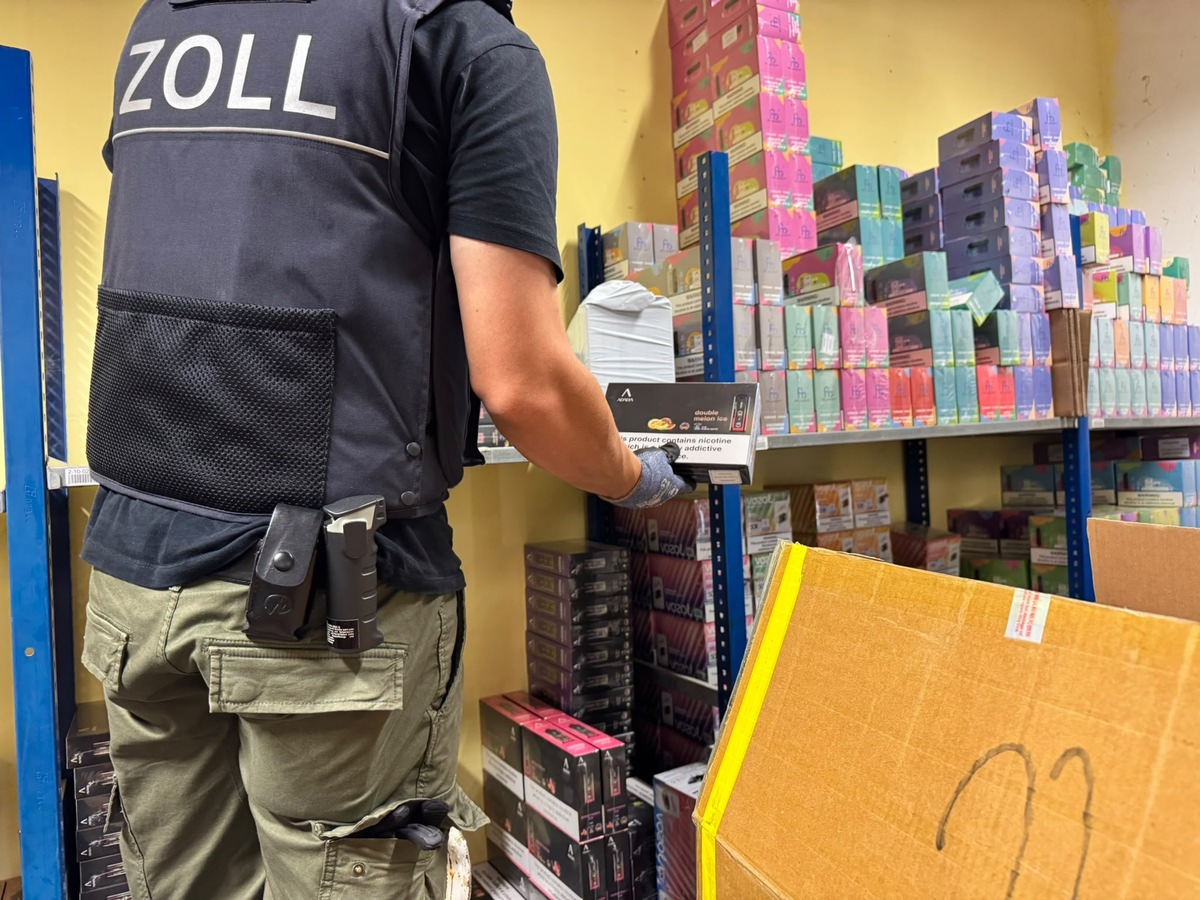
德国检方和海关正在调查一起跨境电子烟刑事案件。官方称,2024年1月至2025年3月,一个由某中国电子烟制造商4名员工组成的制造商端网络涉嫌通过销售代理和批发商向德国输入超过760万支含尼古丁一次性电子烟,造成约3330万欧元消费税损失。 德国官方尚未公布该制造商名称。执法现场部分产品包装与FUMOT旗下公开产品具有相似特征;与此同时,2024年欧洲监管文件、FUMOT海外销售资料以及德国电子烟进口及渠道公司Zamu-Pro GmbH的公开记录显示,FUMOT/RandM产品及相关德国渠道在案件同期已有多项公开商业活动。
欧洲监管
09-21
中国与澳大利亚联合瓦解跨国草走私网络:112个集装箱涉案,60余人被捕,查获9200万澳元非法烟草
据The Maritime Executive于2026年8月19日报道,澳大利亚边境执法局(Australian Border Force,ABF)与中国海关总署缉私局合作,瓦解了一起针对澳大利亚市场的国际非法烟草走私网络。根据ABF于2026年8月20日发布的信息,双方通过持续信息共享和合作调查,锁定112个涉案集装箱,其中91个被发现装有非法烟草,查获超过6000万支卷烟和60公斤散装烟草,涉及超过9200万澳元未缴税款。超过60名涉嫌参与该网络的人员在中国被捕。
执法
08-20
英国电子烟税10月落地,IVG母公司获HMRC税仓及税票计划批准
英国电子烟品牌IVG背后的Acme Vape Ltd已获得英国税务海关总署(HMRC)批准,可运营电子烟产品消费税仓库并参与Vaping Duty Stamps Scheme。英国将于2026年10月1日起实施Vaping Products Duty,统一税率为每10毫升电子烟液2.20英镑。Acme Vape Ltd称,其位于Preston的税仓将在新税制实施当日生效。
英国监管
09-18
温馨提示
本网站仅供产业从业者、研究者等专业人士访问。无关人员请勿进入!
未成年人禁止访问!
确认我已满21周岁
我未满21周岁
本网站不包含任何烟草、电子烟产品广告、销售信息。