本网站仅供国际用户访问,中国大陆用户请继续关注2Firsts视频号等国内社交媒体。
中文站
中文站
英文站 - English
本网站仅供国际用户访问,中国大陆用户请继续关注2Firsts视频号等国内社交媒体。
原创

关于电子烟消费税征收管理事项的公告解读

2022-10-29 来源:国家税务总局
国家税务总局
2022-10-29
10月27日,国家税务总局官网发布文章关于《国家税务总局关于电子烟消费税征收管理有关事项的公告》的解读内容。

【两个至上转载自国家税务总局】

关于电子烟消费税征收管理事项的公告解读


一、本公告出台的背景是什么?

为完善消费税制度,促进税制公平统一,更好发挥消费税引导健康消费的作用,财政部、海关总署、税务总局联合发布《财政部 海关总署 税务总局关于对电子烟征收消费税的公告》(2022年第33号,以下简称33号公告),对电子烟消费税政策进行了明确。为确保相关政策执行到位,现发布本公告进一步明确电子烟消费税征收管理有关事项。


二、33号公告规定的电子烟生产环节消费税纳税人指的是谁?

按照33号公告的规定,电子烟生产环节消费税纳税人是指取得烟草专卖生产企业许可证,并取得或经许可使用他人电子烟产品注册商标(以下简称持有商标)的企业。其中,取得或经许可使用他人电子烟产品注册商标应当依据《中华人民共和国商标法》的有关规定确定。

按照33号公告的规定,通过代加工方式生产电子烟的,由持有商标的企业申报缴纳消费税。因此,只从事代加工电子烟产品业务的企业不属于电子烟消费税纳税人。


三、33号公告规定的电子烟批发环节消费税纳税人指的是谁?

按照33号公告的规定,电子烟批发环节消费税纳税人是指取得烟草专卖批发企业许可证并经营电子烟批发业务的企业。


四、33号公告规定的电子烟消费税征税对象包括哪些?

按照33号公告的规定,电子烟消费税征税对象为电子烟产品,包括烟弹、烟具以及烟弹与烟具组合销售的电子烟产品。其中,电子烟有关定义按照国家市场监督管理总局、国家标准化管理委员会发布的《电子烟》强制性国家标准(GB 41700-2022)确定。


五、33号公告规定的电子烟消费税税率是多少?

按照33号公告的规定,电子烟生产(进口)环节的消费税税率为36%,电子烟批发环节的消费税税率为11%。


六、33号公告规定的电子烟消费税计税价格如何确定?

按照33号公告的规定,纳税人从事生产、批发电子烟业务的,按生产、批发电子烟的销售额作为计税价格。其中,电子烟生产环节纳税人采用代销方式销售电子烟的,以经销商(代理商)销售给电子烟批发企业的销售额(含收取的全部价款和价外费用)为电子烟生产环节纳税人的计税价格。例如,某电子烟消费税纳税人2022年12月生产持有商标的电子烟产品并销售给电子烟批发企业,不含增值税销售额为100万元,该纳税人2023年1月应申报缴纳电子烟消费税为36万元(100万元×36%)。如果该纳税人委托经销商(代理商)销售同一电子烟产品,经销商(代理商)销售给电子烟批发企业不含增值税销售额为110万元,则该纳税人2023年1月应申报缴纳电子烟消费税为39.6万元(110万元×36%)。


七、33号公告规定的电子烟消费税纳税人在核算销售额时,应注意哪些事项?

按照33号公告的规定,电子烟生产环节纳税人从事电子烟代加工业务的,应当分开核算持有商标电子烟的销售额和代加工电子烟的销售额;未分开核算的,一并缴纳消费税。例如,某电子烟生产企业持有电子烟商标A生产电子烟产品。2022年12月,该纳税人生产销售A电子烟给电子烟批发企业,不含增值税销售额为100万元。同时,当月该纳税人(不持有电子烟商标B)从事电子烟代加工业务,生产销售B电子烟给B电子烟生产企业(持有电子烟商标B),不含增值税销售额为50万元。该纳税人分开核算A电子烟和B电子烟销售额,则该纳税人2023年1月应申报缴纳电子烟消费税为36万元(100万元×36%)。需要说明的是,B电子烟生产企业将B电子烟销售给电子烟批发企业时,自行申报缴纳消费税。如果该纳税人没有分开核算A电子烟和B电子烟销售额,则该纳税人2023年1月应申报缴纳电子烟消费税为54万元〔(100万元+50万元)×36%〕。


八、本公告规定的电子烟消费税纳税人在纳税申报时,应注意哪些事项?

(一)按照本公告的规定,考虑到电子烟为新增消费税子目,为顺利开展纳税申报等相关涉税事宜,主管税务机关应当为从事电子烟生产、批发业务的纳税人办理消费税税种认定。

(二)按照本公告的规定,自2022年11月(税款所属期)起,从事电子烟生产、批发业务的纳税人,在申报缴纳消费税时,应按照调整后的《应税消费品名称、税率和计量单位对照表》及《国家税务总局关于增值税 消费税与附加税费申报表整合有关事项的公告》(2021年第20号)要求,填报《消费税及附加税费申报表》。


九、本公告规定的电子烟全国平均成本利润率是多少?

根据《中华人民共和国消费税暂行条例》和《中华人民共和国消费税暂行条例实施细则》有关规定,当纳税人自产自用的应税消费品没有同类消费品销售价格的,则需要使用全国平均成本利润率计算组成计税价格,应税消费品全国平均成本利润率由税务总局确定。因此,根据我国电子烟行业生产经营的实际情况,经商有关部门,暂定电子烟全国平均成本利润率为10%。


十、本公告何时施行?

本公告自2022年11月1日起施行。


本文章摘录或转载的内容来源于第三方信息,其版权归属原媒体及作者,如有侵权,敬请联系删除。任何单位和个人需转载,请与作者联系,请勿直接转载。
 

关于电子烟消费税征收管理事项的公告解读
推荐阅读
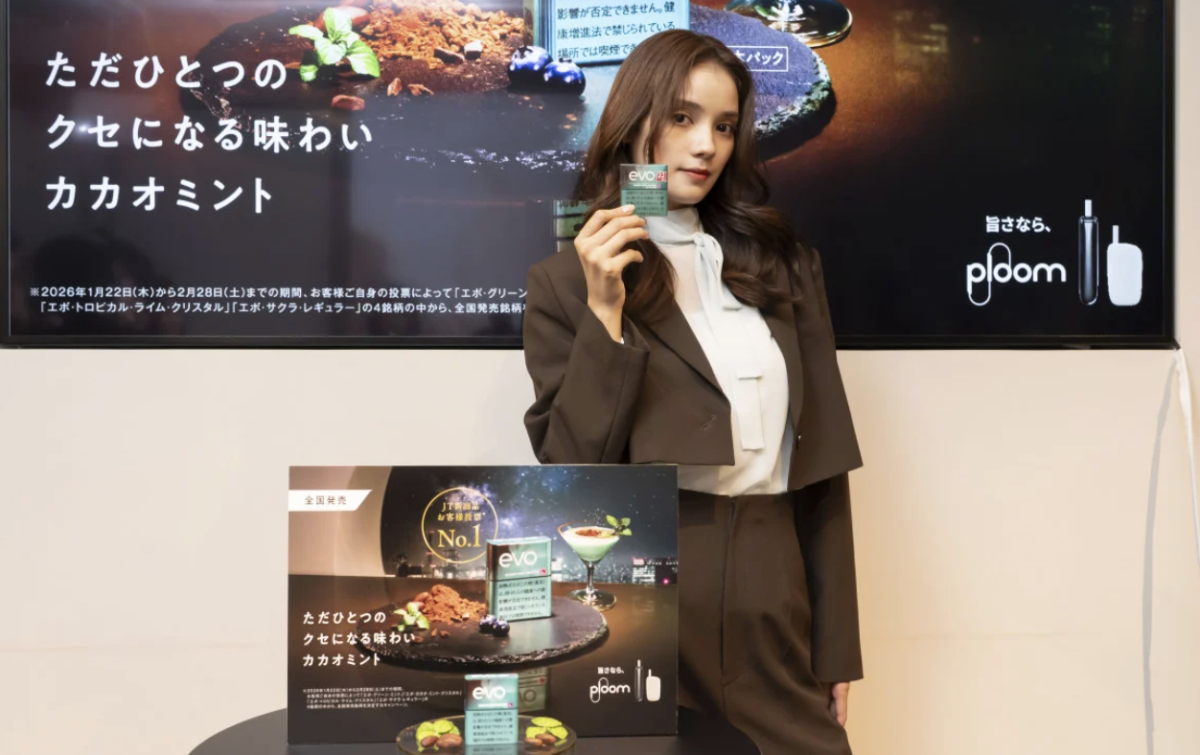
产品|JT将投票第一的EVO Cacao Mint Crystal扩大至日本全国销售,同价推出22支限定装
Japan Tobacco(JT,日本烟草产业株式会社)宣布,将于2026年10月6日起把Ploom专用烟支EVO Cacao Mint Crystal的销售范围扩大至日本全国。该产品此前通过CLUB JT Online Shop和Ploom Shop限定销售,并在Ploom首次新烟支用户投票活动中获得第一名。JT还将同步推出22支装数量限定版,与标准20支装同为620日元。产品采用胶囊设计,以薄荷、可可和莓果风味构成主要风味组合。
产品
09-09
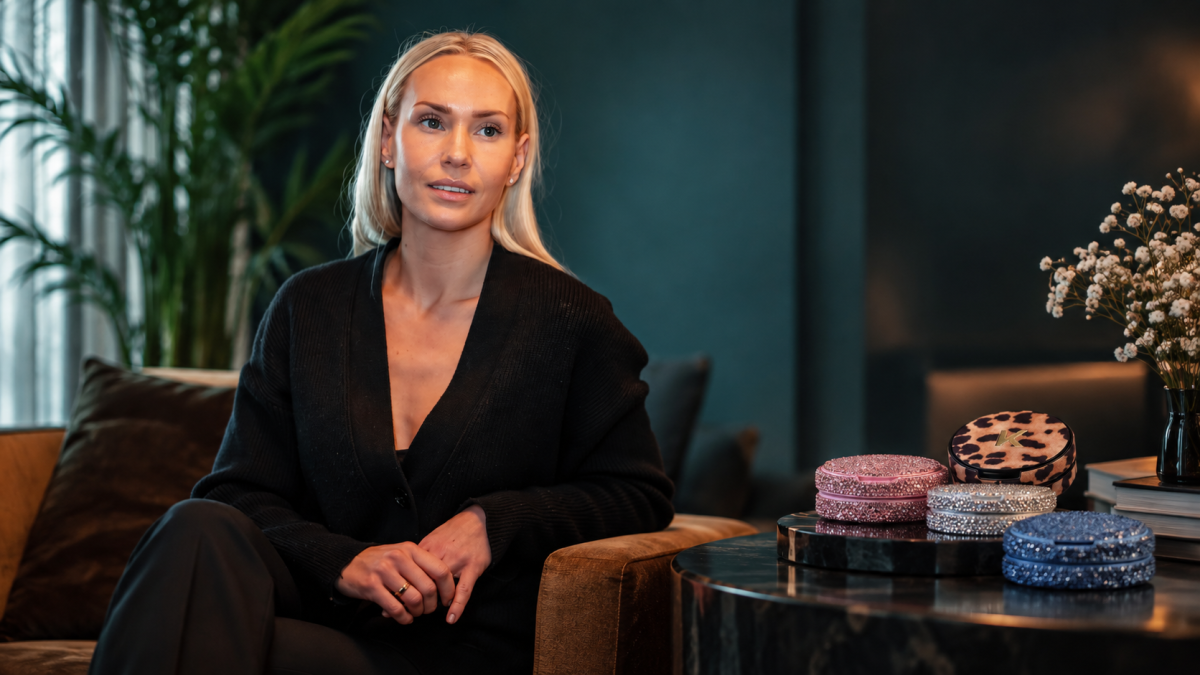
2Firsts专访|女性能否成为尼古丁袋的独立细分市场?一家瑞典品牌的答案
瑞典尼古丁袋品牌Kelly White以成年女性消费者为核心目标人群。创始人兼CEO Sophia Wilsby在接受2Firsts专访时表示,2025年该品牌在瑞典HAYPP平台的复购客户中约70%为女性。专访同时讨论了女性消费细分、产品与设计差异化、性别刻板印象、包装监管,以及独立品牌如何与ZYN、VELO等全球品牌竞争,并通过融资、战略合作或更大消费品集团实现扩张。
专访
09-24
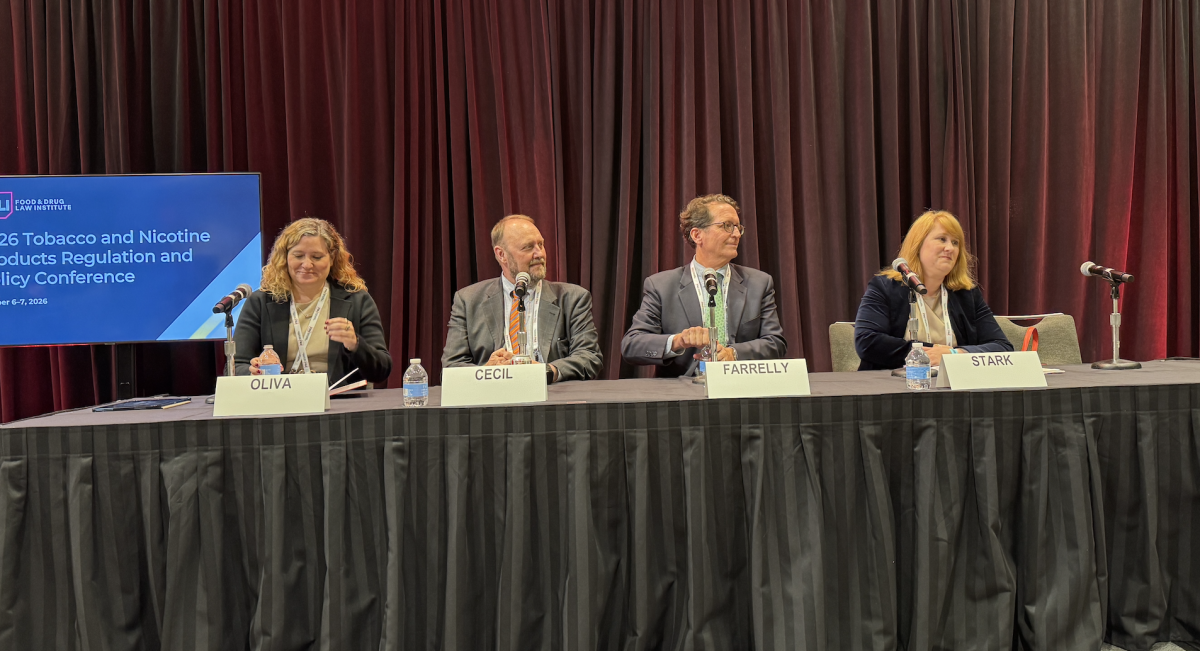
现场报道|美国FDA披露PMTA审评进展:待审申请降至13.5万份,说明180天目标与sPMTA流程
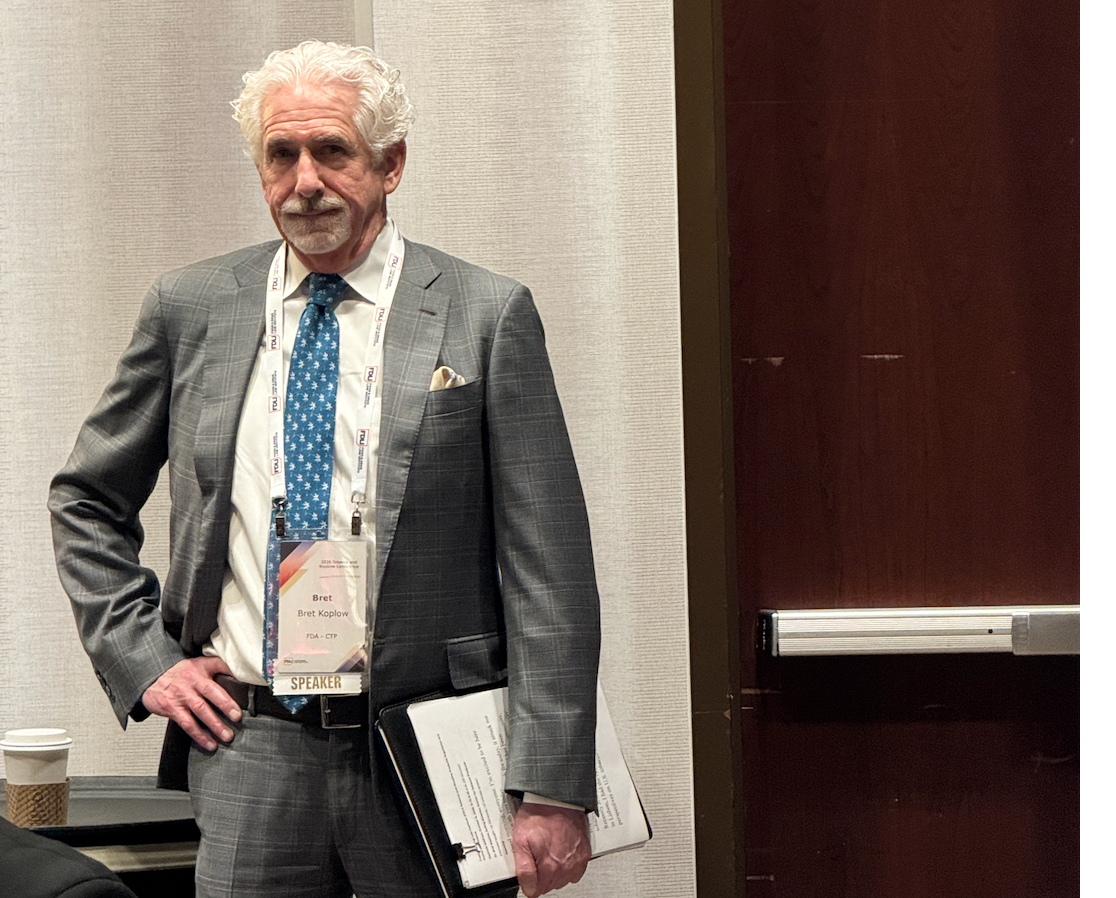
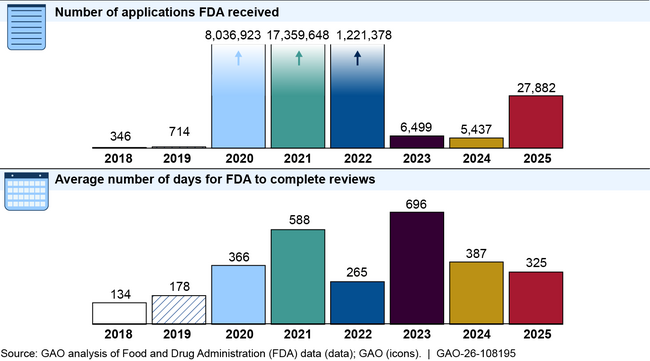
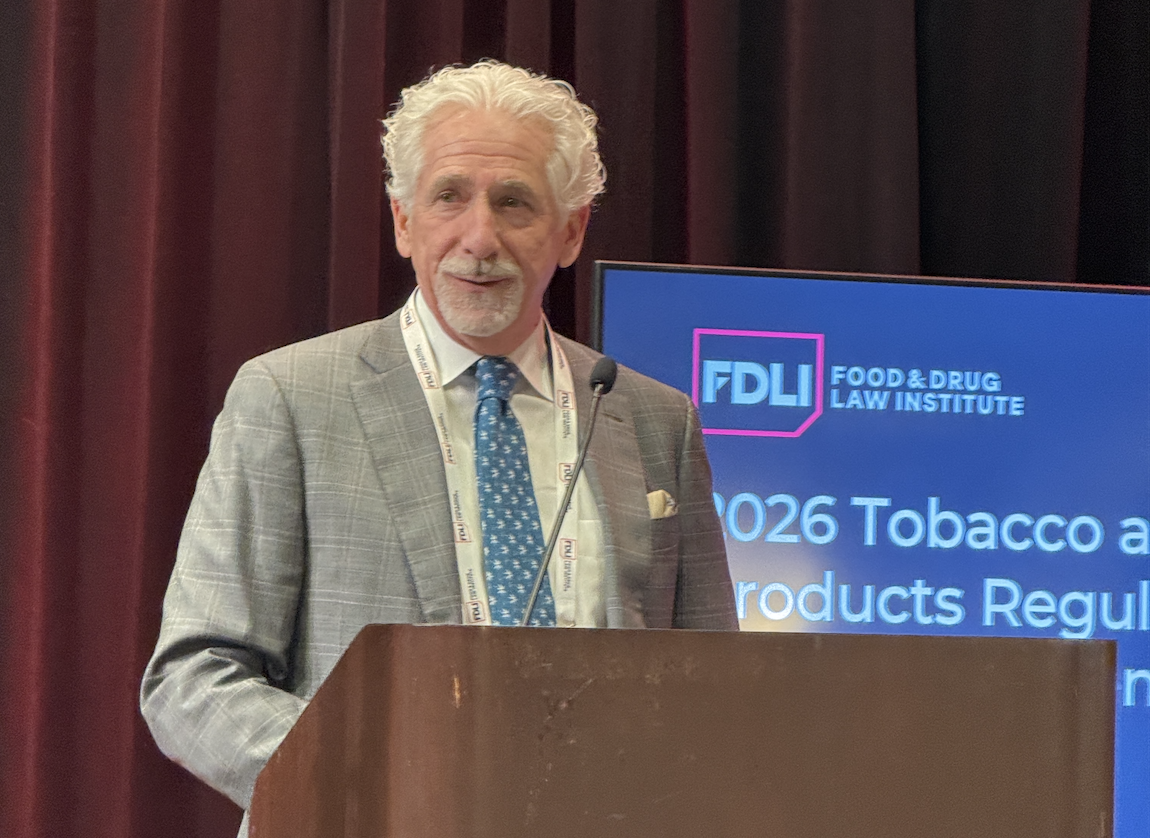
在2026年FDLI会议现场,FDA烟草产品中心进一步披露PMTA审评数据与流程变化:待审PMTA已从2025年初约45万份降至2026年9月的约13.5万份。CTP同时介绍了180天审评目标、sPMTA试点、备用供应商安排、超过5.03万份SE报告积压,以及尼古丁袋试点经验如何应用于ENDS审评。2Firsts作为媒体进行了现场报道。
美国监管
10-07
无烟业务占Q2净收入42%,菲莫国际PMI首份TNFD报告涉及一次性电子产品、关键原材料与IQOS维修
菲利普莫里斯国际(PMI)发布首份按照自然相关财务信息披露工作组(TNFD)框架编制的报告,将电子产品供应链以及无烟设备、耗材的使用和报废环节纳入自然相关评估。PMI称,2026年第二季度无烟业务约占公司总净收入42%。报告指出,非循环设计的电子产品、尤其是一次性产品可能增加有限自然资源消耗,并披露IQOS设备维修试点。面向2040年的循环性情景还测试了产品废弃成本下降50%、原材料节省10%及翻新产品对新品25%的替代率。
大公司追踪
09-23
2Firsts数据|2026年7月中国电子烟相关产品出口增长16.5%,对美出口大增53.5%
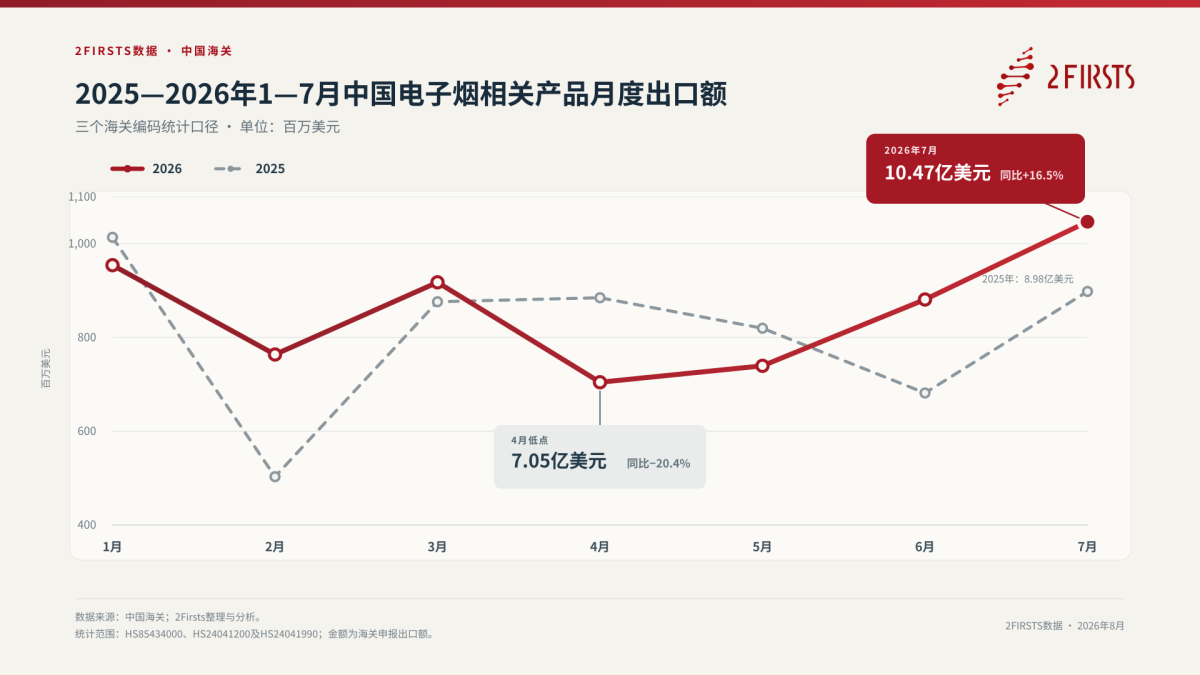
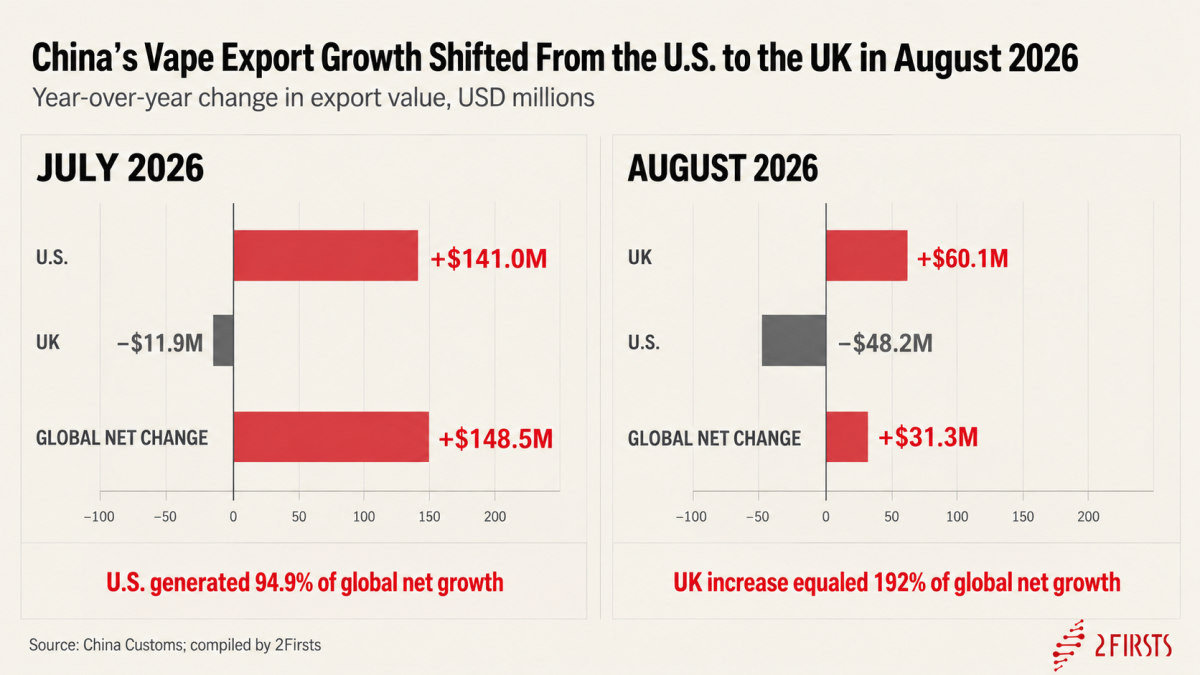
2026年7月,中国电子烟相关产品出口额达到10.47亿美元,同比增长16.5%,创年内单月新高。增长高度集中于美国市场:对美出口同比增长53.5%至4.04亿美元,贡献整体同比增量的94.9%;美国以外市场仅增长1.2%。 分品类看,以含尼古丁电子烟为主的非燃烧吸用产品(HS24041200)出口增长24.7%,贡献整体增量的95.5%;电子烟设备(HS85434000)下降0.4%;其他尼古丁代用品(HS24041990)增长88.9%,但规模仍较小。
数据
08-24
美国海关拟要求提交出口国报关单,物流专家称或对中国电子烟出口造成“灾难性”冲击
美国海关与边境保护局拟收集出口国报关单及其他境外海关文件,用于核对输美货物的申报价值、商品分类和身份。一位中国资深物流专家向2Firsts表示,如果相关措施落地,部分未授权电子烟所依赖的“双清包税”模式将受到直接冲击,并可能推动部分贸易转向成本更高的非法运输。风险不只在于补缴关税:真实申报还可能让美国监管机构更容易识别未获FDA市场授权的电子烟产品。
美国监管
09-07
2Firsts特别报道|从纽约到华盛顿:美国烟草监管话事人的新逻辑
FDA烟草产品中心正在调整烟草产品审评方式。基于2Firsts在纽约和华盛顿两场会议的现场报道,本文系统梳理CTP近期监管方向:进一步将PMTA与烟草减害目标连接,推动更具产品类别针对性的审评,更聚焦监管决定真正需要的科学证据,提高审评时间的可预测性,并扩大sPMTA在产品修改和生命周期管理中的作用。与此同时,CTP也公开承认,目前仅有9个PMTA科学审评团队,并仍面临积压案件和招聘能力等现实限制。
FDA
2天前
Ispire Q4营收反弹33%但全年仍降25%,FY2027转向马来西亚制造、ODM、尼古丁袋与年龄验证
Ispire Technology FY2026全年营收约9600万美元,同比下降24.7%,其中美国大麻雾化硬件和欧洲电子烟业务分别减少1740万美元和1270万美元。第四季度营收同比增长32.5%至2670万美元,但季度毛利率降至6.3%。进入FY2027,公司将近期增长重点放在马来西亚制造和ODM,同时推进尼古丁袋、IKE Tech年龄验证和G-Mesh技术许可。上述新业务的收入及利润贡献目前尚未被公司
美国市场
09-17
产品|日烟国(JTI)菲律宾扩展Nordic Spirit尼古丁袋组合,新增Dark Pop与Red Frost风味
JTI Philippines扩展Nordic Spirit尼古丁袋产品组合,在菲律宾推出Dark Pop与Red Frost两款新风味产品。新品延续无烟草尼古丁袋定位,其中Dark Pop采用可乐气泡、柑橘与甜味风味组合,Red Frost结合清凉薄荷与甜红莓风味。两款产品已通过菲律宾线上零售渠道销售,进一步丰富Nordic Spirit产品矩阵。
产品
08-18
2Firsts现场报道|JTI Liggett亮相美国NACS展会,重点展示超值价位卷烟品牌
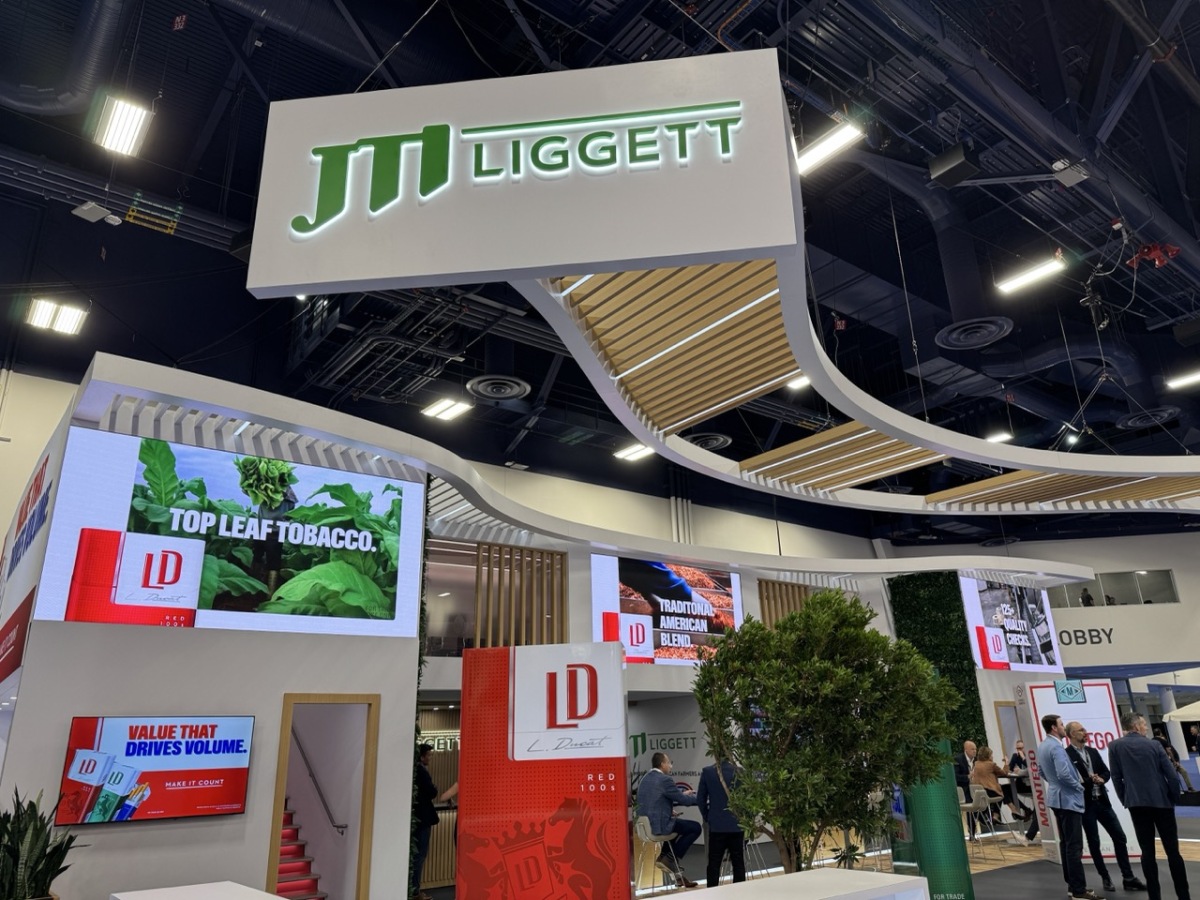
2026年美国NACS便利零售展会上,JTI Liggett重点展示LD、Montego等超值价位卷烟品牌,凸显其收购Vector Group后在美国市场的业务布局。2026年上半年,LD在美国销量同比增长32.6%,JTI美国卷烟业务市场份额有所提升。与此同时,Ploom加热烟草产品亮相奥驰亚展台。JTI Liggett展台工作人员向2Firsts表示,公司目前尚未在美国推出尼古丁袋产品。
展会
1天前
温馨提示
本网站仅供产业从业者、研究者等专业人士访问。无关人员请勿进入!
未成年人禁止访问!
确认我已满21周岁
我未满21周岁
本网站不包含任何烟草、电子烟产品广告、销售信息。