要点速览
● 资本重新定价: 随着加热烟草、电子烟和尼古丁袋规模扩大,投资者正逐步从“卷烟销量下滑”转向评估整个尼古丁业务组合的长期盈利能力与现金流。
● 盈利能力仍是核心: 新型尼古丁产品能否在替代卷烟的同时维持或提升利润率,是资本市场判断烟草公司转型价值的关键。
● 监管决定创业价值: 对受监管行业的初创企业而言,监管并非后置问题,而是商业模式、增长空间和估值的一部分。
● 股东参与挑战全面撤资: Hexis主张,与其完全退出烟草投资,不如通过持股、投票和董事会沟通推动企业在减害、资本配置和治理上的变化。
● 转型外溢至金融体系: 烟草与尼古丁转型不仅影响企业估值,也正在触及政府税收、保险定价和更广泛的资本配置逻辑。
2Firsts
纽约,2026年10月5日
多位分析师和基金经理在纽约一场会议上表示,加热烟草、电子烟和尼古丁袋的扩张,正在改变全球烟草和尼古丁产业的投资逻辑。
9月25日举行的新路径峰会(New Approaches Summit)在科学、监管和创新议题之外,专门设置了资本环节。该环节主持人胡布·萨维尔库尔斯(Huub Savelkouls)表示,与产品科学相比,产业转型带来的金融和财政影响受到的关注较少。
对于一个万亿美元级产业而言,资本问题远不止于股价,还涉及新产品从哪里获得资金、企业能够持续多久的盈利,以及股东能否影响转型速度。
2Firsts在现场全程报道了这一资本环节,包括四场演讲及随后的论坛讨论。萨维尔库尔斯主持并发表开场演讲,布拉德利·塔斯克(Bradley Tusk)、安德烈·安东-约尼塔(Andrei Andon-Ionita)和彼得·沃斯特(Pieter Vorster)分别发言,乔尔·鲁本斯坦(Joel Rubenstein)随后加入论坛讨论。
讨论涉及两类企业不同的资金问题:大型烟草公司如何在继续经营卷烟业务的同时投入新业务,以及初创企业能否跨过监管门槛、实现发展。
新产品如何改变烟草公司的盈利前景
杰富瑞(Jefferies)全球烟草股票研究分析师安东-约尼塔表示,随着新兴尼古丁品类达到更大规模,过去几年投资者对这一行业的兴趣有所增加。
他认为,消费者正在转向其他尼古丁产品,单看卷烟销量下降,已越来越难以判断整个行业的长期前景。投资者更倾向于把这种变化视为商业模式的转变,而非短暂的产品趋势。
他展示的一张图表援引杰富瑞和欧睿(Euromonitor)数据,按图表采用的销量口径,2024年新一代产品占全球尼古丁产品销量的23%。其中,电子烟占18%,加热烟草占4%,口含尼古丁袋占1%;可燃烟草产品占75%,传统口含烟草占其余2%。
盈利能力是他论述的核心:新产品既要接替卷烟销售,也要创造利润。
他以菲利普莫里斯国际(PMI)为例。演讲图表援引公司数据和杰富瑞估算,显示PMI集团整体息税前利润率,即扣除利息和税项前的利润占收入的比例,2015年为41.2%,2025年为42.0%。杰富瑞预计,这一指标将在2030年达到47.4%。
安东-约尼塔表示,PMI在扩大新业务的同时保持了整体盈利能力,这使投资者有理由重新评估公司能够持续盈利的时间。
他还指出,其研究覆盖的大型烟草公司在扩张新兴品类的同时,固定资产支出相对于销售收入仍保持在较低水平。在他看来,这让企业能够同时进行投资,并向股东提供现金回报。
另一张由杰富瑞和FactSet提供数据的图表,以2016年9月为100,展示截至2026年9月的股东总回报指数,PMI约为360。他还比较了不同消费行业的股息率,即年度每股分红与股价的比值。在这项包含截至2027年预测的比较中,烟草板块高于图中其他板块。
这些数据支持了他的判断:大型烟草公司可以在推进产品转型的同时,保持盈利和现金回报。
转型资金、税收与保险
萨维尔库尔斯现为独立商业战略和公共政策顾问,曾任PMI首席可持续发展官。他讨论的是产业转型与更广泛金融体系之间的关系。
他强调,成熟烟草企业产生的现金流,是新产品的重要资金来源。他的演讲材料比较了股份发行、股票回购和股息,并提出一个问题:对于不太依赖发行新股筹资的成熟业务,投资者通过卖出股票撤资,能够产生多大影响?
他还认为,资本市场正在通过更高的市盈率估值和更低的债务融资成本,认可企业向新型尼古丁产品转型的进展。
财政方面,他关注的是税收目标与收入来源之间的关系。旨在改变消费行为的税收,也为政府提供收入。如果相关消费如政策预期那样减少,政府将如何弥补收入缺口?他通过比较部分国家酒类、烟草和矿物油消费税收入与国防支出的规模,说明这一问题。
保险则涉及另一类定价问题。萨维尔库尔斯展示了瑞士再保险(Swiss Re)的材料,其中区分了吸烟者与替代产品使用者的不同风险群体。配套文字指出,现有定价框架尚未系统覆盖风险水平介于吸烟者与从未吸烟者之间的人群。
他认为,差异化的保险定价可以为消费者转向其他产品提供经济激励,产业转型的影响也会由此延伸到制造商之外。
撤资,还是以股东身份推动转型?
Hexis资本管理公司首席执行官沃斯特,对机构投资者将整个烟草行业排除在投资范围之外的做法提出质疑。
他的演讲材料援引威尔希尔(Wilshire)的估算称,截至2025年6月30日,加州公务员退休基金(CalPERS)自2001年以来烟草撤资的累计成本,按现值计算为61.6亿美元。材料还显示,“无烟草金融承诺”(Tobacco-Free Finance Pledge)签署机构所代表的资产规模超过19万亿美元。
沃斯特认为,卖出股票转移了所有权和投票权,却未必改变企业的实际业务。他更倾向于保留股东身份,推动企业作出具体改变。
他表示,自许多投资排除政策实施以来,企业本身已经发生变化。他展示的数据显示,PMI无烟业务占净营收的比例,从2016年的2.7%升至2025年的41.5%。
Hexis已将这一思路用于NICO基金(Hexis Active Nicotine Engagement ETF)。根据演讲材料,该基金于2026年5月6日推出,采用主动管理方式,在NYSE Arca上市交易。
这只基金将对上市烟草和尼古丁企业的投资,与股东参与计划相结合。Hexis开发的“尼古丁转型评分”(HNTS),评估企业在其归类为“较低风险产品”的业务中,当前发展状况和未来增长潜力,并考虑治理等因素。
评分由27项指标和13项子指标构成。其中,当前较低风险产品业务状况占40%,增长潜力占35%,治理、股东参与和可持续性占25%。
这一评分用于现金流折现估值,即将企业未来预计产生的现金流折算为当前价值。Hexis决定投入多少资金时,会比较自身估值与市场价格之间的差距,而非只看评分高低。
演讲材料指出,转型进展较快的公司,可能已经获得较高估值;评分较低的企业,如果价格折让足够大,也可能提供投资机会。
同一套框架也用于确定向公司董事会提出的要求。Hexis要求董事会监督减害承诺,并使资本配置与承诺保持一致。更具体的要求可能涉及研发支出、高管薪酬、负责任营销、防止青少年获取产品,以及信息披露。
沃斯特表示,Hexis会对所持股份行使投票权,并直接与企业沟通。在论坛中被问及企业的回应时,他表示,回应比预期更积极。他也提到,企业内部对转型速度存在不同程度的支持。
他支持股东参与,是希望将股东身份转化为推动企业采取可衡量行动的压力。NICO自5月开始运作,此次演讲介绍了其投资方法和早期股东参与活动。
监管也是创业投资的一部分
Tusk Ventures创始人兼首席执行官塔斯克,从投资高度监管行业的经验出发讨论这一领域,而非以烟草专家身份发言。
他表示,其投资流程在考察创始人和技术的同时,也会考虑可能影响增长和估值的监管障碍或机会。
回顾担任优步(Uber)首位政治顾问的经历时,塔斯克介绍了这家公司如何在围绕运营资格的争议中借助消费者支持。他表示,除了传统游说,媒体、公共沟通和消费者参与也变得重要。
他关注的是,市场对一种产品有需求,与企业获准围绕这种产品开展业务之间的差距。对于他讨论的初创企业,应对监管是开发商业机会的一部分,不应等到获得投资后才着手处理。
不同市场,不同产品
在论坛中,萨维尔库尔斯问道,某一种新型尼古丁产品是否最终会占据主导地位?
安东-约尼塔预计,未来市场将比以卷烟为主的市场更加多元。他举例提到,日本和中东欧部分地区的加热烟草、美国和英国的电子烟,以及瑞典和美国的尼古丁袋。
他表示,消费习惯和地区差异将继续发挥重要作用。投资者对尼古丁袋的预期,目前集中在该品类已经显现发展势头的市场。如果在其他地区取得成功,可能带来超出这些预期的增长。
全球新型尼古丁研究所(Global Institute for Novel Nicotine)顾问鲁本斯坦,曾在葛兰素史克(GSK)、英美烟草(BAT)和PMI从事戒烟业务。他从另一个角度讨论了用于戒烟的尼古丁替代疗法(NRT)。
在被问及NRT的未来时,他主要将其视为烟草公司在非药品类尼古丁产品受到限制的市场中的备用路径。在他看来,这一角色不同于主要增长业务。
现场提问也涉及非法贸易。在回答一个关于税收和非法市场的问题时,沃斯特将非法贸易描述为一个重大问题,并在讨论大幅加税时提到澳大利亚。他将这一问题视为受监管行业发展前景的一项风险。
投资者如何认识产品风险?
沃斯特还提出疑问:金融专业人士是否掌握了评估这场转型所需的信息?
他的最后一张幻灯片展示了Hexis于9月1日在一次面向美国金融专业人士的网络直播中开展的非正式投票。在被问及电子烟与卷烟相比的健康风险时,51%的投票参与者选择了“大致相同或更高”。Hexis说明,这项投票仅具参考性,并非科学抽样调查。
沃斯特借此提出,投资者教育应与财务分析、股东参与同步开展。这一议题也构成了论坛的讨论框架,其题目为“应对错误信息:资本、消费者与市场现实”。
纽约会议上展示的不同做法,赋予资本在产业下一阶段发展中的多种角色:评估新产品的盈利,为拥有可行监管路径的企业提供资金,以及要求企业说明并对其投资决策负责。
对Hexis而言,最后这一角色已经延伸到董事会监督、研发预算、高管激励和信息披露。除了决定愿意以什么价格购买股票,股东也寻求通过这些具体渠道影响企业转型。
资本能够发挥多大作用,既取决于它所资助的企业,也取决于股东能够推动哪些改变。随着企业发展新一代烟草和尼古丁业务,投资决策不仅会影响其规模和方向,也能影响企业应遵循的透明度与公司治理标准。
关于全球烟草和尼古丁资本市场,欢迎继续关注2Firsts。欢迎投稿或接受采访,请联系alan@2firsts.com。
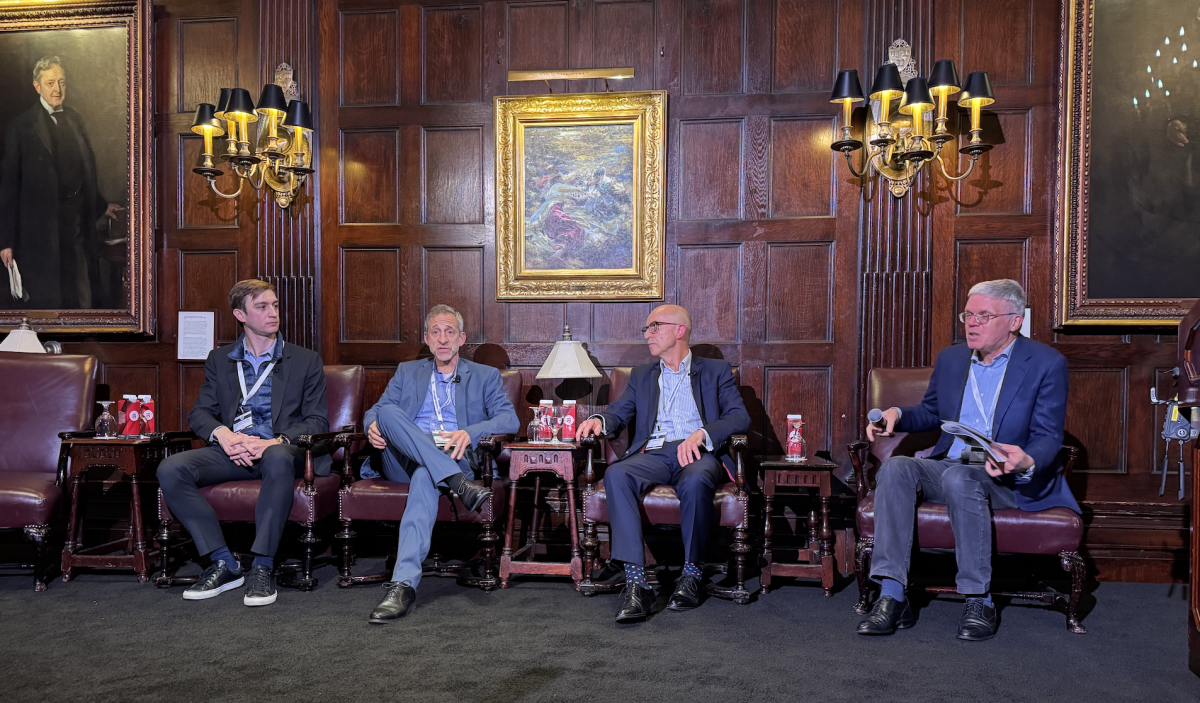
封面图:2026 New Approaches Summit资本与现代尼古丁论坛现场。从左至右为安德烈·安东-约尼塔(Andrei Andon-Ionita)、乔尔·鲁宾斯坦(Joel Rubenstein)、彼得·沃斯特(Pieter Vorster)和胡布·萨维尔库尔斯(Huub Savelkouls)。|2Firsts摄
欢迎向 2Firsts 提供相关线索、投稿、联系访谈或针对本文发表评论。
请联系:info@2firsts.com,或在 LinkedIn 上联系两个至上 2Firsts CEO 赵童(Alan Zhao)。
声明
1. 本文仅供专业研究用途,聚焦行业、技术与政策等相关内容。文中涉及的品牌与产品,仅为客观描述之目的,不构成对任何品牌或产品的认可、推荐或宣传。
2. 含尼古丁产品(包括但不限于卷烟、电子烟、加热烟草、尼古丁袋)具有显著健康风险。使用者须遵守其所在辖区的相关法律法规。
3. 本文不应作为任何投资决策或相关建议的依据。对于内容中的任何错误或不准确之处,2Firsts不承担直接或间接责任。
4. 未达到法定年龄的个人禁止访问或阅读本文。
版权声明
本文为2Firsts原创内容,或转载自第三方来源并已明确标注出处。其版权及使用权归2Firsts或原始版权所有方所有。任何个人或机构未经授权,不得复制、转载、分发或以其他形式使用本文内容,违者将依法追究法律责任。
如有版权相关事宜,请联系:info@2firsts.com
AI辅助声明
本文部分内容可能借助AI工具完成翻译或编辑,以提升效率。但由于技术限制,可能存在误差。建议读者参考原始来源以获取更准确的信息。
欢迎读者指出可能存在的问题,请联系:info@2firsts.com