核心概要
- 季度业绩: 第三季度收入同比增长11.1%至9,980万美元,调整后EBITDA增长7.7%至3,090万美元,净利润增长13.8%至760万美元。
- 前九个月业绩: 收入达3.067亿美元,同比增长6.0%;受上市相关费用等因素影响,由上年同期净盈利3,870万美元转为净亏损7,420万美元。
- 新增长品类: 前九个月收入210万美元,同比下降2.6%;调整后EBITDA亏损1,080万美元,较上年同期1,320万美元亏损收窄。
- 经营区域: 第三季度美洲水烟业务收入增长25.6%,中东、非洲及亚洲增长9.4%,欧洲增长4.9%。
- 资本与业务展望: 维持全年收入增长4%—6%的指引,下调2026年资本开支预期,并将年底预期净杠杆率上调至约2.5倍;Crown Switch美国PMTA已提交,尚未取得营销授权。
2Firsts
2026年11月13日
以Al Fakher品牌水烟烟膏为核心业务的AIR Global PLC(NASDAQ:AIIR,以下简称“AIR”)于11月12日公布2026年第三季度及前九个月业绩。公司第三季度营收同比增长11.1%至9,980万美元,调整后息税折旧摊销前利润(Adjusted EBITDA)同比增长7.7%至3,090万美元,主要受水烟烟膏业务出货恢复及价格、产品组合改善推动。
2026年前九个月,AIR营收同比增长6.0%至3.067亿美元,但受上市及业务合并相关费用等因素影响,由上年同期净盈利3,870万美元转为净亏损7,420万美元。
与此同时,公司正在发展的电子烟、尼古丁袋及其他吸入产品业务仍处于投入阶段。新增长品类(New Growth Categories,NGC)前九个月收入为210万美元,调整后EBITDA亏损1,080万美元。
AIR维持2026年营收增长4%—6%的全年指引,但将资本开支预期下调至1,100万—1,400万美元,并把年底预期净债务与调整后EBITDA之比从此前约2.1倍上调至约2.5倍。
第三季度收入增长11.1%,前九个月净亏损7,420万美元
AIR第三季度收入从2025年同期的8,980万美元增长至9,980万美元。
公司表示,调味水烟烟膏(Flavored Shisha Molasses,FSM)出货量同比增长5.8%,价格及产品组合变化带来约5.0%的正向贡献,推动季度收入增长。
第三季度毛利润同比增长9.8%至5,320万美元,但毛利率从54.0%降至53.3%。
销售成本同比增长12.7%至4,660万美元,AIR将其归因于物流、原材料及制造网络调整成本增加。
同期净利润同比增长13.8%至760万美元,调整后EBITDA增长7.7%至3,090万美元,调整后EBITDA利润率从31.9%降至31.0%。
前九个月,AIR收入达到3.067亿美元,同比增长6.0%,但FSM出货量同比下降4.6%。价格和产品组合带来11.1%的正向贡献,抵消了销量下降的影响。
公司前九个月毛利润同比增长4.6%至1.70亿美元,毛利率从56.2%降至55.4%。
按照国际财务报告准则(IFRS),AIR前九个月净亏损7,420万美元,上年同期为净盈利3,870万美元。同期调整后EBITDA增长2.3%至1.027亿美元。
AIR披露,前九个月业绩受到多项上市及业务合并相关费用影响。其中,业务合并交易产生约4,770万美元相关费用,公司另确认约4,820万美元与业务合并时发行权益工具有关的非现金会计费用。
同期,调整后EBITDA调节表还列示约1,410万美元股份支付费用、1,050万美元上市公司准备费用、430万美元地区供应链中断相关异常成本,以及约340万美元美国PMTA申请相关监管费用。
这些项目在财务报表及非IFRS指标调节表中分别列示,不同于直接的现金支出汇总。
美洲收入增长25.6%,供应链成本继续影响利润率
AIR的成熟水烟烟膏业务仍是集团主要收入来源。
2026年第三季度,美洲FSM业务收入同比增长25.6%至2,190万美元,出货量增长28.5%。不过,受销售成本上升影响,该地区调整后EBITDA同比下降3.6%至780万美元。
中东、非洲及亚洲(MEAA)业务第三季度收入同比增长9.4%至6,410万美元,出货量增长3.0%,价格及产品组合贡献为正6.2%。该地区调整后EBITDA增长2.4%至2,510万美元。
欧洲业务第三季度收入增长4.9%至1,380万美元,调整后EBITDA为90万美元,上年同期接近盈亏平衡。AIR表示,当地消费税增加及对非法产品的执法不足仍对市场构成压力。
从前九个月看,MEAA业务收入达到2.008亿美元,同比增长5.7%,继续贡献AIR绝大部分区域收入。
AIR首席执行官Stuart Brazier表示,第三季度出货活动继续从上半年供应链中断中恢复,但受地缘政治局势影响,物流及原材料成本仍处于较高水平。
2026年上半年,霍尔木兹海峡运输中断影响了部分市场的供货。公司因此采用替代运输路线,并调整制造及原料采购安排。
AIR表示,罗马尼亚新工厂预计于2027年第一季度投入运营,以进一步分散制造布局。
新增长品类前九个月收入210万美元,Crown Switch进入美国PMTA申请程序
AIR的新增长品类涵盖电子烟、尼古丁袋及其他吸入设备。
2026年前九个月,NGC业务收入为210万美元,同比下降2.6%;调整后EBITDA亏损1,080万美元,较2025年同期的1,320万美元亏损收窄。
第三季度,NGC收入为负10万美元,上年同期为正60万美元。公司将这一结果归因于贸易激励的确认时间,而非产品销量为负。
该分部第三季度调整后EBITDA亏损290万美元,较上年同期390万美元有所改善。AIR表示,亏损收窄主要受运营费用下降及新产品投资更加集中推动。
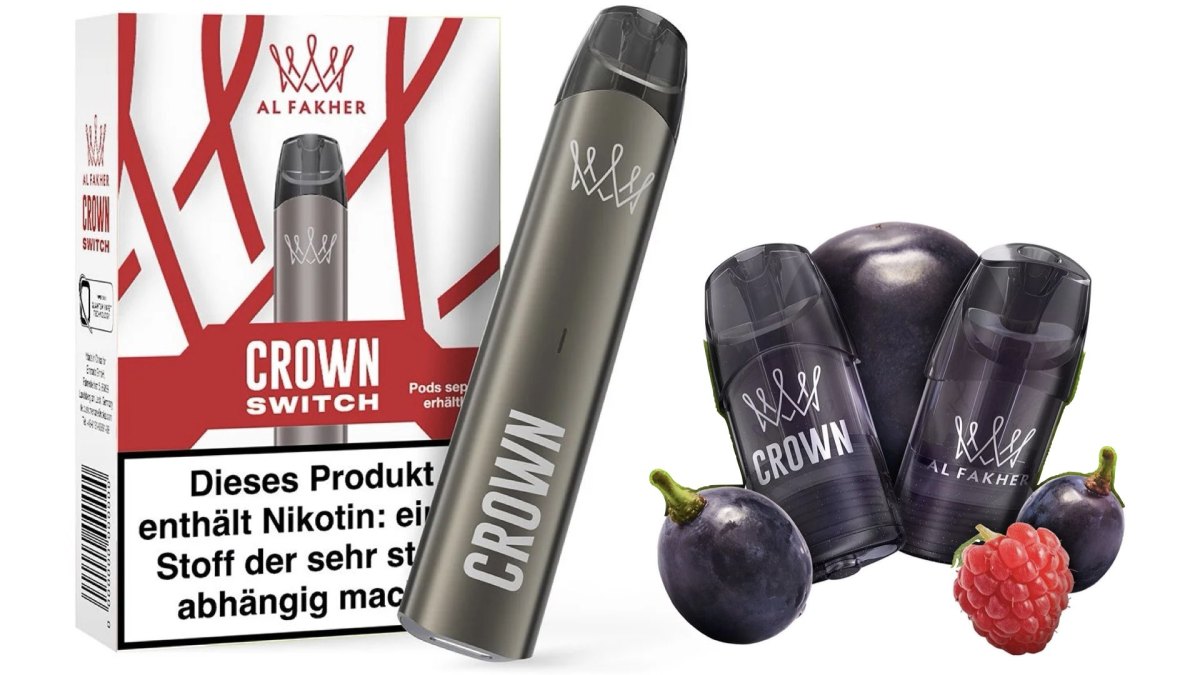
在产品及监管方面,AIR于11月5日宣布,已向美国食品药品监督管理局(FDA)提交Crown Switch可充电换弹式电子烟的上市前烟草产品申请(PMTA)。
Crown Switch采用加拿大雾化技术企业Greentank开发的Quantum Chip芯片式雾化技术。AIR此前于2026年7月宣布向Greentank投资2,000万美元,取得股权、进一步增持权利及相关技术与长期供应权益。
AIR在本次财报中披露,前九个月发生约340万美元与美国PMTA准备及提交有关的监管费用,主要包括咨询、顾问及研究支出。该金额并非Crown Switch单一产品的全部研发成本。
截至11月13日,AIR尚未宣布Crown Switch获得FDA营销授权。
AIR在业绩展望中表示,新增长品类2027年收入及调整后EBITDA贡献的时间和规模,将取决于FDA对相关PMTA申请的处理进展。
公司在同期股东信中表示,现阶段将美国电子烟业务置于尼古丁袋之前,主要考虑自身资源规模、此前电子烟品牌授权业务的经验,以及管理层对不同品类盈利前景的判断。
维持全年增长指引,下调资本开支并上调杠杆率预期
AIR维持2026年按美元计价收入增长4%—6%的指引,并预计调整后EBITDA实现低至中个位数增长。
公司预计全年FSM出货量与2025年大体持平。中东局势导致全球旅游零售业务疲弱,预计对全年出货量形成约1.5%的负面影响。
不过,AIR将2026年资本开支预算从此前的1,500万—1,800万美元下调至1,100万—1,400万美元。
公司同时将2026年底净债务与调整后EBITDA之比的预期从约2.1倍上调至约2.5倍,主要反映债券发行相关现金流及供应链中断造成的营运资本变动时间差。
截至2026年9月30日,AIR净债务为3.648亿美元,净债务与过去12个月调整后EBITDA之比为2.6倍。
10月1日,公司完成4.25亿美元优先无担保票据发行,票息7.875%,2031年到期。募集资金用于对现有定期贷款及循环信贷安排进行再融资。
AIR仍预计,到2027年底,净债务与调整后EBITDA之比将降至不高于2.0倍。
公司计划自2027年起实施每股每年0.28美元的股息,并在2029年12月前进行最高1亿美元的股票回购,具体安排受现金流、市场条件及相关批准影响。
AIR表示,未来将继续评估各项业务投资。部分项目可能根据资本配置需要推迟、缩减或终止,相关决定也可能引发资产减值或核销。
公司近期的经营重点包括恢复水烟业务出货及利润率、调整制造与物流网络,以及推进新增长品类的监管申请和商业化进程。
关注2Firsts,持续获取全球烟草及新型尼古丁企业财务业绩、产品商业化和资本投资动态。
封面图源:Air
欢迎向 2Firsts 提供相关线索、投稿、联系访谈或针对本文发表评论。
请联系:info@2firsts.com,或在 LinkedIn 上联系两个至上 2Firsts CEO 赵童(Alan Zhao)。
声明
1. 本文仅供专业研究用途,聚焦行业、技术与政策等相关内容。文中涉及的品牌与产品,仅为客观描述之目的,不构成对任何品牌或产品的认可、推荐或宣传。
2. 含尼古丁产品(包括但不限于卷烟、电子烟、加热烟草、尼古丁袋)具有显著健康风险。使用者须遵守其所在辖区的相关法律法规。
3. 本文不应作为任何投资决策或相关建议的依据。对于内容中的任何错误或不准确之处,2Firsts不承担直接或间接责任。
4. 未达到法定年龄的个人禁止访问或阅读本文。
版权声明
本文为2Firsts原创内容,或转载自第三方来源并已明确标注出处。其版权及使用权归2Firsts或原始版权所有方所有。任何个人或机构未经授权,不得复制、转载、分发或以其他形式使用本文内容,违者将依法追究法律责任。
如有版权相关事宜,请联系:info@2firsts.com
AI辅助声明
本文部分内容可能借助AI工具完成翻译或编辑,以提升效率。但由于技术限制,可能存在误差。建议读者参考原始来源以获取更准确的信息。
欢迎读者指出可能存在的问题,请联系:info@2firsts.com