核心概要
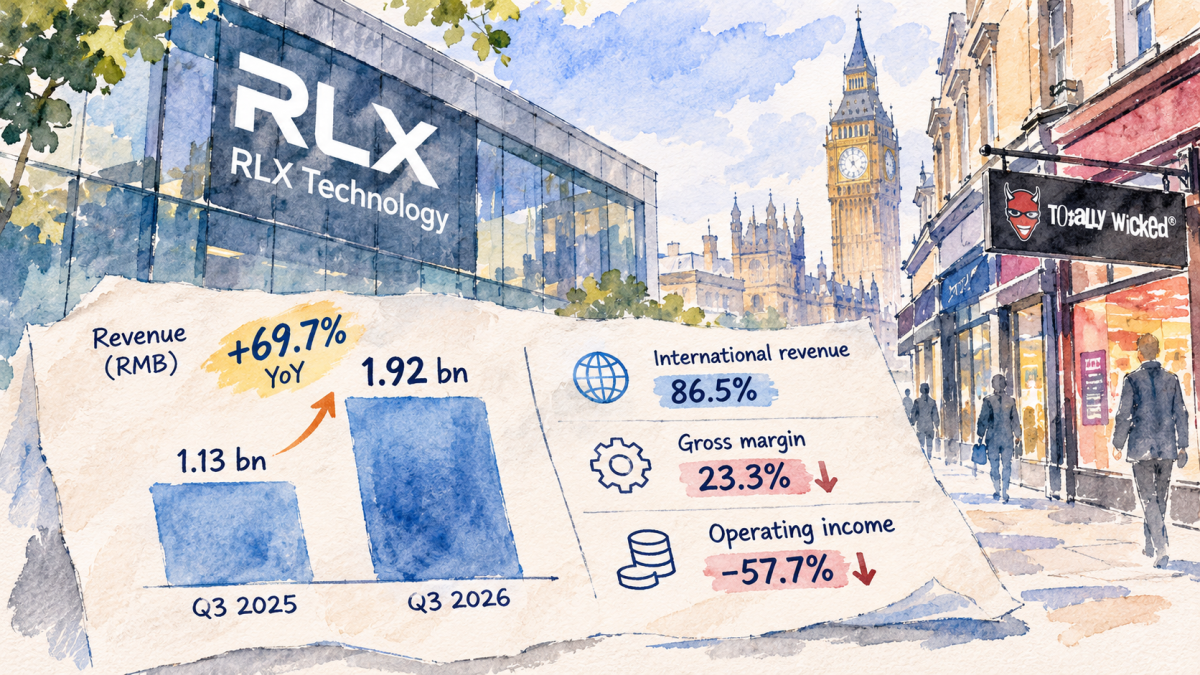
- 雾芯科技2026年第三季度净营收19.17亿元,同比增长69.7%;国际业务收入占比86.5%。
- 新收购的西欧分销商于第三季度首次并表,推动集团营收增长,但公司未单独披露该平台的收入及利润。
- 雾芯2025年以约7.44亿元收购英国Totally Wicked,其收购后纳入集团的收入约占当年合并收入16%。
- 对深圳思摩尔的采购占集团总采购额比例,2022年至2025年从80%下降至23%。
- 第三季度毛利率降至23.3%,GAAP经营利润同比下降57.7%;当季利息净收入约9,684万元,高于经营利润。
2Firsts,2026年11月20日
中国电子烟企业雾芯科技(RLX Technology Inc.,NYSE: RLX)2026年第三季度净营收同比增长69.7%至19.17亿元人民币(2.859亿美元),主要得益于新收购的欧洲分销业务首次并表。国际业务收入占比达到86.5%,但新增分销业务改变了集团收入结构,综合毛利率从上年同期的31.2%降至23.3%。
雾芯科技11月20日发布的未经审计财报显示,第三季度美国通用会计准则(GAAP)下净利润为1.47亿元,同比下降28.9%;非美国通用会计准则(Non-GAAP)净利润为2.36亿元,同比下降20.2%。
最新业绩反映出雾芯科技连续扩大欧洲业务后的财务变化。2025年,公司收购英国电子烟企业Totally Wicked的控股权益;2026年7月,又取得一家西欧多品类分销商51%的股权,将新的批发分销网络和B2B数字订货平台纳入集团。
与此同时,雾芯科技的采购结构也在发生变化。公司提交美国证券交易委员会(SEC)的历年文件显示,对深圳思摩尔科技有限公司的采购占集团总采购额比例,已从2022年的80%降至2025年的23%。
欧洲分销业务首次并表,国际收入占比升至86.5%
雾芯科技第三季度净营收较2025年同期的11.29亿元增加约7.87亿元,较2026年第二季度的10.10亿元增长约89.7%。
公司将营收同比增长主要归因于2026年7月新收购的欧洲实体并表。
第三季度国际业务收入占集团总营收的86.5%,高于第二季度的68.5%。按照公司披露的比例计算,第三季度国际业务收入约为16.58亿元,第二季度约为6.92亿元。
公司没有单独披露新收购分销商的营业收入、经营利润及收购前可比业绩。现有财报因此无法准确拆分收购并表带来的增量与集团原有业务的增长。
第三季度毛利润同比增长26.7%至4.47亿元,增幅明显低于营收增速。综合毛利率降至23.3%,公司将这一变化主要归因于新增欧洲分销业务改变了集团收入结构。
雾芯科技首席财务官陆超表示,公司正在通过供应链优化及资本投入提高欧洲业务平台的利润率,并处理英国10月实施电子烟消费税所带来的过渡性营运资金需求。
连续收购欧洲企业:从依赖第三方分销到直接持有零售及批发平台
雾芯科技原有业务已高度依赖分销渠道。
根据2025年度Form 20-F,雾芯科技2024年有94.1%的收入来自向线下分销商销售产品,2025年该比例为88.1%。同期,直接向线上及线下终端用户销售产品的收入占比从0.9%提高至6.4%。
在这一渠道结构下,雾芯科技过去两年先后收购欧洲品牌、零售及分销资产,扩大对海外销售环节的直接经营范围。
2025年5月31日,雾芯科技完成对英国电子烟企业Totally Wicked Holdings Limited及其合并子公司的收购,以约7.44亿元现金取得其全部优先股及66.9%的普通股。
Totally Wicked经营电子烟及烟油业务,拥有品牌专卖店、电子商务渠道、其他零售分销网络及位于英国的烟油制造设施。根据其官方网站,该企业在英国拥有超过150家电子烟专卖店。
雾芯科技2025年度Form 20-F中的内部控制审计披露显示,Totally Wicked及其合并子公司的收入约占集团当年合并收入的16%,相关资产约占集团年末总资产的3%。
该企业于2025年5月31日完成收购,并从收购完成日起纳入雾芯合并报表,因此上述收入占比对应收购后并表期间,并非Totally Wicked完整12个月的独立销售收入。
2026年7月,雾芯科技进一步收购一家西欧新型无烟产品及快速消费品分销商51%的股权,并取得董事会控制权。
根据公司2026年第二季度财报披露,该分销商拥有多渠道物流网络和自有B2B数字订货平台,为零售客户提供多品类产品分销服务。
在第二季度业绩电话会议中,雾芯管理层表示,该平台覆盖其所在国家超过50%的独立零售销售点。公司尚未公布这一覆盖比例对应的绝对门店数量,也未披露该分销商的名称、收购价格及独立经营规模。
这两项收购涉及不同的商业资产:Totally Wicked拥有电子烟品牌、专卖店及烟油制造业务;2026年收购的分销商则侧重批发网络、物流和零售商数字订货服务。
雾芯科技创始人、董事长兼首席执行官汪莹在第三季度财报中表示,公司已将新收购的欧洲分销平台与既有零售业务整合,并计划结合本地团队、多品牌经营模式和供应链能力扩大产品组合。
对深圳思摩尔采购占比四年降至23%,集团供应链结构变化
在扩大欧洲销售渠道的同时,雾芯科技集团采购结构也发生变化。
根据雾芯科技2024年和2025年向SEC提交的Form 20-F,深圳思摩尔科技有限公司(Shenzhen Smoore Technology Limited)在雾芯集团采购总额中的占比,2022年为80%,2023年降至58%,2024年为41%,2025年进一步降至23%。
四年间,该比例累计下降57个百分点。
同期,雾芯对深圳思摩尔的应付账款及票据占集团对应负债总额的比例,也从2022年末的86%降至2025年末的28%。
深圳思摩尔是雾芯科技的合同制造商之一,也是其专属生产基地的第三方运营合作伙伴。
雾芯科技年报显示,公司在深圳拥有一处面积超过23,575平方米的专属生产基地,由第三方合作伙伴负责制造和组装。公司还通过合并可变利益实体旗下子公司运营一处面积约2,285平方米的深圳烟油生产设施,并使用其他第三方制造商生产部分产品。
对深圳思摩尔采购占比下降,反映出集团整体采购集中度降低。不过,这项指标的分母是集团采购总额,并非RELX品牌电子烟产品的采购金额。
特别是2025年收购Totally Wicked后,集团新增欧洲经营主体及相关采购活动,整体采购结构随之变化。公开文件尚未提供足够数据,单独区分原有RELX业务采购调整与收购并表对采购占比的影响。
因此,2022年至2025年的占比下降不能直接等同于雾芯向深圳思摩尔采购的绝对金额下降,也无法据此确定双方在原有电子烟产品业务中的合作规模变化。
雾芯管理层此前表示,将利用集团供应链及资金资源改善新收购欧洲分销平台的采购成本和运营效率。
规模扩大后毛利率下降,利息净收入高于经营利润
欧洲分销业务并表推动雾芯科技扩大营收规模,但集团综合盈利能力有所下降。
第三季度毛利率为23.3%,低于2025年同期的31.2%,也低于2026年第二季度的35.4%。
GAAP经营利润从上年同期的9,325万元降至3,946万元,同比下降57.7%。经营利润率约为2.1%,上年同期约为8.3%。
Non-GAAP经营利润为1.44亿元,同比下降23.4%。
第三季度经营费用增至4.07亿元,同比增长57.0%。其中,销售费用为1.83亿元,一般及行政费用为1.86亿元。公司将费用增长主要归因于薪酬福利、运输物流及法律和咨询费用增加。
收购相关的资产摊销及折旧也是利润表中的重要变化。根据公司Non-GAAP调节表,第三季度相关费用约为6,365万元,高于第二季度的1,016万元。
此外,第三季度利息净收入约9,684万元,超过当季3,946万元的GAAP经营利润。公司同期还确认约2,852万元投资收益。
截至2026年9月30日,雾芯科技持有的现金、受限制现金、银行存款及投资证券等金融资产合计134.83亿元。
资产负债表显示,第三季度末集团存货为11.34亿元,高于2025年末的2.98亿元;应收账款及票据净额为6.52亿元,高于2025年末的1.90亿元。
这些资产余额的增加与集团欧洲业务扩张处于同一时期,但财报尚未完整拆分新增收购资产、后续运营变化及其他因素的影响。
现金流方面,第三季度经营活动产生现金净额约4,000万元,较第二季度净流出约6,320万元有所改善,但低于2025年同期的3.58亿元。
2026年前三季度,集团经营活动累计现金净流出约9,203万元。
英国新消费税实施,欧洲平台利润率改善仍待观察
随着雾芯科技扩大欧洲品牌及分销业务,英国自2026年10月1日起正式实施电子烟产品消费税(Vaping Products Duty)。
根据英国税务海关总署(HMRC)规定,符合征税条件的电子烟烟油按每10毫升2.20英镑的统一税率征税,适用于英国境内生产或进口的相关含尼古丁及不含尼古丁烟油。
该制度涉及制造商、进口商及获批准的仓储经营者,并可能影响相关企业的税款支付、库存安排和营运资金需求。
雾芯科技CFO陆超在第三季度财报中明确提及,公司正在处理英国新税制带来的过渡性营运资金需求,并计划通过供应链优化和资本投入改善欧洲分销平台的盈利能力。
连续两年的欧洲收购使雾芯科技直接持有更多品牌、烟油制造、零售及批发分销资产。第三季度财报已经体现了新增业务对营收规模、毛利率和经营费用的影响。
截至本次财报发布,雾芯科技仍未单独披露2026年新收购欧洲分销平台的收入贡献、利润率及收购前可比业绩。
关注2Firsts,持续了解雾芯科技、思摩尔及全球新型烟草产业的财务表现、供应链变化和市场竞争动态。
封面图源:AI制图
参考文献:
- RLX Technology — Third Quarter 2026 Financial Results
- RLX Technology — Third Quarter 2026 SEC Filing, Exhibit 99.1
- RLX Technology — 2025 Form 20-F
- RLX Technology — 2024 Form 20-F
- RLX Technology — Second Quarter 2026 Financial Results
- Totally Wicked — Official Website
- HMRC — Vaping Products Duty Implementation, October 1, 2026
欢迎向 2Firsts 提供相关线索、投稿、联系访谈或针对本文发表评论。
请联系:info@2firsts.com,或在 LinkedIn 上联系两个至上 2Firsts CEO 赵童(Alan Zhao)。
声明
1. 本文仅供专业研究用途,聚焦行业、技术与政策等相关内容。文中涉及的品牌与产品,仅为客观描述之目的,不构成对任何品牌或产品的认可、推荐或宣传。
2. 含尼古丁产品(包括但不限于卷烟、电子烟、加热烟草、尼古丁袋)具有显著健康风险。使用者须遵守其所在辖区的相关法律法规。
3. 本文不应作为任何投资决策或相关建议的依据。对于内容中的任何错误或不准确之处,2Firsts不承担直接或间接责任。
4. 未达到法定年龄的个人禁止访问或阅读本文。
版权声明
本文为2Firsts原创内容,或转载自第三方来源并已明确标注出处。其版权及使用权归2Firsts或原始版权所有方所有。任何个人或机构未经授权,不得复制、转载、分发或以其他形式使用本文内容,违者将依法追究法律责任。
如有版权相关事宜,请联系:info@2firsts.com
AI辅助声明
本文部分内容可能借助AI工具完成翻译或编辑,以提升效率。但由于技术限制,可能存在误差。建议读者参考原始来源以获取更准确的信息。
欢迎读者指出可能存在的问题,请联系:info@2firsts.com