本网站仅供国际用户访问,中国大陆用户请继续关注2Firsts视频号等国内社交媒体。
中文站
中文站
英文站 - English
本网站仅供国际用户访问,中国大陆用户请继续关注2Firsts视频号等国内社交媒体。
国内

多家证券商解读思摩尔Q3财报:自有品牌表现亮眼,海外“换弹式业务”恢复增长

2024-10-21
两个至上
2024-10-21
两个至上2Firsts汇总了多家证券商对思摩尔Q3财报的分析解读。多家证券商发布报告提及,思摩尔自有品牌表现亮眼,换弹式带动Q3收入成长。

声明:本文仅限于产业研究,所有对资本市场的评价、预测来自文中所引述的券商机构观点,不代表2Firsts观点。


【两个至上2Firsts快讯】近日,思摩尔国际控股有限公司(Smoore International Holdings Limited,以下简称“思摩尔”,股份代号:6969)发布了截至2024年9月30日期间的财务更新(点击阅读文章:思摩尔国际:Q3收入32.86亿元增长14.1%,税后利润3.79亿元同比降22.5%),引起了多家证券研究机构的关注和分析。


两个至上2Firsts汇总了多家证券商对思摩尔本次财报的分析解读,具体如下:


中金公司:维持思摩尔“跑赢行业”评级


据悉,中金公司发布研究报告称,维持思摩尔“跑赢行业”评级,基于HNB等新业务未来有望成为成长新支柱、带来业绩增量,上调目标价17%至13.5港元。


1、自有品牌APV、换弹式带动Q3收入成长,一次性电子烟或相对承压。

单季度看,Q3公司收入实现32.8亿元,同比/环比分别+14.1%/+16.5%,该行预计,1)APV:欧美本地化渠道搭建、产品差异化创新、数字营销体系等多维支撑下,公司自有品牌APV营收有望延续快速成长势头;2)换弹式:欧美电子烟规范化监管强化、公司产品升级等推动下,Q3换弹式有望稳步向好;3)一次性:英国一次性电子烟监管强化背景下,相关产品渠道库存持续去化,公司Q3一次性产品出货或有所承压。


2、研发费用延续高投入,护航中长期成长。

毛利端,该行预计随高毛利自有品牌、换弹式业务成长向好,产品结构优化有望带动公司毛利率稳中向好;费用端,公司加大对加热不燃烧(HNB)、雾化医疗等新业务开发力度,Q3研发费用及管理费用投入加大,叠加所得税预提影响,Q3公司净利润实现3.8亿元,同比/环比分别-22.5%/+10.2%。


3、HNB新技术有望迎来商业化落地,雾化美容、医疗加速培育。

该行预计,公司2022-2024年累计研发投入有望超45亿元,持续研发投入下新业务有望逐步进入收获期,1)HNB:据弗若斯特沙利文,2028年全球HNB出厂端市场规模有望达194.2亿美元,对应2023-28年CAGR 18%,公司已储备前瞻性加热技术,有望在多维度实现差异化使用体验,海外大客户订单后续有望顺利导入,成为增长新支柱;2)雾化医疗及美容:公司慢阻肺、哮喘等药械结合产品研发正稳步推进,雾化美容应用场景后续有望趋于丰富,打造多元成长曲线。


4、看好海外监管规范化发展、新业务商业化落地下,公司作为全球雾化科技龙头的中长期广阔成长前景。

该行认为,1)现有业务中,随欧洲一次性禁令、美国电子烟白名单及口味审批等落地推进,行业规范化发展有望推动新型烟草产品结构优化,公司作为研发驱动、多品类合规经营的龙头有望持续受益,中长期伴随大客户实现全球份额提升;2)新业务中,随雾化美容、HNB、雾化医疗等逐步迎来商业化落地,研发投入有望进入收获期。


财通证券:Q3营收稳健增长 蓄力HNB业务增长


财通证券预计思摩尔2024-2026 年归母净利润为17.0/20.5/24.8 亿元,对应PE 分别为43/35/29 倍,维持“买入”评级。


1、自有品牌延续快增,费用投放拉低利润增速。

收入端,公司三季度营收同比+14.1%,主要由自有品牌业务及企业客户业务中的封闭式产品收入增长所驱动,上半年自有品牌收入同比+71.9%至11.16 亿元,预计三季度延续较快增长。公司自有品牌业务全面推进营销数字化运营,监测渠道快速响应消费者需求,同时加大国际市场开拓力度和本地化建设,自有品牌Vaporesso 在开放式产品中份额持续提升。利润端,三季度税后利润同比-22.5%,一方面公司研发费用、管理费用延续增长,另一方面公司所得税费用预提较同期有较大幅度增长,费用投放拉低整体利润增速。环比来看,三季度税前利润环比增长24.4%,主要系收入及毛利的增长,税费预提增长下税后利润环比增长10.2%。


2、坚定研发投入,蓄力HNB业务增长。

三季度公司继续加大在加热不燃烧产品及雾化医疗产品项目的产品开发投入,据公司半年报,上半年公司研发费用同比+23.7%至7.60 亿元。据沙利文报告,2023-2028 年全球加热不燃烧市场规模CAGR 约15.5%,2028 年将达到755.1 亿美元。公司当前已具备显著差异化和竞争力的加热不燃烧产品组合,创新产品获得客户认可,后续若顺利承接大客户英美烟草订单,有望贡献业绩增量。公司逆势加码研发,有望在多领域推出差异化产品,培育新增长点,同时非合规产品监管趋严将利好龙头品牌,公司有望充分受益于海外新型烟草需求的增长和大客户市场份额的提升,看好雾化龙头长期成长。


华泰证券:Q3收入表现亮眼 新业务持续推进


华泰证券表示,考虑到:1)思摩尔持续加强产品创新与品类扩张,研发及管理优势持续夯实;2)各国监管政策落地后合规市场价值突出,长期价值属性凸显;3)新业务进展顺利有望打开新成长曲线,给予思摩尔24年50倍PE,目标价15.42 港币(前值12.37 港币),维持“买入”评级。
 

1、自有品牌成长&封闭式业务恢复带动收入增长

分业务看:1)ToB 端,美国FDA 对不合规电子烟市场执法力度不断加强;欧洲电子烟监管框架逐步完善,英国等国家宣布将禁止销售一次性产品,传统一次性电子雾化产品需求正向新型封闭式及开放式产品转化,上述监管利好叠加公司产品上新,Q2 起换弹式产品收入增速即迎来改善,我们预计Q3趋势延续,带动收入表现亮眼;2)ToC 端,作为24 年以来的增长亮点,公司继续推进自有品牌业务市场开拓,24H1收入同比+71.9%至11.16亿元,我们预计Q3 自有品牌业务延续靓丽表现。展望后续,受益于海外执法力度加强下传统业务恢复&自有品牌稳增,看好公司24Q4 收入延续亮眼增长。


2、研发投入增加、所得税费用计提等导致利润有所承压

公司23Q3 利润表现弱于收入,主要系:1)费用方面,公司按照既定计划,继续加大在加热不燃烧产品及雾化医疗产品项目的产品开发投入,研发费用有所增长;2)所得税方面,据公司公告,24Q3 所得税费用的预提较上年同期有较大幅度增长,导致当季净利润表现弱于税前利润。但环比二季度看,24Q3 公司单季税前利润环比增长24.4%,税后利润环比增长10.2%,我们判断主要系收入环比二季度增长、业务结构优化下毛利率环比提升所致。


3、持续研发投入,新业务进展顺利,有望打开新成长曲线

传统业务稳步修复的同时,公司持续推动研发创新:1)在加热不燃烧领域持续研发投入,作为中长期战略,成长空间可观;2)在医疗雾化领域,上半年完成数款针对哮喘及慢阻肺的药物递送装置的开发和生产布局,以及十数款药物制剂的开发,制剂和装置获得欧美药监机构的认可;3)在美容雾化领域,上半年公司推出面向零售客户的MOYAL 岚至雾光美容仪。

欢迎向 2Firsts 提供相关线索、投稿、联系访谈或针对本文发表评论。

请联系:info@2firsts.com,或在 LinkedIn 上联系两个至上 2Firsts CEO 赵童(Alan Zhao)。


声明


1.  本文仅供专业研究用途,聚焦行业、技术与政策等相关内容。文中涉及的品牌与产品,仅为客观描述之目的,不构成对任何品牌或产品的认可、推荐或宣传。

2.  含尼古丁产品(包括但不限于卷烟、电子烟、加热烟草、尼古丁袋)具有显著健康风险。使用者须遵守其所在辖区的相关法律法规。

3.  本文不应作为任何投资决策或相关建议的依据。对于内容中的任何错误或不准确之处,2Firsts不承担直接或间接责任。

4.  未达到法定年龄的个人禁止访问或阅读本文。


版权声明


本文为2Firsts原创内容,或转载自第三方来源并已明确标注出处。其版权及使用权归2Firsts或原始版权所有方所有。任何个人或机构未经授权,不得复制、转载、分发或以其他形式使用本文内容,违者将依法追究法律责任。

如有版权相关事宜,请联系:info@2firsts.com


AI辅助声明


本文部分内容可能借助AI工具完成翻译或编辑,以提升效率。但由于技术限制,可能存在误差。建议读者参考原始来源以获取更准确的信息。

欢迎读者指出可能存在的问题,请联系:info@2firsts.com
 

推荐阅读
从产品创新到整体解决方案:NEXTECH加速布局全球加热烟草技术服务
NEXTECH在InterTabac全球首发NEXE Pro周向加热烟支,并展示其从产品创新向HTP整体解决方案延伸的战略布局。面对全球加热烟草竞争加剧,公司正强化研发、制造及上市支持能力,服务不同类型企业客户。
专访
09-15
英国10月29日起扩大电子烟及尼古丁产品限制,无尼古丁电子烟和尼古丁袋纳入18岁门槛,并禁自动售货机及免费促销
英国《2026年烟草与电子烟法》多项规定将于10月29日生效。届时,所有电子烟及非药用尼古丁产品均不得销售给18岁以下人群,监管范围首次在英格兰、威尔士和北爱尔兰明确覆盖无尼古丁电子烟,并将尼古丁袋、尼古丁条和尼古丁珠等产品纳入年龄限制。同时,英国将禁止为18岁以下人士代购相关产品、禁止电子烟和尼古丁产品自动售货机,并限制促销性免费派发和大幅折扣。
英国监管
10-10
帝国品牌预计2026财年新型烟草净收入双位数增长,三大品类份额提升并宣布15亿英镑回购
帝国品牌(Imperial Brands)在2026财年结束前交易更新中重申全年业绩指引,预计NGP净收入实现双位数增长,加热烟草、电子烟和现代口含三类产品均取得市场份额增长;烟草净收入则预计实现低个位数增长,为连续第六年增长。公司已完成FY26规模14.5亿英镑的股票回购,并宣布FY27实施15亿英镑新一轮回购。Imperial Brands预计FY26集团调整后营业利润增长3%-5%,自由现金流超过22亿英镑。
大公司追踪
10-09
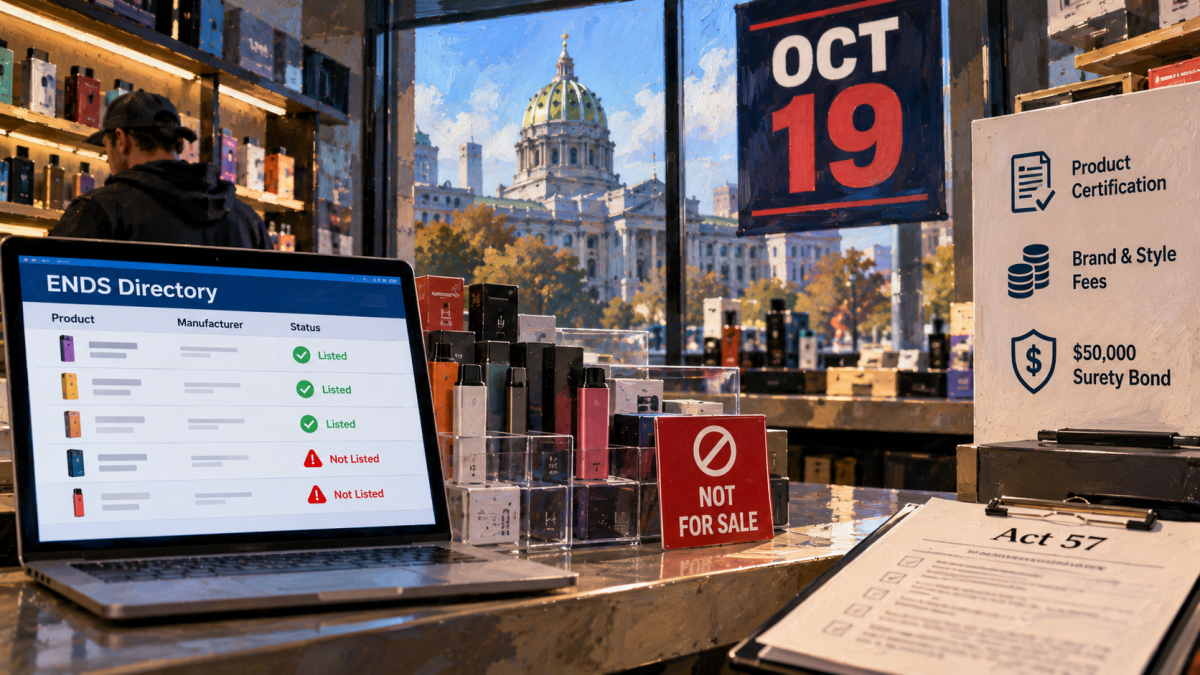
美国宾州电子烟目录法10月19日进入执行阶段,未列名产品将禁止零售
美国宾夕法尼亚州Act 57电子烟目录制度将于10月19日结束120天清库存期。届时,未列入州总检察长办公室ENDS目录、且面向宾州零售市场的含尼古丁电子烟将不得继续销售,并被视为违禁品,可被查扣、没收和销毁。该制度要求制造商按产品进行年度认证,并承担品牌及SKU认证费和至少5万美元保证金;零售商和批发商还必须从持牌渠道采购并持续核对目录。
美国监管
10-08
产品|BAT将VELO Peach Ice Medium扩大至日本全国FamilyMart销售
British American Tobacco Japan(BAT Japan,BAT日本)于2026年9月7日起,将口含烟产品VELO Peach Ice Medium扩大至日本全国FamilyMart销售。该产品于7月6日首次上市,此前主要通过VELO官方线上商店、glo Store Ginza及烟草零售店销售。产品采用桃子与薄荷风味组合,强度为Medium,售价360日元;日本零售渠道标注每盒15个pouch。此次动作并非VELO首次进入FamilyMart,而是将新SKU加入BAT已建立的FamilyMart全国销售网络。
产品
09-15
Snowplus进入日本全家便利店(FamilyMart)渠道,零尼古丁NEO系列同步启用氣志團代言
Snowplus日本代理商H&S宣布,零尼古丁、零焦油电子雾化产品NEO将自2026年9月14日起陆续进入日本全国FamilyMart门店,部分门店除外;DASH系列则将在南九州和冲绳部分地区销售。公司同时启用日本摇滚乐团氣志團作为品牌代言人。此次扩张显示,Snowplus正通过大型便利店网络扩大其在日本零尼古丁雾化产品市场的线下覆盖。
市场
09-15
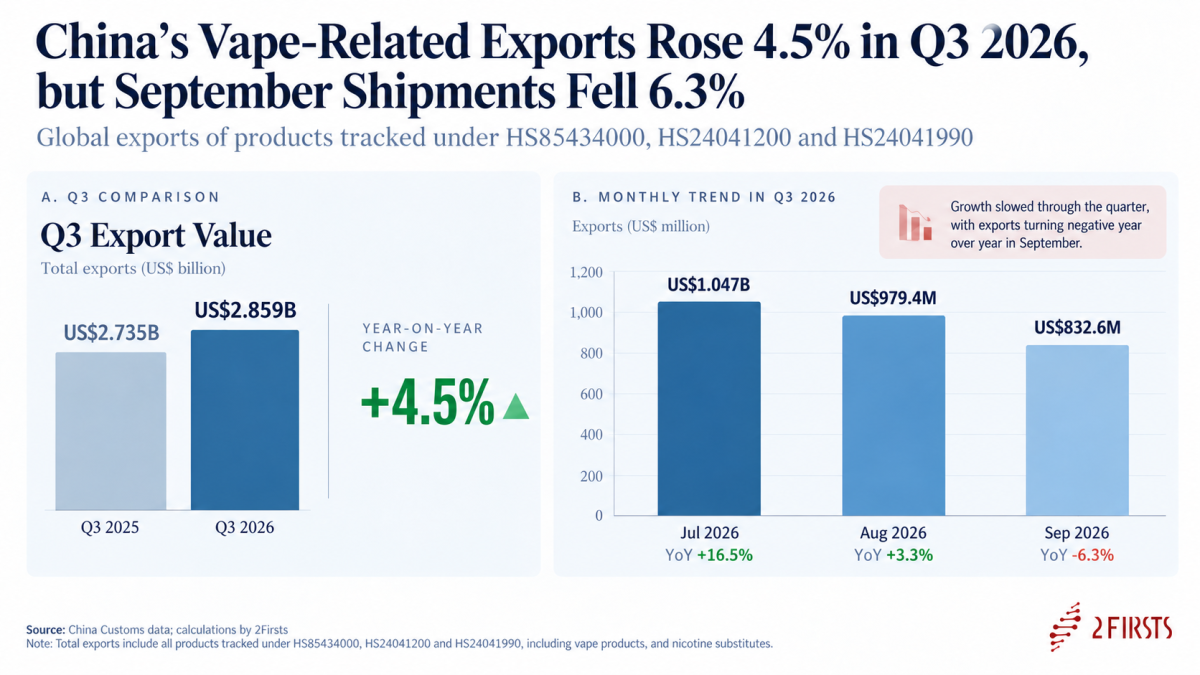
中国电子烟相关产品出口2026年Q3增长4.5%,对英增长21.6%抵消对美下滑
2026年第三季度,中国电子烟及相关产品出口额达到28.59亿美元,同比增长4.5%。英国成为最大的单一市场增量来源,对英出口增长21.6%,增加8,188万美元;美国出口下降5.2%,减少5,358万美元。季度末增长明显放缓,9月全球出口同比下降6.3%,其中对美出口下降37.8%。产品方面,含尼古丁电子烟产品贡献了季度净增量的82%以上,电子烟设备出口基本持平。2026年1—9月累计出口78.18亿美元,同比增长4.0%。
数据
10-26
FDA授权英美烟草旗下24款VELO尼古丁袋,涵盖青柠、百香果等口味
美国FDA授权英美烟草旗下24款VELO尼古丁袋上市,涵盖青柠、百香果等口味,均为4毫克尼古丁规格,并采用经认证的防儿童开启包装。此次授权使FDA累计获授权尼古丁袋数量从43款增至67款,增长55.8%。英美烟草由此加入菲莫国际和奥驰亚所在的FDA授权产品阵容,进一步丰富美国市场获正式授权的尼古丁袋产品选择。
PMTA
2天前
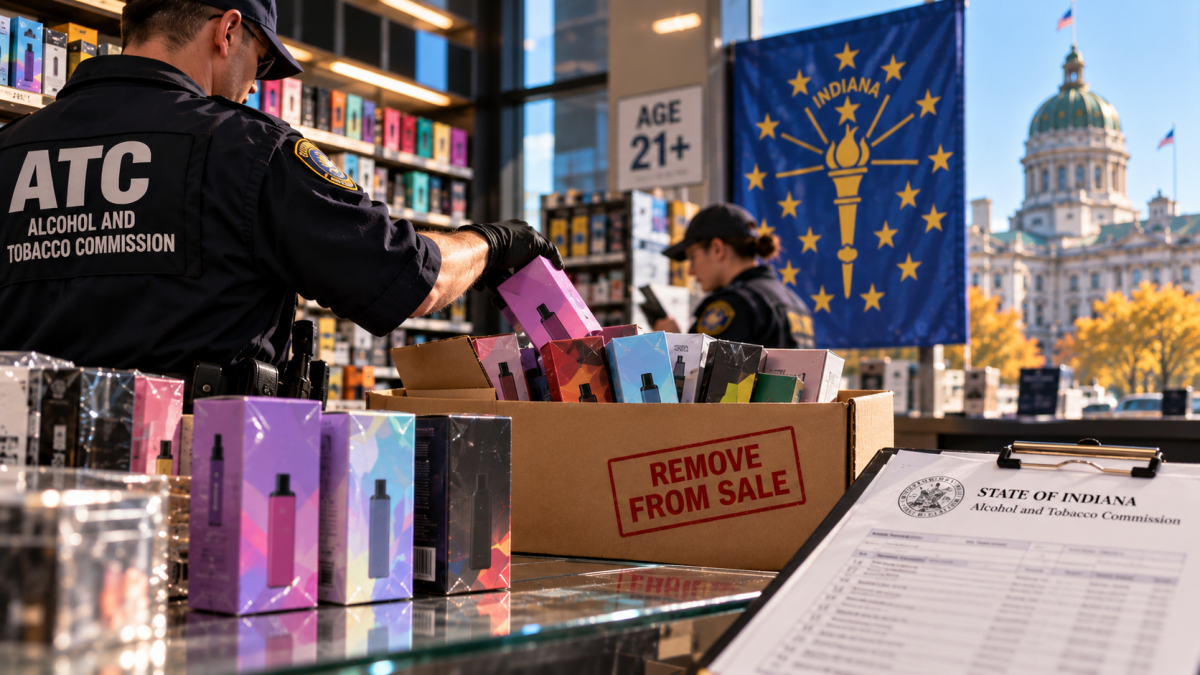
美国印第安纳州以“外国对手产品”为由要求Elf Bar、Lost Mary、MR FOG、iJOY等电子烟停售,部分产品补件后恢复可售
美国印第安纳州酒精与烟草委员会(ATC)9月依据“外国对手产品”法规,要求持证烟草经营者将Elf Bar、Lost Mary、MR FOG、iJOY等品牌的相关电子烟产品移出库存并停止销售。随后,ATC修订通知,允许257项MR FOG及77项Lost Mary产品条目销售,其中Lost Mary新增20项产品明确是在监管机构收到合规证明后恢复可售。2Firsts合规专家Kurt认为,补件可能涉及烟油及原料产地、美国本土尼古丁类似物供应链以及FDA上市前烟草产品申请状态。
美国监管
10-08
JUUL2获FDA授权同期,《Harm Reduction Journal》聚焦真实世界证据在尼古丁产品监管中的作用
国际开放获取同行评议期刊《Harm Reduction Journal》发表的一篇评论文章提出,随机对照试验仍是评估戒烟干预有效性的核心方法,但对于电子烟、加热烟草和尼古丁袋等非燃烧尼古丁产品,监管还需要考虑消费者实际采用、完全转换、长期使用和人口层面影响。作者以“Impact = Reach × Efficacy”概括其观点,主张将真实世界证据作为RCT的补充。文章发布三天后,FDA授权3款JUUL2产品上市,并在说明中重点提及成年吸烟者完全停止卷烟的数据,为这一证据方法讨论提供了同期监管背景。
美国监管
09-08
温馨提示
本网站仅供产业从业者、研究者等专业人士访问。无关人员请勿进入!
未成年人禁止访问!
确认我已满21周岁
我未满21周岁
本网站不包含任何烟草、电子烟产品广告、销售信息。