封面图由AI生成。
声明: 本文仅供产业及学术研究参考,不构成任何投资建议。
要点速览
● 尼古丁袋增长: 建银国际证券研究主管陈亚雷预计,未来几年全球尼古丁袋市场年增速可能达到30%至50%,高于雾化电子烟和加热烟草。
● 监管与市场竞争: 美国针对不合规电子烟的执法如果持续,可能改善合规企业的竞争环境,但市场需求未必自动转向合法产品。
● 资本市场估值: 烟草公司的增长前景、盈利能力和现金储备影响其估值。建银国际采用不同估值方法分析PMI、BAT、思摩尔及雾芯科技等企业。
● 中外企业竞争: 国际烟草巨头在全球渠道、品牌和监管经验方面具有优势,中国企业则在技术制造、供应链及灵活经营模式方面形成竞争力。
● 未来投资观察: 美国雾化电子烟市场、尼古丁袋监管及行业并购是陈亚雷重点关注的方向;NAS会议亦讨论了烟草企业盈利能力与股东参与对投资决策的影响。
2Firsts
2026年11月11日
随着雾化电子烟、加热烟草和尼古丁袋的发展,全球烟草产业的增长来源和竞争格局正在变化。建银国际证券研究主管陈亚雷在接受2Firsts专访时预计,未来几年全球尼古丁袋市场的年增长率可能达到30%至50%,明显高于雾化电子烟和加热烟草。他同时认为,主要市场的监管执法变化、无烟产品的增长及盈利能力,正在影响资本市场对烟草公司长期价值的判断。
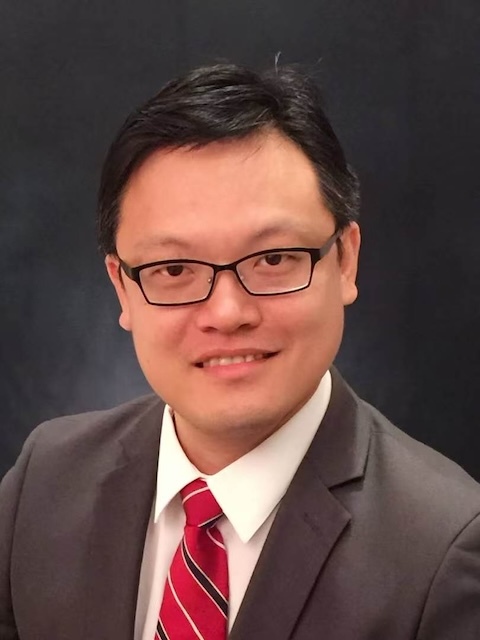
为进一步理解全球烟草和尼古丁产业的投资逻辑,2Firsts专访了建银国际证券(CCB International Securities)研究主管Charlie Chen(陈亚雷)。2026年5月,陈亚雷所在团队发布《减害科技:烟草行业投资新焦点》,研究不同新型烟草产品的增长前景,以及传统跨国烟草公司与新兴企业的投资逻辑。
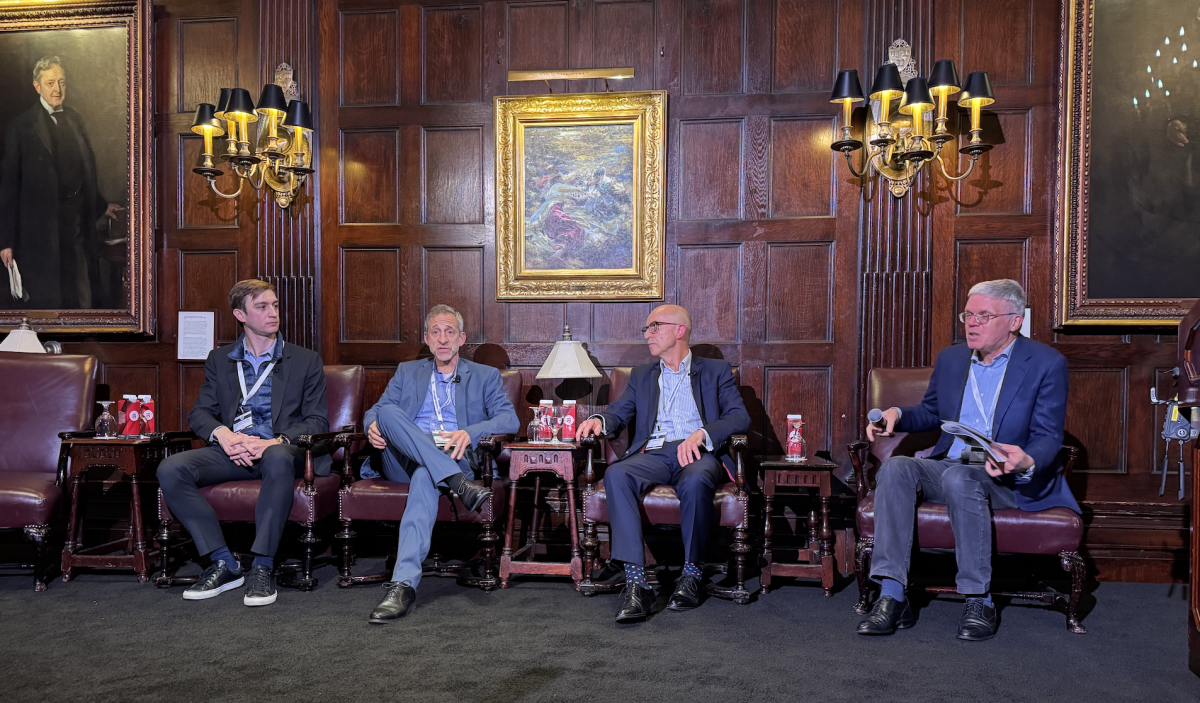
2Firsts于9月25日在纽约参加了New Approaches Summit(NAS)。会议专门设置资本议题,来自证券研究、资产管理和风险投资机构的与会者讨论了新型尼古丁产品的发展如何影响烟草公司的增长、盈利、估值和资本配置。
杰富瑞(Jefferies)全球烟草股票研究分析师Andrei Andon-Ionita在会上表示,随着新型尼古丁产品规模扩大,过去几年投资者对烟草行业的兴趣有所增加。传统卷烟销量下降,已经越来越难以单独解释这一产业的长期发展前景。
监管与执法正在改变烟草市场的竞争格局
回顾5月研究报告,陈亚雷认为,最值得关注的变化之一,是全球主要市场,特别是美国,对新型烟草产品的监管和执法态度正在发生转变。
“过去资本市场对新型烟草的理解,一直存在一种‘不管就乱,一管就死’的看法。”陈亚雷说。
在缺乏监管的阶段,新型烟草市场容易出现无序竞争。但监管规则建立之后,如果执法未能同步跟上,不合规企业仍可能通过违规产品和非正规销售渠道参与竞争,而遵守规则的企业却受到更多限制。
这种矛盾在雾化电子烟市场表现得较为明显。部分不合规产品能够以丰富的口味参与市场竞争,而合法经营企业在产品开发、营销及市场准入方面受到严格约束。陈亚雷认为,监管与执法之间的不匹配,使部分合规企业长期处于不利竞争地位。
他特别关注美国市场近期的执法变化。在他看来,美国针对不合规电子烟产品的执法力度如果能够持续,可能改善合法企业面临的竞争环境,也可能改变资本市场对相关企业增长前景的判断。
不过,非法产品退出市场,并不意味着消费者会自动转向现有合法产品。企业能否提供满足市场需求的产品,以及是否具备足够的生产和分销能力,仍将决定合规市场能够获得多少增长。
尼古丁袋年增速或达30%至50%,三大品类增长分化
对于未来几年的全球新型烟草市场,陈亚雷预计,尼古丁袋、雾化电子烟和加热烟草将呈现不同的增长特征。
其中,尼古丁袋可能成为增速最高的主要品类,全球年增长率达到30%至50%;雾化电子烟和加热烟草的全球增速则可能都处于中到高个位数水平。
陈亚雷表示,全球烟草产品市场存在大量非法或不合规交易,不同机构对市场规模的统计口径也不完全一致,因此相关预测更适合使用区间估算。
按照他对2026年相关企业销售规模的估计,全球尼古丁袋市场以出厂不含税口径计算,规模约为50亿至60亿美元,零售市场规模超过100亿美元。
相比雾化电子烟和加热烟草,尼古丁袋的市场基数仍然较小,消费者渗透率提升可能成为未来增长的重要来源。
使用便利性也是陈亚雷看好这一品类的原因。尼古丁袋体积小、便于携带,不需要加热设备,使用过程中不产生烟雾和明显气味,能够满足部分消费者对使用场景和私密性的需求。
此外,在一些市场,尼古丁袋的监管制度尚未像雾化电子烟和加热烟草那样成熟,企业仍有一定的产品开发和市场拓展空间。但由于尼古丁袋使用方式相对隐蔽,未成年人使用风险、尼古丁含量限制以及产品营销要求,都可能受到监管机构进一步关注。监管变化也因此成为影响该品类未来增速的重要因素。
对雾化电子烟,陈亚雷给出的判断是:全球市场整体增长可能维持中高个位数,但随着不合规产品受到执法打击,合规产品市场有望实现超过10%的增长。
他估计,目前全球雾化电子烟市场中,不合规产品可能占据70%至80%的份额。随着主要市场加强执法,部分需求可能转向合法产品,使合规企业的增长速度高于整体市场。
按照他的测算,全球合法雾化电子烟市场的出厂销售规模约为50亿美元;如果包括不合规产品,整体市场的出厂规模可能达到约200亿美元,零售口径则可能在400亿美元上下。
对于合规雾化企业而言,即使整体市场增速并不突出,市场份额的重新分配仍可能带来增长机会。
相比之下,陈亚雷对加热烟草的增长判断相对谨慎。他认为,加热烟草的消费者有较大比例来自传统卷烟。经过多年的市场推广,传统烟民向加热产品转化的边际速度可能不及早期,加上传统卷烟消费人群持续减少,未来消费者基数增长可能面临一定压力。
市场高度集中也是影响行业发展的因素。根据菲莫国际财报,菲莫国际(Philip Morris International,PMI)约占全球加热烟草销量的80%,竞争对手需要投入更多资源才能扩大市场份额。
与此同时,日本烟草和英美烟草近年来在加热烟草新品及价格定位上有所调整。未来即使行业销量继续增长,价格竞争也可能抵消部分收入增量。
在他看来,加热烟草未来的发展不仅取决于传统烟民的转换速度,也取决于主要厂商是否愿意持续投入资源,以及竞争能否带来更多产品创新。
为什么不同烟草公司获得不同估值?
建银国际在2026年5月的研究报告中提出,随着新型烟草技术的发展,烟草行业的投资属性正在出现变化。
报告指出,投资传统烟草公司过去可能被视为投资所谓的“罪恶行业”(sin industry)。随着雾化、加热及口含产品相关技术的发展,研究团队认为,从某些角度来看,投资新型烟草企业也可以被理解为对降低尼古丁相关危害的技术研发进行投资。
但在具体估值时,陈亚雷并未将新型烟草企业简单视为科技公司。
“烟草企业归根到底还是消费品。”陈亚雷说。
他认为,资本市场通常会参考白酒、啤酒及其他酒精饮料等消费品行业,对烟草公司进行估值。这些行业在消费需求、政府监管、社会舆论及成熟市场销量变化等方面具有一定共性。
不过,无烟产品的发展,使不同烟草公司之间的增长前景出现差异。传统卷烟业务能够产生大量现金流,但在部分主要市场面临消费量持续下降的压力。拥有快速增长无烟产品业务的企业,则可能获得更高的长期增长预期。
以菲莫国际和英美烟草(British American Tobacco,BAT)为例,以彭博金融终端显示的市盈率水平来看,过去几年PMI的估值高于BAT,部分反映了资本市场对菲莫国际加热烟草业务增长前景的认可。
思摩尔国际(Smoore International)则代表另一类商业模式。作为主要经营新型烟草相关业务的企业,思摩尔没有传统卷烟业务萎缩的直接负担。尽管近年来其业绩面临一些挑战,市场对其新业务增长的预期,仍可能支持相对较高的估值。
不同企业的现金结构和业务组成,也影响了建银国际选择估值方法的方式。
在5月报告中,建银国际对雾芯科技(RELX Technology)采用企业价值与息税折旧摊销前利润比率(EV/EBITDA)估值,对BAT采用市盈率(P/E),而对思摩尔国际采用分部估值法(Sum-of-the-Parts,SOTP)。
陈亚雷解释,普通盈利企业通常可以使用市盈率作为主要估值工具。但如果企业拥有大量净现金,仅使用市盈率可能无法充分区分现金资产与经营业务所贡献的价值。
以雾芯科技为例,根据建银国际5月报告,截至2025年末,该公司持有现金、现金等价物、存款及各类理财投资合计约157亿元人民币,相当于研报当时所采用公司总市值的约84%。
建银国际认为,雾芯科技较高的现金储备、股东回报政策和潜在收购需求,使其有必要在估值时将现金因素与经营业务加以区分,因此选择EV/EBITDA方法。
建银国际对思摩尔采用分部估值,主要是考虑到其雾化电子烟、加热产品和医疗业务处于不同的发展阶段,难以用统一的盈利指标评估。
按照5月报告的分析,思摩尔传统雾化业务已经具备成熟的盈利基础,而加热和医疗业务仍处于不同的发展阶段。尤其是医疗业务,在报告发布时尚未形成收入和利润,仍处于投入期。
研究团队因此没有对思摩尔整体采用统一的市盈率,而是分别使用不同方法评估雾化、加热和医疗业务,再计算公司整体价值。
9月25日NAS会议上,Jefferies分析师Andrei Andon-Ionita从盈利能力角度讨论了烟草公司的转型,并以菲莫国际为例,展示集团在扩大新型产品业务期间的利润率表现。
根据其展示的公司数据及Jefferies预测,菲莫国际集团息税前利润率(EBIT margin)从2015年的41.2%变为2025年的42.0%,Jefferies预计2030年可能达到47.4%。
Andon-Ionita认为,菲莫国际在扩大新型产品业务的同时保持了整体盈利能力,是投资者重新评估其长期盈利持续性的重要原因。无烟业务占比提高之外,企业能否维持或改善利润率,以及持续产生现金回报,同样影响其长期估值。
NAS会议还讨论了资本持有烟草公司股份之后,能够如何影响企业战略。
Hexis Capital Management首席执行官Pieter Vorster质疑机构投资者全面撤出烟草行业的做法。他认为,出售股份会改变公司的股东和投票权结构,但未必直接改变企业经营。
相比简单撤资,Vorster主张通过持股、投票及与董事会沟通,推动企业在研发投入、资本配置、公司治理和产品转型方面作出调整。
Hexis也将这一理念应用于其投资业务,通过自有的尼古丁转型评分体系(Hexis Nicotine Transition Score,HNTS)评估相关企业,并将评分纳入估值和投资组合决策。
对于Hexis而言,评估企业未来能够创造多少利润之外,股东能否通过参与公司治理影响其长期战略,也是投资策略的一部分。
国际巨头、中国品牌与供应链企业的不同能力
在比较具体企业时,陈亚雷认为,传统跨国烟草公司与中国新型烟草企业各有不同的竞争优势。
国际大型烟草公司的主要优势来自全球销售渠道、长期积累的消费者数据,以及较强的研发和资金能力。这些企业能够利用已有的国际分销体系,将新产品较快推向不同市场。长期经营积累的消费者研究和监管经验,也有助于企业开发产品和制定市场策略。
不过,大型烟草公司同样受到自身业务结构和风险管理要求的约束。
国际烟草企业长期处于严格监管环境之中,也经历过重大诉讼和消费者赔偿,因此在产品上市、市场营销和品牌传播方面通常更加审慎。部分产品即使完成研发,也可能因监管或其他风险因素无法及时上市。
此外,传统卷烟业务仍然贡献大量利润,公司在推进无烟产品转型时,也需要考虑新业务对原有业务的影响。
在中国新型烟草企业中,陈亚雷区分了两种主要商业模式:一类是以研发、技术和生产制造为核心的供应链企业,另一类是拥有自主品牌和销售渠道的企业。
思摩尔国际是前一类企业的代表。经过长期技术研发、生产制造以及与国际品牌合作,中国相关供应商在雾化技术和规模化生产方面形成了竞争优势。部分供应商与客户的合作已延伸到产品开发和监管申请,双方业务关系较为紧密。
一些中国技术供应商也在探索传统代工之外的商业模式。
建银国际5月报告提到,根据思摩尔管理层的介绍,其与英美烟草在加热产品上的合作方式有别于传统雾化产品代工。相关加热产品并非简单按照向客户销售成品的方式核算收入,而是根据英美烟草的加热产品销售收入收取一定比例的技术授权费。
报告预计,随着英美烟草glo Hilo产品销量增加,这种合作方式可能使思摩尔相关业务的收入增长速度快于出货量增长。具体授权费比例和分成条款并未公开。
在这种合作安排下,技术供应商的收入不再完全取决于产品出货量,也与品牌客户的市场表现建立了更加直接的联系。
但陈亚雷指出,供应链企业的增长仍然较为依赖品牌客户的经营策略。即使供应商拥有成熟技术和产品,如果客户没有相应的新品上市或市场扩张计划,供应商的收入也可能受到限制。
拥有自主品牌和销售渠道的企业则具有不同特点,雾芯科技是其中的代表。
陈亚雷认为,这类企业在电子烟快速发展的阶段积累了市场和消费者经验。部分新兴品牌公司的组织结构更加灵活,决策链条较短,对市场变化的反应速度相对较快。
此外,一些企业可以利用既有资金和资本市场资源,通过收购进入新的海外市场或扩大经营规模。
在陈亚雷看来,中外企业的差异还体现在与监管体系互动的方式上。
他认为,国际大型烟草公司与监管机构之间不仅存在监管与被监管的关系。企业还会利用行业协会、政策沟通及法律诉讼等途径,参与影响自身经营环境的政策和规则讨论。
国际大型烟草公司长期在多个国家和地区经营,对不同市场的监管制度和法律程序有较多经验。在一些情况下,企业也会通过法律诉讼,对监管机构的决定提出挑战。
相比之下,中国新型烟草企业长期在国内烟草专卖制度及相关监管框架下开展业务,经营活动需要遵循主管部门制定的规则。虽然企业也可以提出意见和建议,但其与监管机构的互动方式,与长期在多个国家开展业务的国际烟草公司有所不同。
随着中国企业扩大海外业务,这种差异也成为需要面对的问题。陈亚雷认为,中国企业不仅需要适应不同市场的监管要求,还需要进一步积累与当地政策沟通、行业组织参与以及法律和监管事务方面的经验。在这些方面,国际大型烟草公司拥有更长期的跨国经营积累。
监管如何影响收入预测和企业估值?
监管不仅影响企业的产品上市和市场竞争,也直接影响资本市场的盈利预测与估值。
陈亚雷解释,监管和执法变化主要通过两种方式进入估值模型:一是调整企业未来的收入和利润预测,二是改变给予企业的估值倍数。
他举了一个假设性例子:如果原本预计某家公司在欧洲一个市场未来三年的收入年均增长15%,但当地可能收紧电子烟政策,分析师就可能将基准增长预期下调至10%。
收入增长预测的变化,将进一步影响利润和现金流预期。
另一种方式是调整估值倍数。如果原本给予一家企业25倍市盈率,但美国或其他主要市场的监管变化增加了企业经营的不确定性,分析师可能给予风险折价,将估值倍数调整至20倍或22.5倍。
反过来,如果监管环境改善,也可能同时影响企业的增长预测和估值水平。
美国雾化电子烟市场正是陈亚雷重点观察的案例。他认为,监管执法能否真正改变合规与不合规产品之间的市场份额,将直接影响相关公司的业务前景。
但打击非法产品和扩大合法产品供给需要同时推进。即使部分不合规产品退出市场,消费者能否转向合规产品仍取决于多个因素,包括合法企业的产能、销售渠道覆盖,以及产品口味和使用体验能否满足需求。
他特别提到,美国市场过去存在大量拥有不同口味的不合规雾化电子烟产品。如果这些产品受到执法打击,而合法企业未能提供具有竞争力的替代选择,市场需求未必会自动转移。
在9月25日NAS会议上,风险投资机构Tusk Ventures创始人兼首席执行官Bradley Tusk也讨论了监管如何影响投资判断。
Tusk表示,在高度监管的行业中,投资者不仅需要考察创业团队和技术,还必须评估监管障碍或政策机会如何影响企业增长和估值。
对于相关初创企业,处理监管问题并不是融资完成之后才需要考虑的任务,而应当成为商业模式和投资决策的一部分。
未来三大观察点:美国雾化、尼古丁袋与行业并购
对于未来几年全球烟草和尼古丁产业的发展,陈亚雷提出了三个值得重点关注的方向。
首先是美国雾化电子烟市场的监管与执法。他认为,美国市场未来的关键,在于针对不合规产品的执法能否持续,同时合法产品是否能够扩大供给并满足消费者需求。
如果市场竞争环境改善,具有产品、品牌和分销优势的合规企业可能获得新的增长空间。
第二个关注点是尼古丁袋。
“尼古丁袋可能会长成一个至少能和雾化和加热比肩的品类。”陈亚雷说。
不过,他认为,这一前景很大程度上取决于不同国家如何建立适合该品类的监管制度。
尼古丁袋使用方式相对隐蔽,可能增加未成年人在不易被发现的情况下使用产品的风险。未来年龄验证、尼古丁含量限制以及营销监管的发展,都可能影响市场规模。
陈亚雷认为,监管过于宽松可能带来社会问题,而过度限制也可能推动灰色市场发展。如何形成能够支持长期发展的监管环境,将是尼古丁袋产业未来的重要问题。
第三个关注点是全球新型烟草行业的收购与整合。
陈亚雷指出,传统国际烟草公司的发展历史本身经历了多轮收购与整合。尽管现有国际大型烟草公司仍然拥有明显的规模和渠道优势,但新型烟草市场相对分散,存在大量品牌、技术企业和区域市场参与者,也为后起企业留下了发展空间。
随着不同品类继续发展,收购与整合可能进一步改变行业竞争格局。
“我们不排除新型烟草市场也会通过收并购形成一些新的大型企业。”陈亚雷说。
关于全球烟草和尼古丁资本市场的发展,请继续关注2Firsts的报道。
欢迎向 2Firsts 提供相关线索、投稿、联系访谈或针对本文发表评论。
请联系:info@2firsts.com,或在 LinkedIn 上联系两个至上 2Firsts CEO 赵童(Alan Zhao)。
声明
1. 本文仅供专业研究用途,聚焦行业、技术与政策等相关内容。文中涉及的品牌与产品,仅为客观描述之目的,不构成对任何品牌或产品的认可、推荐或宣传。
2. 含尼古丁产品(包括但不限于卷烟、电子烟、加热烟草、尼古丁袋)具有显著健康风险。使用者须遵守其所在辖区的相关法律法规。
3. 本文不应作为任何投资决策或相关建议的依据。对于内容中的任何错误或不准确之处,2Firsts不承担直接或间接责任。
4. 未达到法定年龄的个人禁止访问或阅读本文。
版权声明
本文为2Firsts原创内容,或转载自第三方来源并已明确标注出处。其版权及使用权归2Firsts或原始版权所有方所有。任何个人或机构未经授权,不得复制、转载、分发或以其他形式使用本文内容,违者将依法追究法律责任。
如有版权相关事宜,请联系:info@2firsts.com
AI辅助声明
本文部分内容可能借助AI工具完成翻译或编辑,以提升效率。但由于技术限制,可能存在误差。建议读者参考原始来源以获取更准确的信息。
欢迎读者指出可能存在的问题,请联系:info@2firsts.com